Audio
Listen to the article
- 8月19日,美国财政部长斯科特·贝森特扩大了长期国债回购,理由是确保流动性,而当时长期美债市场的流动性看起来本已十分充足。
- 当天,美国公共债务总额突破40万亿美元——超过GDP的120%——据报道,财政部正考虑动用其1万亿美元的一般账户资金,为更多回购提供资金。
- 推高债券价格以压低收益率,或许能在中期选举前利好房贷市场,但可能削弱美元、加剧通胀,并迫使投资者要求政治风险溢价。
美国财政部长斯科特·贝森特意外扩大长期国债回购,旨在推高债券价格、压低决定房贷成本的收益率。在美国债务突破40万亿美元之际,这种政治权宜之计正威胁美国的金融信誉——而只要债务居高不下,更多干预可能还在后面。
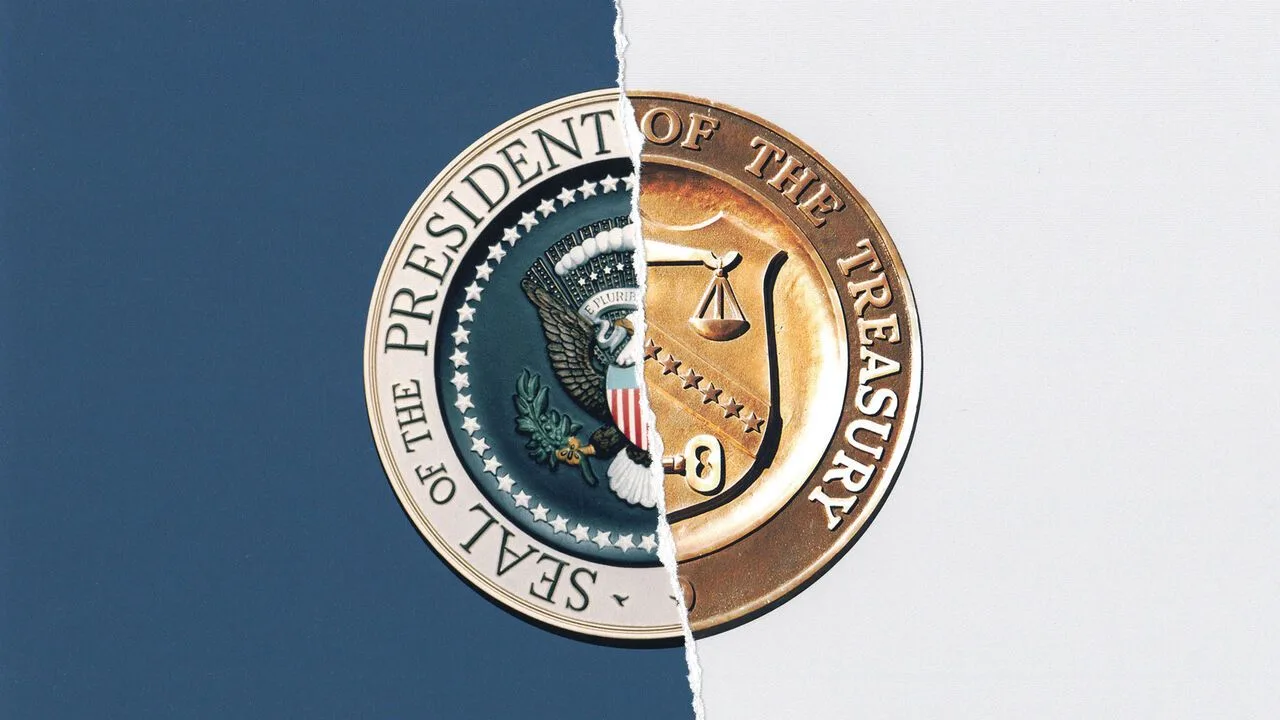
特朗普第二任期的主旋律,一直是惯例不断被打破的摩擦声。仅在经济政策上,总统就动用关税夺取国会的征税权,并持续攻击美联储的独立性,指责其将利率维持在过高水平。执政已18个月,人们很想调低音量。然而,最近这次对惯例的破坏值得引起回响。
贝森特的意外之举:扩大长期国债回购
8月19日,斯科特·贝森特意外宣布政府将扩大长期国债回购。官方理由——为确保长期国债市场流动性,而该市场看起来流动性本已十分充足——从未令人信服。
从一开始,真正的动机似乎就是取悦特朗普:推高债券价格,从而压低决定美国房贷成本的收益率。随着中期选举临近,选民似乎准备因居高不下的物价而惩罚总统所在的共和党,此举看起来也是对全球最重要资产市场的政治化。更糟的是,贝森特可能还没有收手。
债务突破40万亿美元,收益率不断攀升
近来债券收益率一直在缓慢上行,而且不只在美国。原因并不难猜:通胀依然顽固,预算赤字不断扩大,政府债务不断攀升。
在贝森特入市干预当天,美国公共债务总额突破40万亿美元,相当于GDP的120%以上。当全球主要央行官员8月27日齐聚杰克逊霍尔参加年会时,他们将有许多苦衷可以互诉。
美国公共债务总额
债务占GDP之比
拟用于回购的财政部一般账户资金
政治权宜之计,而非削减赤字
如果贝森特真想压低收益率,他应该先从拆除这个债务炸弹入手,正如他和特朗普曾多次发誓要做的那样。相反,据报道,他的部门正考虑动用其1万亿美元一般账户中的现金,为更多回购提供资金。
当被问及贝森特的干预时,特朗普半开玩笑地表示,要派美军去对付债券义警。
市场风险:信誉、美元走弱与通胀
交易员倒不必害怕海豹六队。但贝森特对国债市场的介入确实有可能损害美国的金融信誉,即使它能在一段时间内让收益率略低一些——目前看来似乎正在起作用。
许多投资者已经感到不安。在意外宣布回购后,美元走弱,而在对全球储备货币“贬值”的担忧下上涨的资产——包括黄金和比特币——大幅飙升。
收益率下降叠加美元走弱,将加剧通胀,除非美联储与贝森特反向而行——并激怒特朗普——提高短期利率。而且,如果市场开始要求为持有一种价格被视为既反映经济现实、又反映政治 whims 的资产索取额外补偿,贝森特的买入操作可能适得其反。
只要债务居高不下,更多干预可能还在后面
遗憾的是,在特朗普治下的美国乃至更广泛地区,政客及其选民对加税和削减开支以开始平衡预算几乎没有兴趣。贝森特的权宜之计看起来更有吸引力。
即使他的债券购买最终无法阻止收益率上升,也可能足以把债务问题再往后拖一拖,甩给下一届政府。
收益率每被压低0.01个百分点,都是对拖延的补贴。
斯坦利·德鲁肯米勒谈及其昔日门生斯科特·贝森特,载于《华尔街日报》
过去仍是同一个国家:战后的金融抑制
上一次美国成功削减难以为继的债务,还是在二战后的几十年里,当时政府在收紧腰带的同时也有干预。政府先是通过明确的上限压低收益率,随后又采用更隐蔽的金融抑制形式,如规定银行存款利率上限的Q条例。与此同时,间歇性的通胀侵蚀了政府债务的实际价值。
贝森特深谙经济史;他曾在耶鲁大学讲授经济史课程多年。他一定明白,迟早,过去会找上他。■
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.