Audio
Listen to the article
- 8月19日、スコット・ベッセント財務長官は長期国債の買い戻しを拡大した。理由として長期国債市場の流動性確保を挙げたが、その市場はすでに十分に流動的とみられていた。
- 同日、米国の政府債務残高は40兆ドルを突破してGDPの120%超に達し、財務省は1兆ドルの一般会計口座の資金をさらなる買い戻しに充てることを検討していると報じられている。
- 債券価格をつり上げて利回りを引き下げれば中間選挙を前に住宅ローン金利の低下につながる可能性があるが、ドル安やインフレ再燃を招き、投資家から政治リスク・プレミアムを求められる恐れがある。
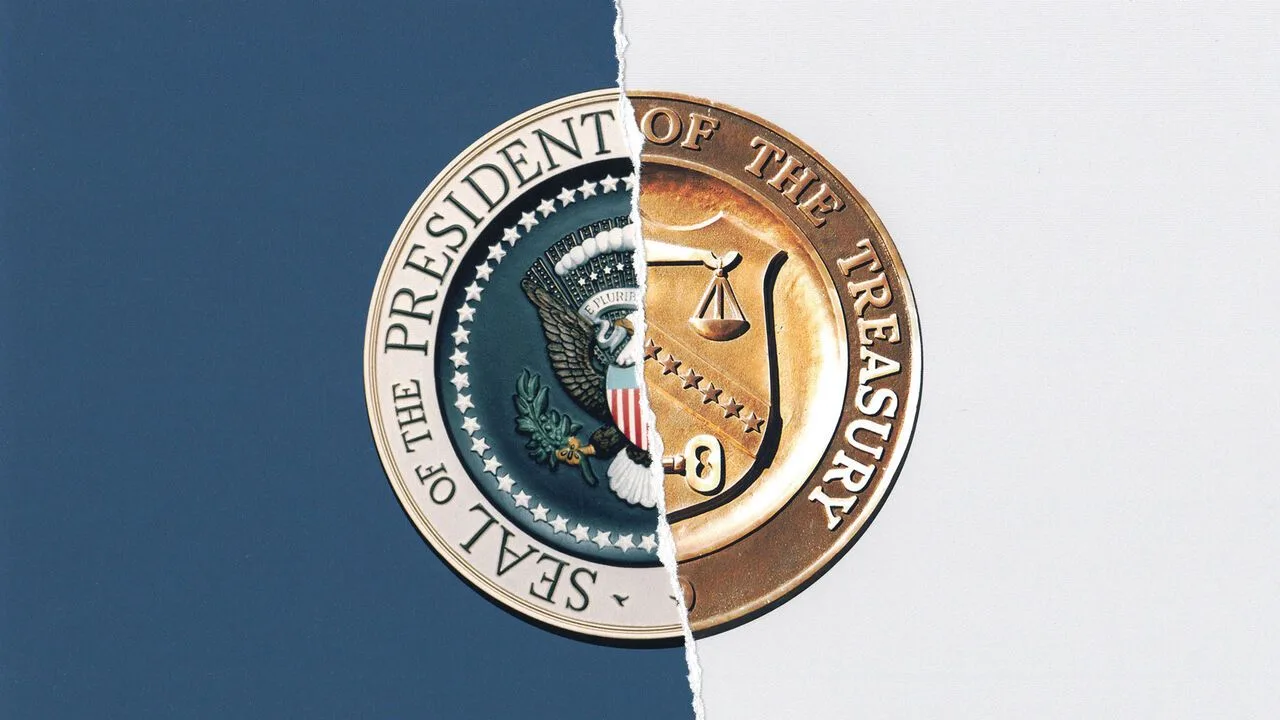
スコット・ベッセント財務長官による長期国債買い戻しの突然の拡大は、住宅ローン金利を左右する利回りを引き下げるため債券価格を押し上げる狙いだ。米国の債務が40兆ドルを超えるなか、この政治的なその場しのぎは米国の金融面での信認を脅かす恐れがあり、債務が高止まりする限りさらなる介入が続く可能性が高い。
Tドナルド・トランプ氏の2期目のサウンドトラックは、規範がきしみながら崩れていく音だった。経済政策だけを見ても、大統領は関税を振りかざして議会の課税権限を奪い、連邦準備制度(FRB)の独立性に対して執拗な攻撃を仕掛け、金利が高止まりしていると非難してきた。政権発足から18カ月が経ち、音量を下げたくなる誘惑にかられる。だが、この最新の慣例破りは、なお鳴り響かせるに値する。
ベッセント氏の奇襲:長期国債の買い戻し拡大
8月19日、スコット・ベッセント財務長官は長期国債の買い戻しを拡大すると突然表明した。長期国債市場の流動性を確保するためという公式の説明は、すでに十分に流動的とみられていた市場を前に、到底本当とは思えなかった。
当初から、真の狙いは債券価格をつり上げて利回りを引き下げることでトランプ氏を喜ばせることにあるとみられた。利回りは米国の住宅ローン金利を決めるからだ。中間選挙が迫り、有権者が物価高止まりを理由に共和党に罰を与えようとしているとみられるなか、これは世界で最も重要な資産市場の政治化とも映る。さらに悪いことに、ベッセント氏はこれで終わらないかもしれない。
債務膨張とともに上昇する利回り ― 40兆ドル超
利回りは最近じりじりと上昇しており、それは米国だけの話ではない。原因は謎めいているわけではない。インフレは高止まりし、財政赤字は拡大し、政府債務は膨張を続けている。
ベッセント氏が市場に介入した日、米国の政府債務残高は40兆ドルを突破し、GDPの120%超に相当する水準に達した。8月27日に世界の主要中央銀行の総裁らが年次会合のためジャクソンホールに集うとき、共感し合う話題には事欠かないだろう。
米政府債務残高
対GDP比
買い戻し原資として注目される財務省一般会計口座の手元資金
赤字削減ではなく政治的な対症療法
もしベッセント氏が本気で利回りを引き下げたいのであれば、自身とトランプ氏が繰り返し公約してきたように、この債務爆弾の信管を抜くことから始めるはずだ。ところが、同氏の率いる財務省は1兆ドルの一般会計口座にある現金をさらなる買い戻しの財源に充てることを検討していると報じられている。
ベッセント氏の介入について問われたトランプ氏は、どうやら半ば冗談めかして、債券自警団(ボンド・ビジランテ)に米軍を差し向けると示唆した。
市場が抱えるリスク:信認、ドル安、インフレ
トレーダーがネイビーシールズを恐れる必要はない。だが、ベッセント氏による国債市場への介入は、たとえ当面は利回りをわずかに低く抑え続けるとしても ― そして実際にそうなっているように見えるとしても ― 米国の金融面での信認を損なうリスクをはらむ。
多くの投資家はすでに警戒を強めている。突然の買い戻し発表の後、ドルは下落し、基軸通貨の「価値毀損」への懸念を背景に買われる資産 ― 金やビットコインなど ― は急騰した。
利回り低下とドル安が組み合わされば、FRBがベッセント氏に逆らって ― そしてトランプ氏を激怒させて ― 短期金利を引き上げない限り、インフレをあおることになる。そして、市場が、価格が経済実態だけでなく政治的気まぐれをも反映しているとみなす資産を保有することへの追加的な見返りを求め始めれば、同長官の買い入れは裏目に出る可能性もある。
債務が高止まりする限り介入が続く理由
残念ながら、トランプ氏の米国でもそれ以外の国でも、政治家や有権者は財政を均衡させるための増税や歳出削減にほとんど意欲を示さない。ベッセント氏のようなその場しのぎの策の方が魅力的に映る。
たとえ同氏の国債買い入れが最終的に利回りの上昇を防げなくても、債務問題を先送りし、次の政権に先延ばしするには十分かもしれない。
利回りを0.01ポイント抑えるごとに、先送りへの補助金が積み重なる。
スタンレー・ドラッケンミラー、ウォール・ストリート・ジャーナル紙で、かつての弟子であるスコット・ベッセントについて
過去は同じ国に宿る:戦後の金融抑圧
米国が持続不可能な債務を着実に切り崩すことに成功した前回、すなわち第二次世界大戦後の数十年間にも、政府はベルトを締めつつ市場に介入していた。政府は当初は明示的な上限によって、その後はレギュレーションQ(銀行が預金者に支払える金利に上限を設けた規制)のような subtler な金融抑圧の形で利回りを低く抑えた。一方で、断続的なインフレが政府債務の実質価値を目減りさせた。
ベッセント氏は経済史に精通しており、数年間イェール大学でその講義を担当していた。遅かれ早かれ、過去が自らに追いつくことを、同氏はよく理解しているはずだ。■
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.