Audio
Listen to the article
- 富裕国家的年均通胀已停止向2%回落,反而小幅回升,欧元区8月通胀率达到3.3%。
- 能源是主要推手,但核心通胀已从2.7%升至2.9%,在23个富裕国家中有三分之二国家的服务业通胀正在上升。
- 新西兰、日本和韩国已加息,欧洲央行预计将在9月10日加息至2.5%,交易员预计美联储将跟进。
还有谁记得“软着陆”?2022至2023年,各国央行官员曾梦想在不引发衰退的情况下压低高通胀。一些国家曾非常接近实现这一目标。
然而,胜利近在咫尺之际,越来越多的央行如今正在加大抗击通胀的力度。价格压力正在积聚。世界距离四年前的痛苦还很远,但目前的诊断结果并不乐观。
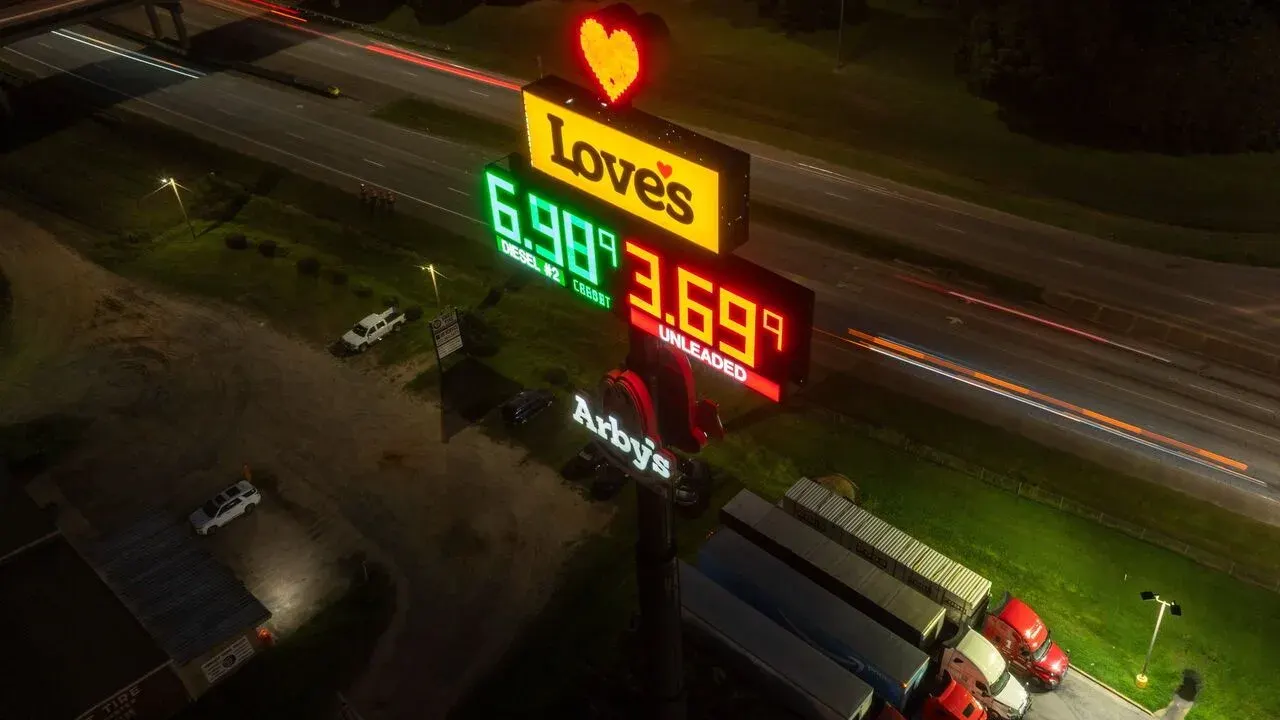
各国央行再度加息
9月2日,新西兰央行上调了利率。塔斯曼海对岸的利率制定者今年已经三次上调了借贷成本。
日本央行在6月采取了同样行动,韩国央行则在7月和8月加息。欧洲中央银行(ECB)预计将在9月10日将其存款利率上调至2.5%。许多交易员预计,用不了多久,美联储也将跟进。
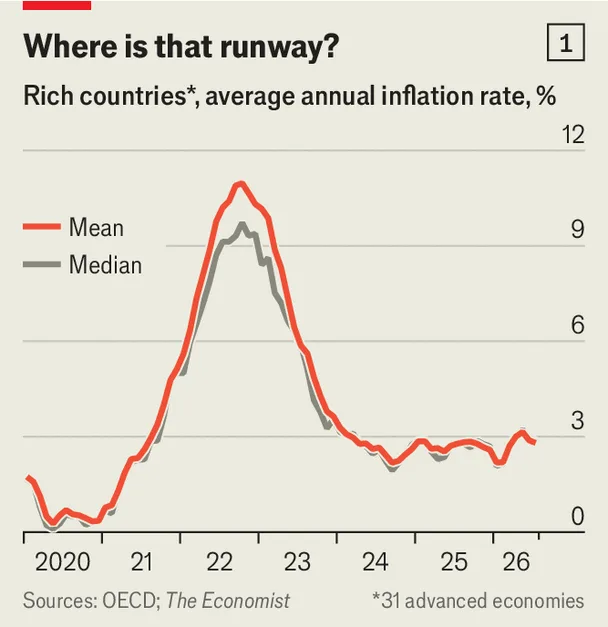
通胀停止回落并小幅走高
政策制定者正在对价格压力上升的越来越多证据作出回应(见图表1)。富裕国家的年均通胀已停止向2%回落——这是其中大多数国家的目标水平,反而在近几个月小幅上升。
8月,欧元区的年通胀率达到3.3%,为三年来最高。瑞士的年通胀率仅为0.8%,其经济政策堪称现代世界的奇迹之一。但即便如此,这也是两年来的高点。
而在一些地方,物价正勾起人们对“生活成本危机”的痛苦回忆。例如,立陶宛的通胀率接近6%,高于1月份的3.1%。
能源领涨,但核心通胀也在上升
能源是主要罪魁,但并非唯一原因。中东战争导致石油和天然气价格上涨。在欧洲,天然气价格是伊朗战争前的两倍多。随着欧洲大陆在冬季来临前补充储气,价格可能进一步上涨。
欧元区的能源通胀已经轻松达到两位数。与此同时,普通美国人每加仑汽油要支付略高于4美元,高于年初的不到3美元。
然而,问题可能比燃料更大。经济学人估计,在富裕国家,剔除能源和食品后的年均“核心”通胀率已从2026年初的2.7%升至如今的2.9%。
为了更详细地考察各国潜在的通胀压力,我们找到了23个富裕国家服务价格的可比数据,服务价格很大程度上由劳动力成本(而非波动更大的大宗商品)决定。在我们的样本中,三分之二国家的服务业通胀正在上升。
尽管在许多国家,工资增长指标仍在继续下降,情况依然如此。对这一令人费解的结果,一种解释是工资没有得到很好的衡量;另一种解释是服务业生产率增长放缓,使企业更难消化加薪。
预期稳定,但政策制定者不会等待
迄今为止,几乎没有证据表明人们正在上调对未来价格涨幅的预期——而这才是真正会让政策制定者感到不安的因素。近几周,大多数基于市场的通胀预期指标并未出现实质性变化。
欧洲央行最近的一项调查显示,消费者预计未来一年的通胀将低于几个月前的预期。一些精巧的通胀领先指标——包括分析数百万篇新闻报道的咨询公司Alternative Macro Signals提供的指标——确实显示全球通胀压力正在增强。但这些工具的预测记录参差不齐。
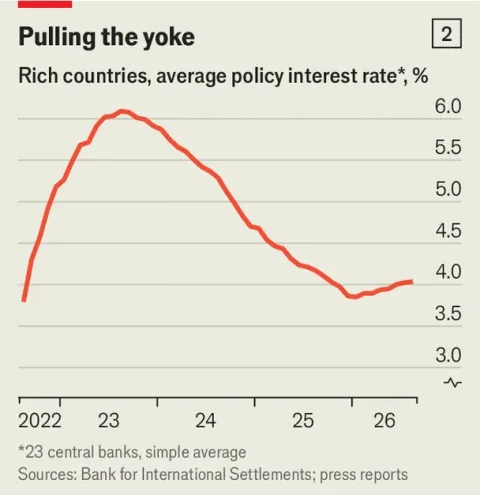
新一轮紧缩周期可能刚刚开始
无论未来如何,许多央行都没有心情冒险(见图表2)。批评者曾指出,政策制定者在2021至2022年对飙升的通胀反应迟缓:利率制定者不想重蹈覆辙。
斯洛文尼亚央行行长告诫称,不应等到通胀根深蒂固才采取行动。欧洲央行执行委员会成员伊莎贝尔·施纳贝尔最近警告说,等到能源成本传导至工资时再行动,可能再次让政策制定者落后于形势。
因此,新一轮紧缩周期可能刚刚开始。瑞士银行瑞银认为,许多尚未开始紧缩的央行将很快采取行动。候选者包括瑞典央行,甚至瑞士央行。尽管表面上看似实现软着陆,但抗击通胀的战斗从未真正结束。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.