Audio
Listen to the article
- La inflación anual media en los países ricos ha dejado de bajar hacia el 2% y ha repuntado ligeramente, con una inflación en la zona euro del 3,3% en agosto.
- La energía es el principal motor, pero la inflación subyacente ha subido del 2,7% al 2,9% y la inflación de los servicios aumenta en dos tercios de 23 países ricos.
- Nueva Zelanda, Japón y Corea han subido los tipos, se espera que el BCE los suba al 2,5% el 10 de septiembre, y los operadores esperan que la Fed siga sus pasos.
¿Quién recuerda el «aterrizaje suave»? En 2022-23 los banqueros centrales soñaban con reducir la alta inflación sin provocar una recesión. Algunos países estuvieron muy cerca de lograrlo.
Pero con la victoria tentadoramente cerca, un número creciente de bancos centrales está redoblando ahora su lucha contra la inflación. Las presiones sobre los precios van en aumento. El mundo está muy lejos del dolor de hace cuatro años, pero el diagnóstico no es prometedor.
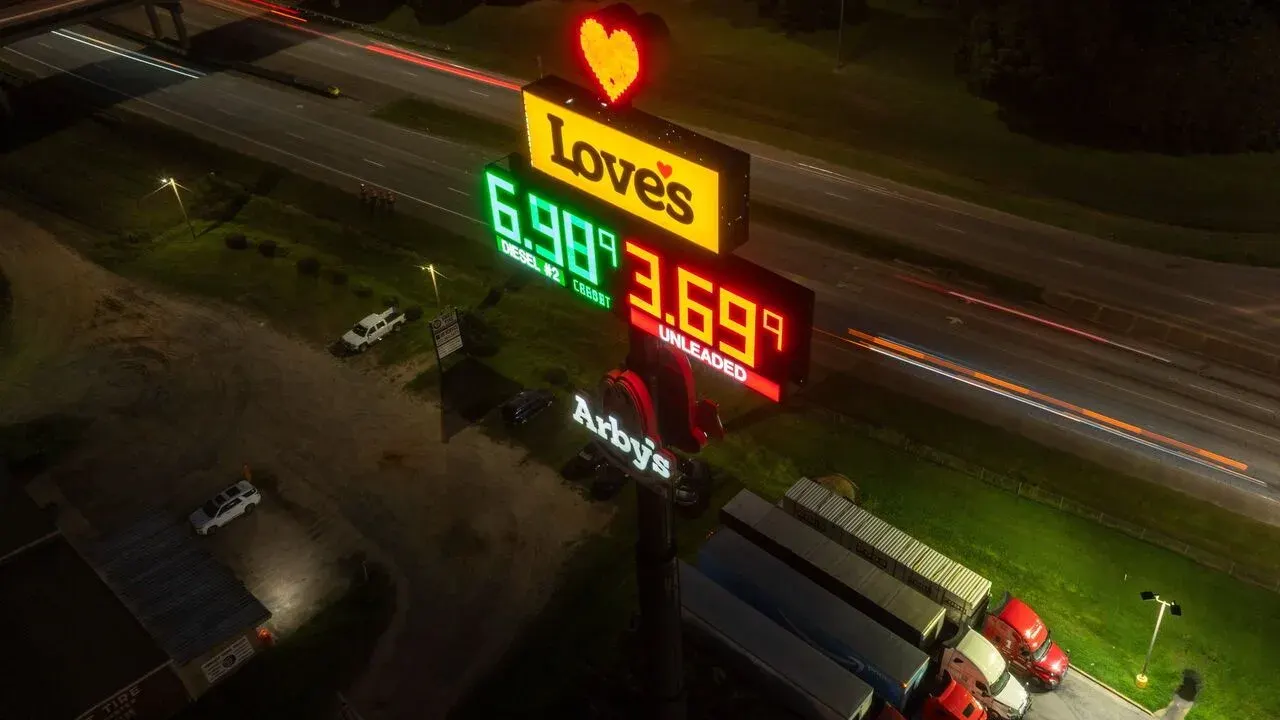
Los bancos centrales vuelven a subir los tipos de interés
El 2 de septiembre el banco central de Nueva Zelanda subió los tipos. Los responsables de fijar los tipos al otro lado del mar de Tasmania ya han encarecido el crédito tres veces este año.
El Banco de Japón lo hizo en junio y el Banco de Corea en julio y agosto. Se espera que el 10 de septiembre el Banco Central Europeo (BCE) suba su tipo de depósito al 2,5%. Muchos operadores esperan que, en poco tiempo, la Reserva Federal siga sus pasos.
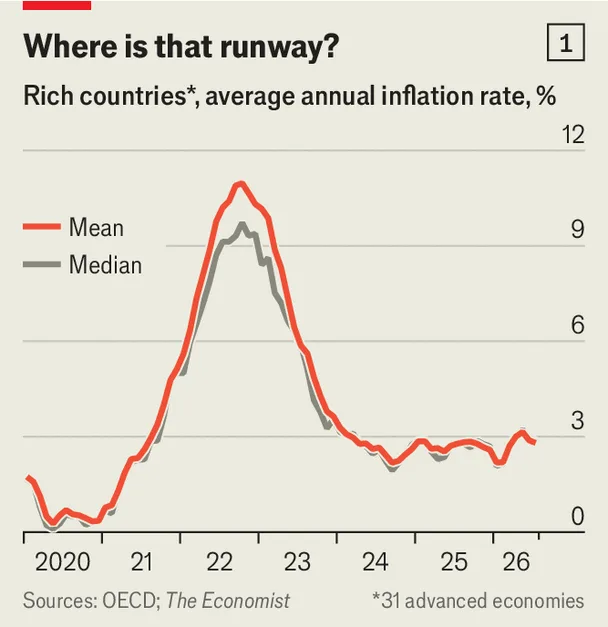
La inflación deja de bajar y repunta ligeramente
Los responsables políticos están respondiendo a la creciente evidencia del aumento de las presiones sobre los precios (véase el gráfico 1). La inflación anual media en los países ricos ha dejado de bajar hacia el 2%, el objetivo en la mayoría de ellos, y en cambio ha repuntado ligeramente en los últimos meses.
En agosto la inflación anual en la zona euro alcanzó el 3,3%, la más alta en tres años. Suiza tiene una inflación de solo el 0,8% anual, reflejo de una política económica que es una de las maravillas del mundo moderno. Pero incluso esa cifra es un máximo de dos años.
Y en algunos lugares los precios evocan los tristes recuerdos de la «crisis del coste de la vida». La inflación roza el 6% en Lituania, por ejemplo, frente al 3,1% de enero.
La energía lidera, pero la inflación subyacente también aumenta
La energía es la principal culpable, pero no la única. La guerra en Oriente Medio ha provocado la subida del precio del petróleo y del gas natural. En Europa, los precios del gas natural son más del doble que antes de la guerra de Irán. Podrían subir aún más mientras se rellenan los depósitos del continente antes del invierno.
La inflación energética en la zona euro ya supera con holgura los dos dígitos. El estadounidense medio, por su parte, paga algo más de 4 dólares por un galón de gasolina, frente a menos de 3 dólares a principios de año.
Sin embargo, el problema puede ser mayor que los combustibles. The Economist calcula que en el conjunto del mundo rico, la inflación «subyacente» media anual, que excluye la energía y los alimentos, ha aumentado del 2,7% a principios de 2026 al 2,9% en la actualidad.
Para examinar con más detalle la presión inflacionista subyacente de los países, recopilamos cifras comparables de los precios de los servicios en 23 países ricos, que dependen en gran medida del precio del trabajo (y no de materias primas más volátiles). La inflación de los servicios está aumentando en dos tercios de nuestra muestra.
Y eso pese a que en muchos países los indicadores de crecimiento salarial siguen bajando. Una explicación de este desconcertante resultado es que los salarios no están bien medidos; otra es que la caída del crecimiento de la productividad en los servicios dificulta que las empresas absorban las subidas salariales.
Expectativas estables, pero los responsables no esperarán
Hasta ahora hay pocas pruebas de que la gente esté revisando al alza las subidas de precios que prevé en el futuro —lo que realmente asustaría a los responsables políticos—. La mayoría de los indicadores de expectativas de inflación basados en el mercado no se han movido de forma significativa en las últimas semanas.
Una encuesta reciente del BCE sugiere que los consumidores esperan una inflación menor en el próximo año que hace unos meses. Algunos sofisticados indicadores adelantados de inflación —incluidos los de Alternative Macro Signals, una consultora que analiza millones de artículos de noticias— apuntan a un fortalecimiento de las presiones inflacionistas mundiales. Pero el historial predictivo de estas herramientas es desigual.
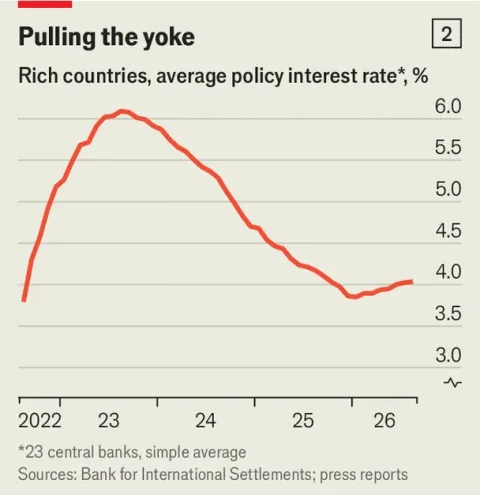
Un nuevo ciclo de endurecimiento podría estar empezando
Pase lo que pase en el futuro, muchos bancos centrales no están de humor para correr riesgos (véase el gráfico 2). Los críticos han sostenido que en 2021-22 los responsables políticos tardaron en responder al repunte de la inflación: los encargados de fijar los tipos no quieren cometer el mismo error dos veces.
«No deberían esperar» a que la inflación se enquiste antes de responder, ha aconsejado el gobernador del banco central de Eslovenia. Isabel Schnabel, miembro del consejo del BCE, advirtió recientemente que esperar a que los costes energéticos se trasladen a los salarios podría dejar de nuevo a los responsables políticos por detrás de la curva.
Un nuevo ciclo de endurecimiento podría, por tanto, estar empezando. UBS, un banco suizo, calcula que muchos de los bancos centrales que aún no han empezado a endurecer su política lo harán pronto. Entre los candidatos están el de Suecia e incluso el de Suiza. Pese a toda la apariencia de un aterrizaje suave, la lucha contra la inflación nunca terminó realmente.
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.