Audio
Listen to the article
- Invertir para bebés resulta tentador porque décadas de interés compuesto pueden convertir 1.000 dólares de hoy en 58.000 dólares a los 80 años con una rentabilidad real del 5,2 %.
- Entre las opciones con ventajas fiscales están las cuentas Trump con 1.000 dólares de regalo, las cuentas 529 para educación y la Junior Individual Savings Account británica.
- Gastar pronto en salud, educación y habilidades suele rendir más que los activos financieros, pero ambos tipos de inversión pueden fallar.
Invertir para bebés es tentador para los padres primerizos fascinados por la magia del interés compuesto. Con muchas décadas de vida y de posibles rendimientos por delante, incluso una pequeña suma hoy podría crecer enormemente, pero invertir en los propios niños puede ofrecer un rendimiento aún mayor.
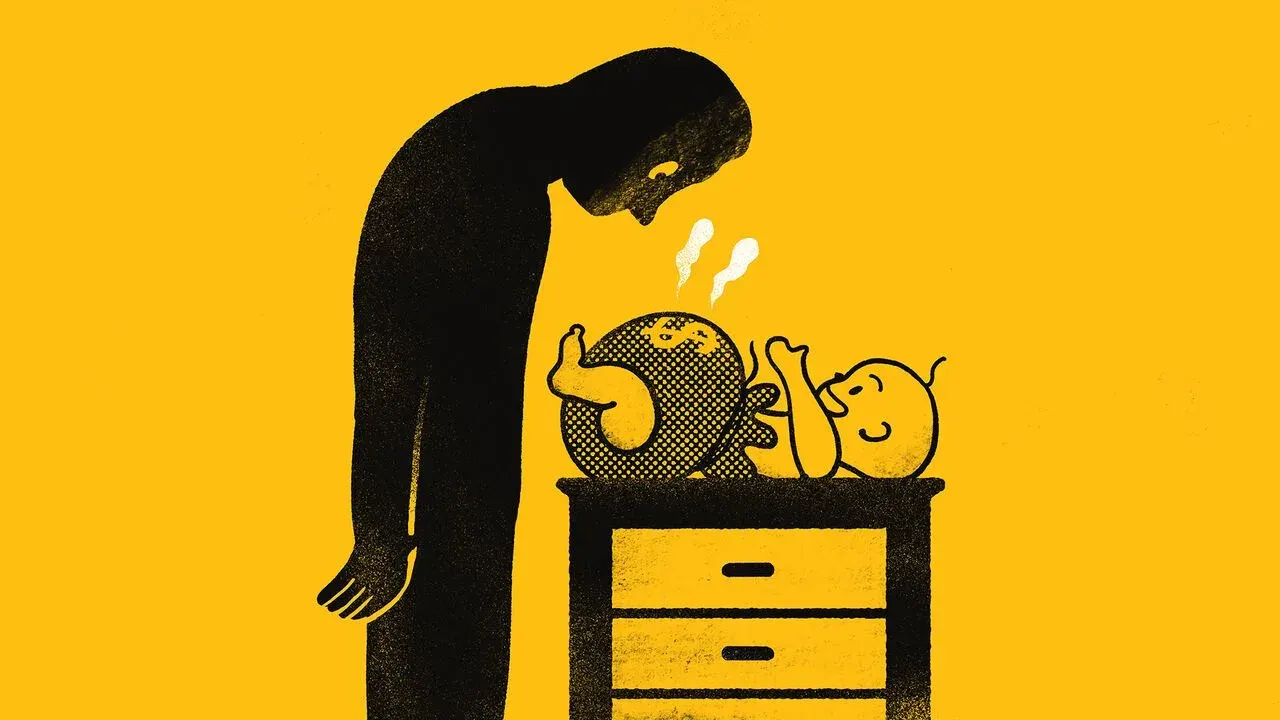
Lo que valdrían a los 80 años del niño 1.000 dólares invertidos hoy, con una rentabilidad anual real del 5,2 %, la media de la bolsa mundial en los últimos 125 años.
El interés compuesto favorece a los más pequeños
La paciencia, la constancia y la frugalidad son buenos hábitos para un inversor. No son, sin embargo, virtudes habituales entre los recién nacidos. Esos pequeños tesoros son impulsivos pensadores cortoplacistas. También son algunos de los mayores gorrones de la naturaleza, pues viven totalmente por encima de sus posibilidades.
Aun así, tienen por delante muchas décadas de vida y de posibles rendimientos. Los horizontes largos suavizan la volatilidad y permiten asumir más riesgo. Ian Ayres y Barry Nalebuff, dos economistas, proponen que los trabajadores jóvenes pidan prestado para comprar acciones, ya que la rentabilidad a largo plazo de la renta variable es (con suerte) superior al interés del préstamo. Si esa lógica vale para los veinteañeros, más aún para los bebés, con un horizonte un par de décadas más largo.
Formas de ahorrar para los hijos con ventajas fiscales
Las posibles inversiones financieras son múltiples. Muchos países ofrecen fórmulas con ventajas fiscales para que los padres ahorren para sus hijos. Los pequeños estadounidenses ya pueden optar a las cuentas Trump, que empiezan con 1.000 dólares de regalo del Gobierno federal que pueden invertirse en fondos de inversión o fondos indexados hasta que el niño cumpla 18 años, con impuestos diferidos.
Entre las opciones anteriores están las cuentas 529, aún más ventajosas fiscalmente, pero solo pueden usarse para fines educativos concretos. En el Reino Unido, la Junior Individual Savings Account, en la que se pueden invertir hasta 9.000 libras (11.900 dólares) al año, es aún más ventajosa. Invertir para bebés es un placer incluso sin las ventajas fiscales.
Por qué un gran fondo fiduciario puede salir mal
Algunos padres temen que crear un gran fondo fiduciario convierta a sus hijos en vagos. Andrew Carnegie, magnate estadounidense del acero del siglo XIX, donó la mayor parte de su fortuna por miedo a que debilitara la ética de trabajo de sus descendientes.
Un estudio más reciente sobre herencias noruegas entre 2000 y 2004 concluyó que quienes heredaron 300.000 coronas noruegas (unos 40.000 dólares de la época) o más redujeron su jornada laboral entre un 7 y un 10 % en los seis años siguientes.
Primero el capital humano, después los activos financieros
Capital humano — gasto en la salud, la educación y las habilidades de un niño, en contraposición a los activos financieros mantenidos en su nombre.
Esto hace más atractivas las inversiones en capital humano. En las décadas de 1970 y 1980, Gary Becker y Nigel Tomes, otra pareja de economistas, plantearon la teoría de que a los padres les convenía más invertir pronto en educación y habilidades. Por ejemplo, enseñar a leer a un niño no es muy caro, pero abre enormes oportunidades de ingresos futuros.
Invertir en activos financieros empieza a tener sentido más tarde, cuando esas inversiones en capital humano ofrecen rendimientos decrecientes. Abundante evidencia empírica ha respaldado desde entonces la teoría, además de ayudarles a llevar una vida plena.
Más allá de las habilidades básicas, elegir se complica
Más allá de las habilidades básicas, sin embargo, invertir en capital humano se complica. Tales inversiones son costes irrecuperables que no pueden liquidarse. Además son infungibles: las clases particulares de matemáticas avanzadas no son lo mismo que las clases de chino. Los niños reaccionan de forma distinta (e impredecible) a cada una.
Los plazos extraordinariamente largos que hacen atractiva la inversión para bebés también aumentan la incertidumbre. Quizá las habilidades valiosas hoy queden obsoletas en un futuro con IA.
Qué deben hacer los padres primerizos
Entonces, ¿qué debe hacer un padre primerizo? Las opciones financieras más obvias pasan por aceptar dinero gratis. Los 1.000 dólares de una cuenta Trump son una decisión evidente. Incluso los más acérrimos antitrumpistas harían mal en rechazarlos. Todos los padres también deberían aceptar subvenciones similares de varios estados estadounidenses.
Quienes prevean tener que pagar la matrícula universitaria harían bien en aprovechar las cuentas 529 o vehículos similares lo antes posible, para que el interés compuesto obre toda su magia. Todo dinero que los niños vayan a heredar con el tiempo está mejor en refugios con ventajas fiscales que en las cuentas de corretaje de sus padres.
Las inversiones pueden fallar: las clases de violín quizá generen poco más que chirridos e incluso un modesto fondo fiduciario podría fomentar la pereza. Pero con un poco de suerte, invertir en el futuro de un niño y en su nombre dará buenos frutos. Los padres afortunados que puedan hacer ambas cosas deberían tomárselo como el resto de la crianza: probar distintas opciones sin angustiarse demasiado por sus decisiones.
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.