Jackson Hole, Wyoming
- El presidente de la Fed, Kevin Warsh, aprovechó la reunión de Jackson Hole de la Fed de Kansas City, celebrada del 27 al 29 de agosto, para lanzar un mensaje duro sobre la inflación, que elevó las apuestas de una subida de tipos a corto plazo mientras los rendimientos a largo plazo seguían subiendo.
- La deuda pública récord y el aumento de los costes de endeudamiento amenazan el papel de los bonos soberanos como refugio y reavivan la presión sobre los bancos centrales para financiar al Estado.
- La inteligencia artificial se presenta como el «macro woke 2.0»: inflacionista por el gasto en centros de datos y un riesgo a corto plazo para la estabilidad financiera por el opaco trading algorítmico.
Toros, osos, palomas, halcones: toda la fauna macroeconómica recorre las montañas, praderas y tierras ganaderas que rodean Jackson Hole, Wyoming. En la reunión anual de banqueros centrales de la Reserva Federal de Kansas City, celebrada del 27 al 29 de agosto, este columnista vislumbró un oso negro y aprendió lo básico para lazar ganado —lazar un toro, al parecer, consiste en calcular el momento de soltar—. La conversación en el pueblo giró en torno a un halcón: Kevin Warsh.
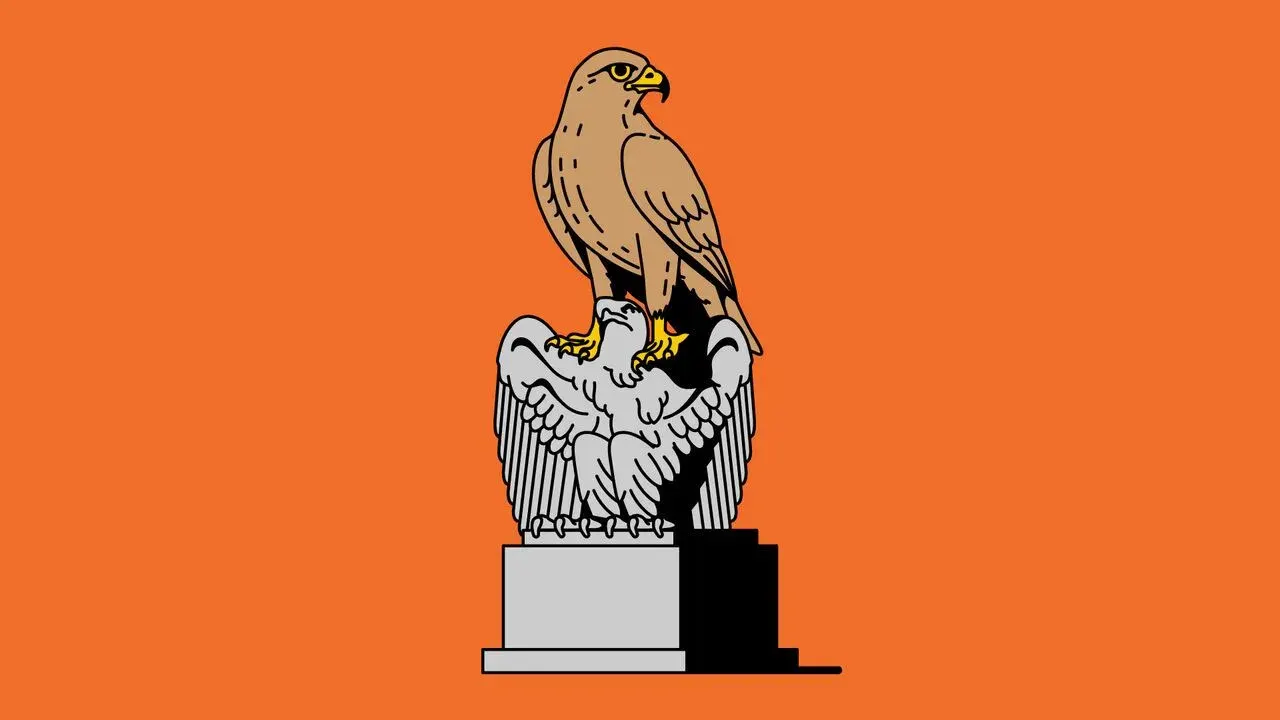
El giro halcón de Warsh le da un respiro tras un arranque titubeante
Kevin Warsh, el relativamente nuevo presidente de la Fed, viajó a los Grand Tetons tras un incómodo capítulo inicial. Los inversores estaban desconcertados por sus enigmáticas y a veces incoherentes comparecencias. Persistían las dudas sobre si tendría la entereza para plantar cara a Donald Trump.
Siete días antes de la reunión, Scott Bessent, el secretario del Tesoro, había intervenido en el mercado de bonos estadounidense, un episodio con aroma a maniobra preelectoral de cara a las legislativas. Pese a esa intervención, los rendimientos siguieron subiendo.
Por suerte para el señor Warsh, las expectativas modestas tienen la ventaja de ser más fáciles de superar. Juzgado con ese baremo, el halcón alzó el vuelo. Tras reiterar su aversión a narrar la política monetaria para los mercados, el señor Warsh procedió a hacer precisamente eso. Evaluó la inflación (preocupante) y el desempleo (menos): exactamente el tipo de «función de reacción» que había repudiado, y además en su variante dura.
Subrayó la medida de inflación preferida por la Fed en lugar de sustitutos extravagantes. Los veteranos detectaron la mano de funcionarios de larga trayectoria. La retórica dura funcionó en parte. Ese día los operadores elevaron la probabilidad de una subida de tipos pero, de forma alentadora, los rendimientos a largo plazo no siguieron subiendo. Aun así, las palabras firmes tienen límites: la semana siguiente los rendimientos retomaron su ascenso.
Los mercados descuentan un movimiento en septiembre mientras persiste el debate sobre la credibilidad
¿Se ha acorralado ahora el señor Warsh? Los asistentes en Jackson Hole se dividieron. Un grupo sostenía que, tras una orientación tan resuelta, debe subir los tipos de interés. De lo contrario, aumentarían las dudas sobre su credibilidad y su autonomía política.
El otro grupo señalaba que incluso una Fed anterior a Warsh dudaría en actuar de forma contundente tan cerca de unas elecciones. Además, endurecer en septiembre en lugar de diciembre tiene escasa relevancia macroeconómica. Los mercados asignan actualmente a una subida en septiembre una probabilidad ligeramente superior al cincuenta por ciento.
El margen de maniobra que logró el señor Warsh debió mucho a un retorno a los principios básicos de la banca central. La agenda formal de la conferencia, sin embargo, miraba al futuro: «Innovación financiera: implicaciones para los pagos y la política».
Deuda, bonos y presión fiscal dominan la agenda
Los ponentes sopesaron si las stablecoins y los depósitos tokenizados podrían transformar la infraestructura de los mercados. Darrell Duffie, de la Universidad de Stanford, sostuvo que el dinero programable podría mejorar la coordinación de complejas operaciones en varias fases. Quizá podría facilitar los pagos transfronterizos. Wenxin Du, de la Harvard Business School, replicó que la tecnología financiera ortodoxa podría lograr el mismo resultado, a menudo con mayor sencillez y menor coste.
Kenneth Rogoff, también de Harvard, captó un sentir general al dejar de lado las stablecoins —un tema árido, incluso para banqueros centrales— para centrarse en los rendimientos de los bonos y la deuda. Haciéndose eco de Alexandria Ocasio-Cortez, figura de la izquierda que recientemente calificó de «loca» la oleada de justicia social de principios de la década de 2020, el «woke 1.0», el señor Rogoff condenó el «macro woke 1.0»: las afirmaciones de aquella época de que los costes de endeudamiento seguirían bajos, justificando así un mayor endeudamiento público.
También lanzó dardos a antiguos adversarios: «Ojalá estuviera tan seguro de algo como lo está Paul Krugman de todo».
Hoy los costes de endeudamiento han aumentado mientras la deuda pública se sitúa en máximos históricos: una mezcla sombría, sobre todo para los responsables de la política monetaria. Un peligro es que los bonos soberanos dejen de funcionar como refugio. En un documento, Eswar Prasad, de la Universidad de Cornell, observó que la «prima de conveniencia» que los inversores antaño sacrificaban por seguridad ha desaparecido. Aun así, concluyó su investigación, el dólar se mantiene sólido y novedades monetarias como las innovaciones en los mercados de bonos, como las stablecoins, podrían reforzar esa supremacía.
Cualquier impulso a los activos estadounidenses derivado de las compras impulsadas por stablecoins quedaría eclipsado por un segundo peligro del fuerte endeudamiento: que la deuda tiente a los líderes electos a interferir en los bancos centrales. El señor Rogoff ilustró esa preocupación a través de Elizabeth Warren, otro emblema de la izquierda (cuyos asesores más radicales «la hacen parecer Ronald Reagan»). Sin embargo, el desafío es más profundo. Con pasivos cuantiosos, presionar a los bancos centrales para que financien al Estado resulta cada vez más tentador. Quedó sin decir que los peligros más agudos ahora, como ilustran las acciones del señor Bessent, provienen de los oponentes políticos de la señora Warren y no de sus aliados.
La IA como «macro woke 2.0» y amenaza a corto plazo para la estabilidad
Si el «macro woke 1.0» está muerto, ¿qué hay del «macro woke 2.0»? Eso, propuso el señor Rogoff, podría ser la fe en que la inteligencia artificial cura los males económicos. El señor Warsh se había mostrado abiertamente entusiasta de la IA cuando aspiraba a liderar la Fed; en Wyoming, notablemente menos. Sus comentarios sobre la IA fueron en gran parte preguntas abiertas, y sugirió que el impacto de la tecnología a corto plazo probablemente resultaría inflacionista al disparar el gasto en centros de datos.
La IA también entraña peligros más cercanos. Markus Brunnermeier, de la Universidad de Princeton, presentó una investigación que sostiene que la IA sofisticada podría irrumpir en los mercados pronto, amenazando la estabilidad financiera. Los operadores algorítmicos disfrutan de una «comprensión asimétrica», mantuvo: comprenden a los humanos por completo y, sin embargo, siguen siendo totalmente opacos.
A partir de esa premisa, el señor Brunnermeier extrajo propuestas audaces: plataformas de negociación reservadas a humanos y vetadas a la IA, además de movimientos aleatorios de los bancos centrales que las IA no puedan aprovechar anticipando. Esas ideas resultaron divisivas. Raghuram Rajan, de la Universidad de Chicago, señaló que los mercados ya están plagados de humanos movidos por motivos contradictorios y a menudo ocultos; la IA podría de hecho ayudar a las personas a descifrar la IA. Y los propios mercados ya se parecen en cierto modo a una superinteligencia alienígena.
Un camino inhóspito hacia el 50.º Jackson Hole
El año próximo se celebra la 50.ª edición del simposio de Jackson Hole. Osos y halcones seguirán poblando los Tetons. También regresarán muchos participantes humanos conocidos: la banca central apenas sufre una rápida rotación de personal. Las tensiones fiscales y los peligros de la IA perdurarán, y probablemente se agudizarán.
Si el señor Warsh mantiene su nueva imagen de banquero central ortodoxo, podría al menos contar con mayor autoridad para trazar un paso de montaña entre ellos. ■
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.