Audio
Listen to the article
- 赤ちゃんへの投資が魅力的なのは、数十年にわたる複利効果により、今日の1000ドルが実質年率5.2%で運用すれば80歳までに5万8000ドルに増えるからだ。
- 税制優遇の選択肢には、1000ドルが支給されるトランプ口座、教育資金向けの529口座、英国のジュニア個人貯蓄口座(ジュニアISA)などがある。
- 健康や教育、スキルへの早期の支出は、しばしば金融資産への投資に先んじて効果を発揮するが、どちらの投資も失敗する可能性はある。
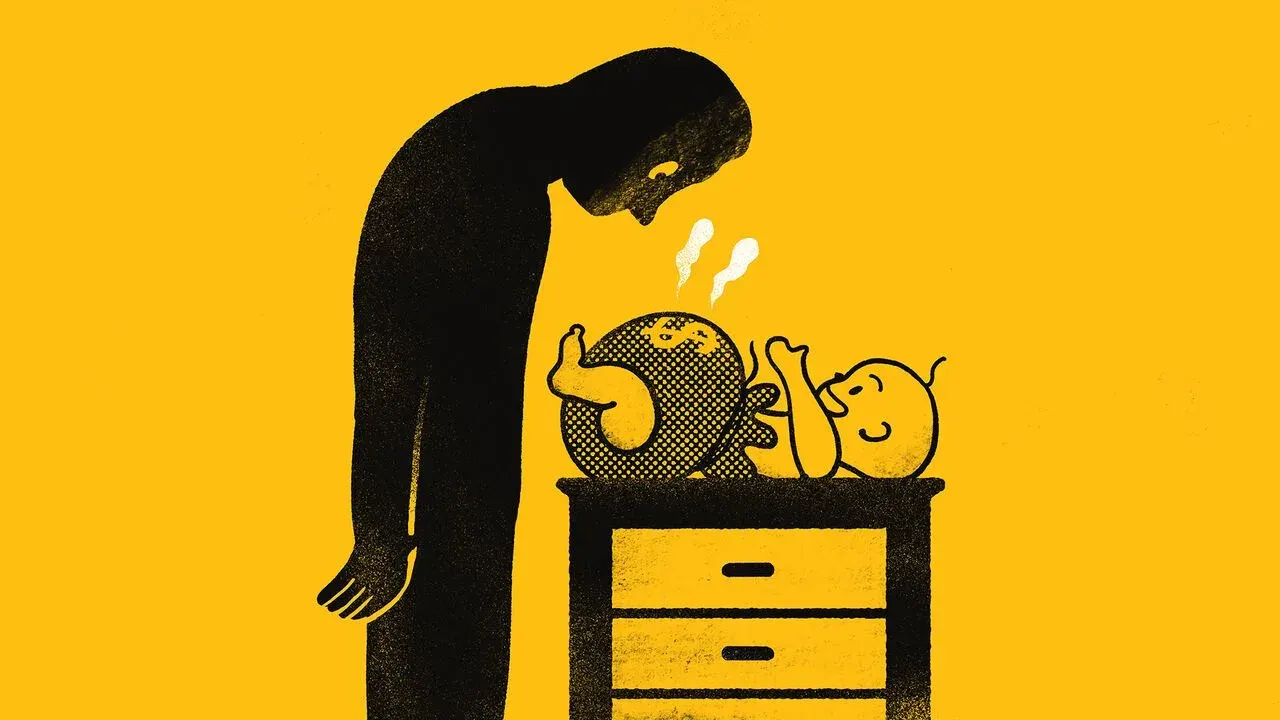
複利の魔法に心ひかれる新米の親にとって、赤ちゃんへの投資は心そそられる話だ。人生と潜在的なリターンが何十年も先まで続くため、今日の少額でも莫大に増える可能性がある――だが、子ども自身への投資はさらに高いリターンを生むこともある。
今日投資した1000ドルが、子どもが80歳になるまでにいくらになるかを示す。実質年率5.2%は、過去125年間の世界株式の平均リターン。
複利は若いほど味方になる
忍耐、継続、倹約は投資家にとって立派な習慣だ。だが、生まれたばかりの赤ちゃんに共通する美徳ではない。この小さな喜びの塊は衝動的で近視眼的な思考の持ち主だ。そのうえ、身の丈を完全に超えた暮らしをする、自然界屈指のただ乗り屋でもある。
それでも、人生と潜在的なリターンは何十年も先まで広がっている。長い時間軸は変動を平準化し、より多くのリスクを取ることを可能にする。経済学者のイアン・エアーズとバリー・ネイルバフの2人は、株式への長期リターンは(うまくいけば)借入金利を上回るため、若い労働者は借金をして株を買うべきだと提唱している。この理屈が20代に当てはまるなら、さらに20年ほど長い時間軸を持つ乳児にはなおさら当てはまる。
子どものための税制優遇の貯蓄法
金融投資の選択肢は多岐にわたる。多くの国では、親が子どものために貯蓄するための税制優遇策を用意している。米国のちびっ子たちは今、トランプ口座を利用できる。連邦政府からの1000ドルの支給金で始まり、子どもが18歳になるまで投資信託やインデックス連動商品で運用でき、その間は課税が繰り延べられる。
さらに税制優遇が大きい529口座もあるが、こちらは指定された教育目的にしか使えない。英国では、年間最大9000ポンド(1万1900ドル)まで投資できるジュニア個人貯蓄口座(ジュニアISA)がさらに税制面で有利だ。税制上の特典がなくても、赤ちゃんのための投資は楽しいものだ。
なぜ多額の信託基金が裏目に出るのか
多額の信託基金を作ると、子どもが怠け者になってしまうのではないかと恐れる親もいる。19世紀の米鉄鋼王アンドリュー・カーネギーは、財産が子孫の勤労意欲を鈍らせることを恐れ、資産の大部分を寄付した。
2000年から2004年にかけてのノルウェーの相続に関するより最近の研究では、30万ノルウェークローネ(当時の約4万ドル)以上を相続した人々は、その後6年間で労働時間を7~10%減らしたことが分かった。
人的資本が先、金融資産は後
人的資本 ――子どもの代わりに保有する金融資産ではなく、子どもの健康や教育、スキルに費やす支出のこと。
このため、人的資本への投資はより魅力的に映る。1970年代から80年代にかけて、経済学者のゲーリー・ベッカーとナイジェル・トームズの2人は、親は早い段階で教育やスキルに投資する方が得策だと理論化した。例えば、子どもに読み方を教えるのに多額の費用はかからないが、将来の収入に大きな可能性を開く。
人的資本への投資が収穫逓減に直面してから、金融資産への投資が意味を持ち始める。その後の豊富な実証研究がこの理論を裏付けてきたし、充実した人生を送る助けにもなる。
基礎的スキルを超えると、選択は難しくなる
しかし、基礎的スキルを超えると、人的資本への投資は難しい問題をはらむ。こうした投資は換金できない埋没費用だ。代替もきかない。高等数学の個別指導と中国語のレッスンは同じではない。子どもはそれぞれに異なる(そして予測不能な)反応を示す。
赤ちゃんへの投資を魅力的にする超長期の時間軸は、不確実性も高める。今日価値のあるスキルが、AIの時代には陳腐化しているかもしれないのだ。
新米の親がすべきこと
では、新米の親は何をすべきか。最も明らかな金融面の選択肢は、ただでもらえるお金を受け取ることだ。トランプ口座の1000ドルは考えるまでもない。筋金入りの反トランプ派でさえ、受け取らなければ損だ。米国のいくつかの州による同様の助成金も、すべての親が受け取るべきだ。
大学の学費を負担することになりそうな人は、複利の魔法を最大限に生かすため、できるだけ早く529口座や同様の仕組みを利用するのが賢明だ。子どもがゆくゆく相続しそうなお金は、親の証券口座に置くより、税制優遇のある仕組みに入れておく方がよい。
投資は失敗することもある。バイオリンのレッスンは金切り声しか生まないかもしれず、ささやかな信託基金でさえ怠惰を助長しかねない。だが、少し運が良ければ、子どもの将来への投資も、子どもの代わりの投資も立派に報われるだろう。両方できる恵まれた親は、子育ての他の部分と同じように取り組むべきだ。いろいろ試して、決断にあまり悩みすぎないことだ。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.