ユーロ圏の国債利回りは、トレーダーが夏休みから戻る中で再び上昇している。ユーロ圏のソブリン債を買う者は、EU自体が発行する債券に加え、21カ国もの借り手を評価しなければならず、8月の薄商いやおなじみの季節的な上昇とも向き合う——域内の指標資産である10年物ドイツ国債(ブント)の利回りは、8月が終わると約0.15ポイント上昇する癖がある。今年はその動きが早く現れ、ドイツをはるかに超えて広がった。
- 投資家が国債を売り浴びせる中で世界のソブリン利回りが急上昇し、ユーロ圏の利回りも上昇しているが、2008年のピークはまだ下回っている。
- 欧州の上昇を促す3つの重圧:イラン戦争に伴うエネルギー由来のインフレ、ドイツとフランスの逼迫した財政、長期資本を巡る世界的な争奪戦。
- 大量の供給、縮小するECBの保有残高、年金からヘッジファンドへの需要シフトにより、当面の緩和は見込みにくい。
世界の利回りが急上昇し、欧州も巻き込まれる
世界のソブリン債市場はここ数週間で過熱している(図表1参照)。インフレの上振れリスク、経済成長への疑念、財政引き締めへの消極姿勢に警戒し、保有者が国債を売り浴びせたことで、利回りはほぼ全面的に急上昇した——利回りが上がると価格は下がる。
9月1日の日本10年債利回り——30年ぶりに到達
米30年国債——8月中旬の19年ぶり高水準をわずかに下回る
英30年ギルト——1998年以来の弱さ
9月1日、日本の10年債利回りは30年ぶりに3%に到達した。米30年国債は8月中旬に付けた19年ぶりの高水準である5.31%をわずかに下回る水準にある。同年限の英ギルトは現在5.9%で、1998年以来の弱さで取引されている。
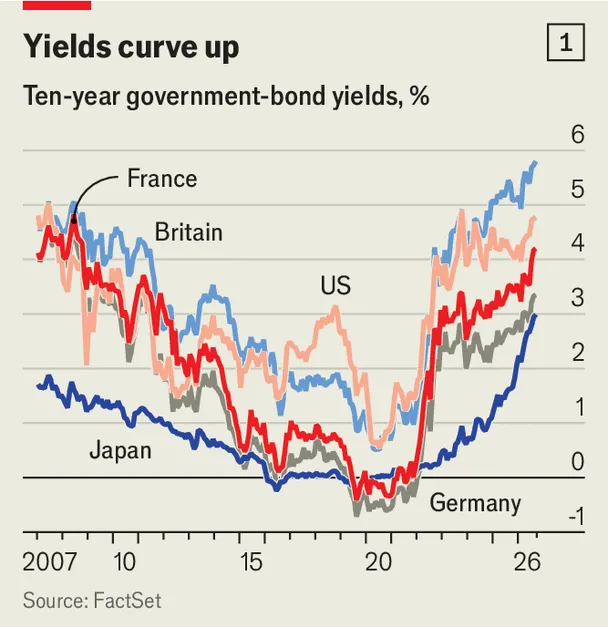
欧州はまだそこまでの極端には達していない。10年物と30年物のブント利回りは2008年のピークを大きく下回っている。同年限のフランス国債も当時を上回ってはいない。それでも、欧州で国債を発行する政府は独自の重圧に苦しんでいる。
ユーロ圏の利回りを押し上げる3つの重圧
1.ECBが容易に抑えられないエネルギー由来のインフレ
内需の活発さを主因に物価上昇が加速する米国とは異なり、欧州の圧力は金利政策の手が届かない供給面に由来する。すなわちイラン戦争がもたらしたエネルギーショックだ。トレーダーは現在、欧州中央銀行(ECB)が2027年半ばまでに政策金利を2.9%まで引き上げると予想している。2月下旬に米国とイスラエルがイランを攻撃する前は2%だった。
インフレリスクが高く、その出所が供給面にある場合、保有者は将来にわたり債券を持ち続けることへのより大きな見返りを求める。その一部は、予測不能な物価変動への備えが必要なことを反映している。また一部は、供給ショック時には株式と債券が互いを補い合うのではなく、しばしば連動して下落することを反映している。それにより分散ポートフォリオ内でのヘッジ手段としての債券の機能が弱まるため、買い手を引き付けるには利回りを上げなければならない。
2.ドイツとフランスの逼迫する財政
投資のための借り入れに対するドイツの新たな積極姿勢と、フランスの慢性的な放漫財政が相まって、2025年以降、借入コストは上昇した。そしてそれが債務の利払い費を膨らませている。
格付け会社のフィッチは、フランスが2028年には国家収入の6%を利払いに充てると推計している。2019年の3%からの上昇だ。イタリアは同じ期間に7%から8.8%に上昇するという。
欧州では対GDP比で見た税負担が米国よりはるかに大きいため、財政赤字を埋めるべくさらに増税するのは難しい。歳出削減は政治的に有害であり、とりわけ大陸全土でポピュリストの挑戦者が勢いを増す中ではなおさらだ。
3.世界的な資本獲得競争とデュレーションリスク
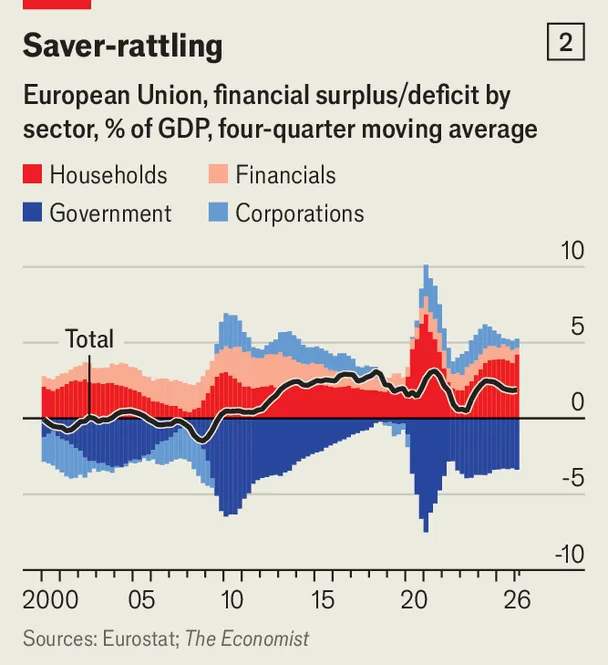
インフレとは別に、利回りへの上昇圧力は欧州域外での成長と設備投資を反映しており、資金を他へ引き寄せている。米国経済は人工知能(AI)インフラの建設に支えられ、力強く前進している。そのブームをけん引する大手テクノロジー企業は、2025年から2030年にAIデータセンターに5兆ドル超を投じると予測されている。欧州における同種の支出は微々たるものだ。投資不足もあって収益性は低下しつつあるものの、欧州企業は依然として純貯蓄主体である(図表2参照)。
しかし、欧州企業がAI競争から一線を画していても、欧州のソブリン借り手はその引力から逃れられない。米巨大テクノロジー企業はその巨額支出を賄うべく自社の長期債を売り出している——銀行のゴールドマン・サックスの試算では今年2,500億ドル、2027年に4,000億ドルに上る。こうした資金豊富な企業の売り手は国家に並ぶ信用力を備え、買い手の資金を巡って政府と競合する。ECBによると、今年のユーロ建て社債発行額の1割近くを彼らが占める。
世界的な借り入れの拡大は長期債の過多を意味する。そのため投資家は追加の「デュレーションリスク」——金利が動いたときに債券価格がどれだけ変動するか——を負わざるを得ない。ECBが保有残高を縮小し、2022年以降€1.2trn減少してさらに縮小が続いているため、欧州の供給はなお大きい。
一方、主要な保有者の需要は冷え込んでいる。確定給付型の年金制度を支えるために長期債を大量に抱え込んだ年金基金は、株式のようなハイリスク資産でより高いリターンを追う確定拠出型プランへ移行している。その空白を埋めるヘッジファンドのような新規参入者は、はるかに厳しい条件交渉を求める。
2022年以降のECBの債券保有残高の減少分——投資家が吸収すべき長期債の供給増につながっている。
緩和が見込みにくい理由
「われわれは新たな世界マクロ体制にある。」
フレイヤ・ビーミッシュ · TSロンバード(調査会社)
この評価は市場のムードを要約している。エネルギー由来のインフレ期待、膨らむソブリン資金需要、米企業借り手との激しい競争がいずれも同じ方向に作用する中、投資家は利回りが近く低下する理由をほとんど見いだせない。ビーミッシュ氏が言うように、債務者はただ現実に適応すべきなのだ。
経済・金融・市場の主要ニュースに関する専門家の分析をもっと読むには、週刊の購読者限定ニュースレター「マネー・トークス」にご登録ください。
出典・ソース
市場データと図表:エコノミスト。9月上旬時点の日本・米国・英国のソブリン利回り。フランスとイタリアの債務利払いに関するフィッチの推計(2028年と2019年の比較)。ユーロ建て社債発行とポートフォリオ縮小に関するECB。米テクノロジー企業のAI債券発行に関するゴールドマン・サックスの推計。
音声:エコノミスト——金融と経済:債券利回り。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.