Audio
Listen to the article
- 米国の連邦債務は40兆ドルを突破したが、統一された連邦の裏付けと基軸通貨としての地位がリスクを緩和している。
- EUの債務は15.7兆ユーロ(18.2兆ドル)でGDP比83%だが、27の国が別々に借り入れているため、最も弱い加盟国並みの強靭性しか持たない。
- フランスは債務がGDP比118%、10年債利回りが4.2%、2027年の選挙を控え、現在ユーロ圏の中心的な財政リスクとなっている。
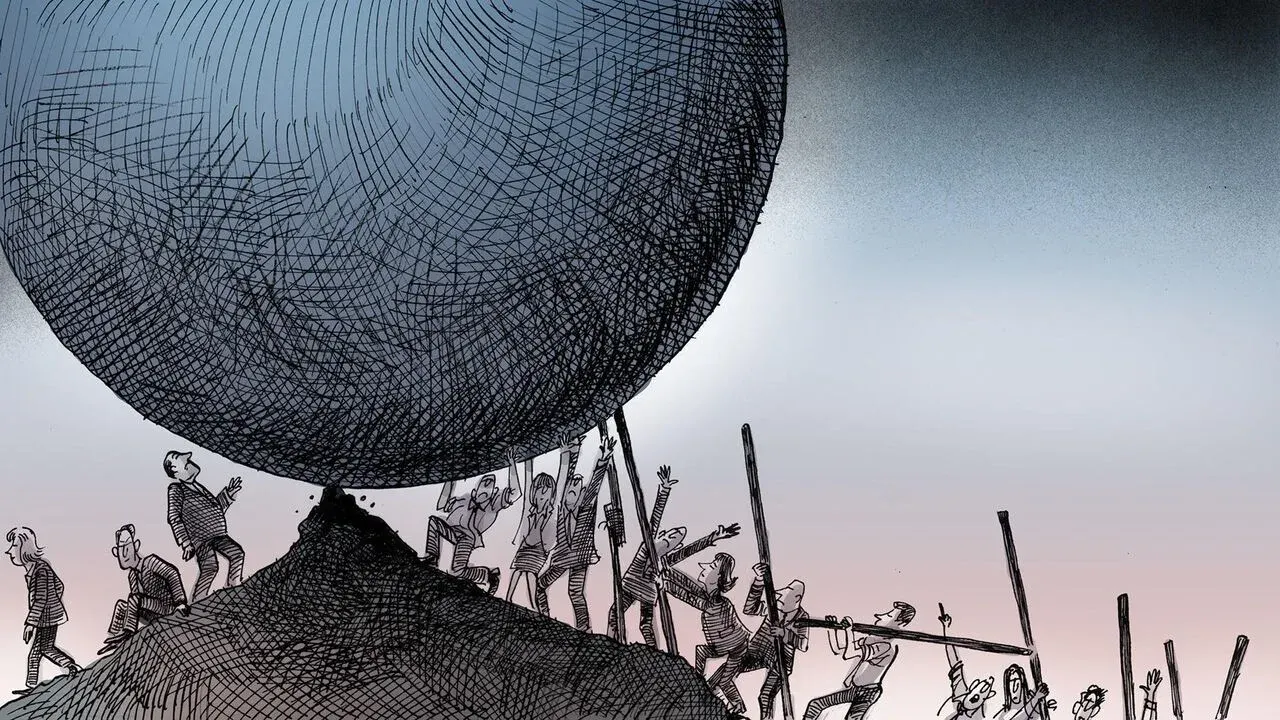
L欧州に暮らすということは、洗練された食や歩きやすい街を楽しむ一方で、経済が米国に後れを取っていることを絶えず思い知らされることでもある。だからこそ、米国の連邦債務がここ数週間で40兆ドルを超え、債券投資家がいつまで慢性的な財政赤字を支え続けるのかという疑念が浮上したとき、一部の欧州では少なからずSchadenfreude(他人の不幸を喜ぶ気持ち)が広がった。制御不能な債務混乱を熟知する欧州は、立場が逆転し、ワシントンに健全な財政運営を説教する姿を思い描いたのだ。
一見すれば、数字は旧大陸に有利に見える。欧州連合(EU)加盟国政府の債務残高は合計でわずか15.7兆ユーロ(18.2兆ドル)で、経済規模は米国よりやや小さい程度だ――欧州人は所得は低いが人口は多い。20年前、双方の債務残高対GDP比は65%前後で並んでいた。それ以降、米国は120%を超えて膨張し、国際通貨基金(IMF)は2031年までに140%を超えると予測している。欧州は「わずか」83%にとどまり、軌道もおおむね安定して、依然として広い意味で慎重な範囲内にある。
米国連邦債務
EUの債務残高対GDP比
米国の債務残高対GDP比 現在→IMF2031年予測
しかし、米国に説教しようとする欧州人は――ワシントンもドラギ報告のようなものを求めるだろうか――立ち止まるべきだ。米国がより大きな債務を抱える一方で、より深刻な債務問題を抱えているのは欧州のほうだ。米国は基軸通貨と拡大する経済という恩恵を受けている。欧州のハンディキャップは一言に集約される。フランスだ。
なぜ欧州のより小さな債務の方が危険なのか
欧州と米国の借り入れを比較することは、表面的な合計が示すよりも複雑だ。米国が確かに過剰に借りている一方で、欧州は最も厄介な場所で借金を抱えている。何兆ドルもの連邦証券の利払いにおいて、米国は構成要素の単なる寄せ集めよりも強力だ。連邦全体が借り入れた1ドル1ドルを保証しているからだ。
逆に欧州では、ほとんどの借り入れを27の加盟国が担い、連合を維持するためには各国がそれぞれの債務を履行する義務を負う。そのためEU――少なくともその中核をなすユーロ圏――は、ギリシャが債務不履行寸前までいったときに示されたように、最も脆弱な加盟国並みの強靭性しか持たない。
多くのEU諸国は管理可能な債務水準を保っており、とりわけドイツとその北部の近隣諸国がそうだ。ギリシャやスペインなど、債務水準は高いが債券市場の監視者をなだめるのに十分な成長を生み出している国もある。フランスは際立って、財政的な余裕――債務残高はGDP比118%に相当する――も、勢い――直近の四半期は期待外れの0%成長――も持ち合わせていない点で異例だ。
ユーロ圏の脆弱性の中心にあるフランス
フランス国債利回りは18年ぶりの高水準
その結果、フランスの10年物国債利回りは現在4.2%に達し、18年ぶりの高水準となった――大陸の常連の проблем児であるイタリアさえ上回っている。これは部分的には世界的な傾向を反映している。投資家がインフレや地政学を懸念するなか、どこの国もより高い金利に直面しているのだ。しかし、フランス国債とドイツ国債の利回り格差、すなわちパリが債権者にリスクの高い自国債券を引き受けてもらうために支払わなければならない上乗せ金利(プレミアム)は、現在1ポイント近くまで拡大している。
EU諸国間の金利のばらつきは、2010年代のユーロ圏危機の際に見られた緊張に比べればはるかに小さい。それはひとえに欧州中央銀行(ECB)のおかげであり、同中銀はユーロ圏のいずれかの政府の資金調達コストが過度に上昇した場合には介入する可能性を示唆してきた。だが、中銀の支援は、窮地に陥った政府が信頼できる改革を約束し、財政の混乱を正すことが前提とされている。
2027年の選挙がリスクを高める
政治がそうした堅実な政策を妨げることは多く、欧州はこの先、政治日程が目白押しだ。2027年には、債務を多く抱える4カ国であるフランス、ギリシャ、イタリア、スペインで国政選挙が予定されている。有権者に甘い政策で取り入ろうとするなか、財政規律は緩む可能性が高い。
ここでもフランスは際立っている。世論調査で首位に立つのは、かつてユーロ離脱を主張したポピュリストのマリーヌ・ルペン氏だ。最近では、彼女の党の党首がECBに何らかの支援を促す可能性を示唆した。ポピュリスト左派のライバルであるジャン=リュック・メランション氏は、フランス国債の一部を「燃やしたい」と宣言している。穏健な中道派でさえ、EU条約が求める財政赤字3%への回復を近い将来に提案する者はいない。
フランスが次のギリシャになると示唆するのは、少なくとも当面は、誇張された警鐘と言える。それでも、フランスの放漫財政はすでに欧州の財政をめぐる政治を変えつつある。
なぜEU共同債の発行が停滞しているのか
米国が巨額の財政赤字を維持できる理由の一つは、膨大な量の国債が世界の基軸通貨建てで価格付けされ、混乱期に神経質な投資家にとって手軽な避難先となっていることだ。欧州はこの「法外な特権」の一部を手に入れたいと長く望んできた。
一つの試みは、EUが27加盟国すべてによって共同保証される独自の連邦債を発行することだった。EUはパンデミックからの復興計画の資金を賄うため、2021年に大規模な発行を開始した。その後、防衛費を賄うために追加の共同債を発行することが多く期待され、欧州の「戦略的自律性」拡大を求めるフランスのエマニュエル・マクロン大統領の訴えとも響き合った。
しかし、フランスの継続的な財政の逸脱が、さらなる共同借り入れの見通しを潰した可能性が高い。フランスとドイツの国債利回りの差が広がれば広がるほど、共同債が発行されるたびにベルリンからパリへ――そして広くEU全体で資金に余裕のある国から資金繰りに困る国へ――流れる隠れた移転の規模は大きくなる。当初から制度拡大に熱心ではなかったドイツにとって、今や強力な反対理由がある。市場での信用力が問われる放蕩な相手と、誰が喜んで共同口座を共有したいと思うだろうか。
フランスの財政の緩みは長らくフランス人自身に代償を強いてきた。今や他の欧州人もそのツケを払わされている。
本記事は2026年9月5日号の印刷版の欧州セクションに「Union dues(組合費)」という見出しで掲載されたものです。
EUの債務残高合計15.7兆ユーロ(18.2兆ドル)、EUの債務残高対GDP比83%、米国の債務残高対GDP比は120%超、IMF予測では2031年までに140%超、20年前は双方とも65%前後。フランスの債務はGDP比118%、フランス10年債利回り4.2%。EU条約上の財政赤字の基準は3%。出典:IMF、各国統計、市場価格。
2026年9月5日号より
目次で本セクションや他のセクションの記事をさらにご覧ください。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.