Audio
Listen to the article
- 美国联邦债务已突破40万亿美元,但其统一的联邦信用背书和储备货币地位缓解了风险。
- 欧盟负债达15.7万亿欧元(18.2万亿美元),占GDP的83%——但27个分散的借款主体使其整体韧性取决于最薄弱的成员。
- 法国债务占GDP达118%,10年期国债收益率达4.2%且面临2027年大选,已成为欧元区核心的财政风险。
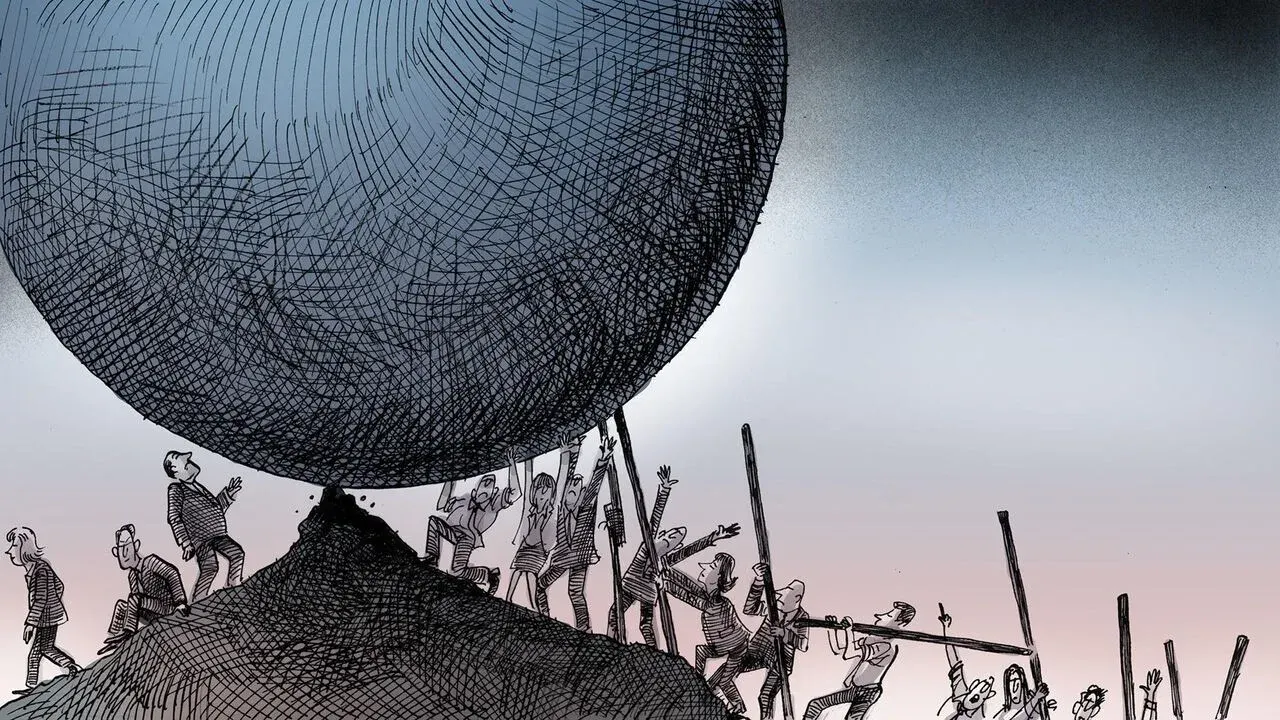
Living in Europe means enjoying refined food, cities built for walking, and endless reminders that its economy trails America’s. So when United States federal debt crossed $40trn in recent weeks and prompted doubts about how much longer bond investors will bankroll chronic deficits, some European circles felt a measure of 幸灾乐祸. Europe, well versed in runaway debt turmoil, could imagine reversing roles and lecturing Washington on sound stewardship.
乍看之下,数据似乎对旧大陆有利。欧盟各国政府的合并负债仅为15.7万亿欧元(18.2万亿美元),而其经济规模仅略小于美国——欧洲人收入较低但人口更多。二十年前,双方的债务占GDP比重均约为65%。此后美国的债务比重已飙升至120%以上,国际货币基金组织预计到2031年将超过140%。欧洲则“仅为”83%,且走势大致平稳,仍处于总体审慎的范围内。
美国联邦债务
欧盟债务占GDP比重
美国债务占GDP比重,现今 → 国际货币基金组织2031年预测
然而,那些想要向美国说教的欧洲人——华盛顿是否也需要一份自己的《德拉吉报告》?——应该三思。虽然美国背负的债务更多,但欧洲面临的债务问题更为严峻。美国得益于全球储备货币和不断扩张的经济。欧洲的短板可以归结为一个词:法国。
为何欧洲更少的债务反而更危险
将欧洲与美国的借贷进行对比,远比表面上的总额数字复杂。美国的欠债确实过多,但欧洲的债务却集中在最棘手的地方。在偿付数万亿美元联邦证券的利息方面,美国比其各部分的简单相加更为强大:整个联邦为每一美元借款提供担保。
相反,在欧洲,大部分贷款由27个成员国各自承担,每个国家都必须履行各自的义务,联盟才能维系。这使得欧盟——至少是以其为核心的欧元区——的韧性取决于其最脆弱的成员,正如希腊在濒临违约时所展现的那样。
许多欧盟国家的债务负担尚可控,尤其是德国及其北方邻国。另一些国家,如希腊和西班牙,虽然债务高企,但仍能实现足以安抚债券卫士的增长。法国则与众不同,既没有财政空间——其负债相当于GDP的118%——也缺乏增长动能——最新季度增速令人失望地为0%。
法国处于欧元区脆弱性的中心
法国收益率创18年新高
因此,法国10年期国债收益率现已触及4.2%,为18年来最高水平——甚至超过了欧洲大陆一贯的问题借款国意大利。这部分反映了一种全球性趋势:由于投资者担心通胀和地缘政治,各国都面临更高的融资成本。但法国与德国国债之间的利差,即巴黎为说服债权人接受其风险更高债券而必须支付的溢价,现已接近一个百分点。
欧盟各国利率的分化程度仍远低于2010年代欧元区危机期间的紧张水平。这在很大程度上归功于欧洲央行,该行已表示,如果任何欧元区政府的融资成本过度攀升,它可以进行干预。然而,央行的支持本应以陷入困境的政府承诺推行可信的改革、整顿财政混乱为前提。
2027年大选推高风险
政治常常阻碍这类明智的政策,而欧洲前方正面临密集的政治议程。2027年,法国、希腊、意大利和西班牙这四个高负债国家都将举行全国性选举。随着选民被各种甜头拉拢,财政约束很可能会被削弱。
法国再次显得与众不同。民调领先者是民粹主义者玛丽娜·勒庞,她此前曾主张退出欧元。最近,她所在政党的领导人暗示可能会推动欧洲央行以某种方式提供帮助。她在民粹左翼的对手让-吕克·梅朗雄则宣称希望“烧掉”部分法国国债。即使在理性的中间派中,也没有人提议在短期内将赤字恢复到欧盟条约所要求的3%水平。
认为法国就是下一个希腊是夸大的危言耸听——至少目前如此。尽管如此,法国的挥霍已在改变欧洲的财政政治。
为何欧盟联合发债如今陷入停滞
美国能够维持巨额赤字,部分原因在于其庞大的国库券供应以世界储备货币计价,使其在动荡时期成为紧张投资者的便利避风港。欧洲一直渴望分得这份“过度特权”的一杯羹。
其中一项尝试是让欧盟发行由全部27个成员国共同担保的联邦债券。该集团于2021年开始大规模发债,为其疫情复苏计划提供资金。许多人曾预期,未来会出售更多联合债务来支付防务开支,这与法国总统埃马纽埃尔·马克龙呼吁提升欧洲“战略自主”的诉求相呼应。
然而,法国持续的财政滑坡很可能已经扼杀了更多集体借款的前景。法国与德国国债收益率之间的差距越大,每当发行共同债券时,从柏林到巴黎——广义上是从资金充裕国家到资金紧张国家——的隐性转移就越大。德国起初就从未热衷于扩大该计划,如今更是拥有了一个强有力的反对理由:谁会愿意与一个市场信誉受到质疑的挥霍者共用一个联合账户?
长期以来,法国财政的松懈让法国人自己付出了代价。如今,其他欧洲人也在为此买单。
本文刊载于2026年9月5日印刷版的欧洲版块,标题为《联盟会费》。
欧盟合并负债15.7万亿欧元(18.2万亿美元);欧盟债务占GDP比重83%;美国债务占GDP比重超过120%,国际货币基金组织预测到2031年将超过140%;二十年前两者均约为65%。法国债务占GDP 118%;法国10年期收益率4.2%。欧盟条约规定的赤字参考值为3%。来源:国际货币基金组织;国民账户;市场价格。
来自2026年9月5日刊
在目录中探索本版块及更多精彩内容。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.