Audio
Listen to the article
英伟达正在引领人工智能热潮。凭借市场对其AI芯片永不满足的需求,英伟达市值高达5.4万亿美元,如今却因价值1万亿美元、为其GPU买家提供融资的交易而面临泡沫质疑。然而,仔细观察就会发现,这些巨额赌注正是资本主义本应有的运作方式。
- 英伟达于1993年以拉丁语中“嫉妒”一词命名,如今以5.4万亿美元市值成为全球最有价值的公司,明年净收入或达3700亿美元,到2029年销售额有望达到1万亿美元。
- 通过价值1万亿美元、向买家提供现金或担保的交易,批评者担心出现类似思科在2000至2001年时期的“供应商融资”。
- 凭借990亿美元现金、翻倍增长的销售额、75%的毛利率和真实的AI收入,英伟达可以用现金而非债务为其赌注兜底。
为何英伟达令人羡慕——又令人恐惧
英伟达于1993年以拉丁语中意为“嫉妒”的词汇命名。果然,这家美国巨头令人艳羡不已。全球对其图形处理器(GPU)——驱动人工智能的芯片——的需求永不满足,使英伟达成为全球市值最高的公司,达5.4万亿美元。明年,它还可能成为盈利最高的公司,净收入达3700亿美元。到2029年,其销售额有望达到1万亿美元。
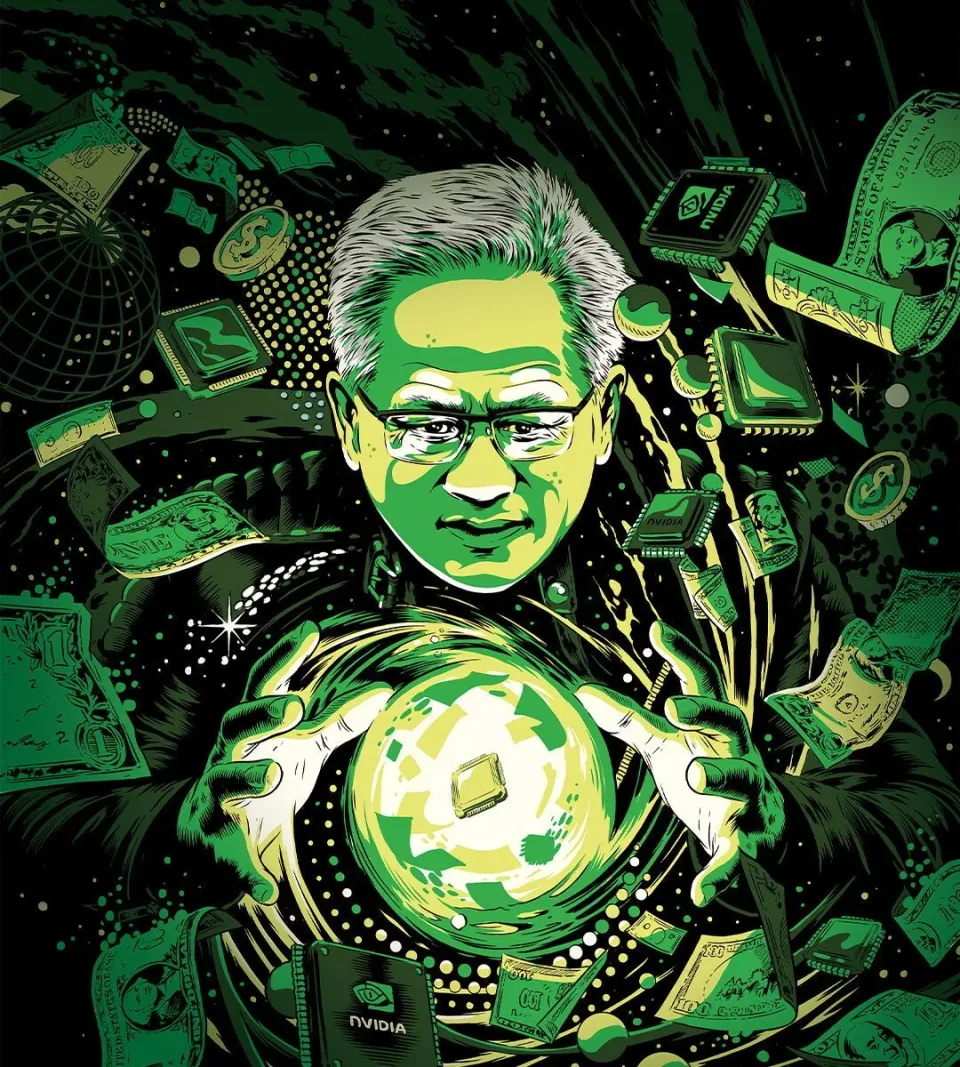
英伟达老板黄仁勋确实是AI热潮核心的魔术师。其公司股价已是2022年底ChatGPT发布时的14倍。力挺AI的十大上市公司占标普500指数市值的40%。仅英伟达一家就占8%,而且与生产智能手机和汽车的苹果或特斯拉不同,它几乎完全是一场对AI的押注。自2023年以来,美国股市每1美元回报中约有15美分由该公司创造——正是这些回报在利率上升、关税加征以及与伊朗发生战争的情况下,支撑了消费者支出。
然而,许多人也在更令人担忧的意义上把黄先生视为魔术师,担心他是一个吹大危险泡沫的幻术师。通过价值1万亿美元的交易,英伟达向数据中心运营商和AI实验室提供现金或担保,以便它们购买其GPU。有人称其为“AI银行”。至少,英伟达的批评者说,它的财务运作带有2000至2001年互联网泡沫时期思科等网络设备制造商“供应商融资”的味道,而那场泡沫的破裂曾引发经济衰退。
然而,仔细观察就会发现,这些担忧大多没有根据。如果英伟达对AI的押注成功,可能会加速该技术的普及,提高生产率和生活水平。如果押注失手,成本将主要由英伟达的股东承担。这正是资本主义本应有的运作方式。
泡沫论:思科、供应商融资与AI代币
的确,互联网泡沫与AI热潮有着令人不安的相似之处:令人兴奋的新技术、史诗般的牛市、自负的科技老板。英伟达从向视频游戏玩家和加密货币矿工出售芯片,到成为经济命脉,崛起速度如此之快,以至于许多人还不知道如何念它的名字(读作“en-vidia”,而非“nuh-vidia”)。这与思科的崛起如出一辙,思科在2000年也曾短暂成为全球市值最高的公司。正如思科路由器和交换机的销售预设了网络流量将指数级增长,英伟达GPU收入的背后也是对AI代币无尽需求的假设。
思科对最终需求的判断是对的,但对时机的判断错了——于是有了互联网泡沫破裂。如今,难以预测的是AI普及的速度。抛开那些沉迷于Claude的软件工程师不谈,AI的使用仍处于萌芽阶段。如果普及速度不能很快腾飞,英伟达的客户可能恰恰在芯片制造商自身销售骤降时要求兑现担保。由于没人确定GPU贬值的速度有多快,英伟达收回的任何二手芯片都可能一文不值。
为何英伟达不是思科
英伟达的财务魔术部分出于防御。其最新款GPU已不再独享市场。英伟达约一半收入来自美国云计算“超大规模”企业,主要是亚马逊、谷歌、Meta和微软,而这些企业正在设计自己的芯片。非英伟达AI芯片占市场份额的38%,高于2023年的26%。为了保持领先,英伟达过去将超过五分之一的销售额投入研发,如今投入占比不到十分之一。
最后,英伟达财务承诺的规模看起来可能令人恐惧。摩根士丹利估计,到2029年初,其总体信用风险敞口——即适度的借款加上对客户的支持——将达2000亿美元。未来,英伟达的影子债务可能达到3000亿美元甚至更多。这是一个庞大的数字:如今只有美国六大银行的债务超过这一规模。
全球最有价值的公司
资产负债表上的现金
毛利率,高于此前不足60%的水平
然而,与互联网泡沫时期的不同之处比相似之处更为重要。英伟达的资产负债表异常强健。公司拥有990亿美元现金,而且还在不断增加。过去三年,年销售额每年大约翻一番。毛利率已从不足60%增至75%。黄先生的“信徒型CEO”地位如今可与埃隆·马斯克比肩。但马斯克的公司(特斯拉)几乎不产生现金,或(SpaceX)大量烧钱,而英伟达今年将产生约2000亿美元现金。
这意味着,思科当年靠的是债务,而英伟达可以用现金为其GPU买家的交易兜底。即使其承诺全部到期,且现金流从明年起不再增长,到2028年,其杠杆率仍将低于如今标普500指数中除39家非金融公司之外的所有公司。只有当利润从这一平台水平下跌60%,英伟达才会失去投资级信用评级。
AI需求真实存在,只是还远远不够
而且,对AI的需求并非虚幻,不像Pets.com和其他没有收入的互联网宠儿那样。领先的AI实验室Anthropic的销售额从第一季度的50亿美元飙升至第二季度的115亿美元。其主要竞争对手OpenAI可能也不相上下。超大规模企业也在确认AI收入。总体而言,AI每年可能为美国科技公司带来约1500亿美元收入,而几年前还是零。这仍远低于覆盖AI资本支出所需的2.5万亿美元,但增长迅速。
美国股市自2023年以来每1美元回报中,就有这一份额由英伟达创造——正是这些回报支撑了消费者支出。
值得一搏的资本主义赌注
黄先生认为,AI革命的最大障碍不是对AI缺乏需求,而是基础设施不足。市场无法提供所需规模的资金,因此英伟达亲自提供融资。英伟达在权衡风险与回报方面具有优势。尽管这一赌注大到足以影响经济,但它本质上是一场企业家式押注。每家将现金再投资而非返还股东的公司,也都在赌自己能战胜市场。公司的存在就是为了进行这种集中的押注。如果投资者想分散风险,他们可以自己去做。
而且,黄先生并不孤单。超大规模企业——在英伟达崛起之前全球最成功的公司——正在进行同样的押注。华尔街一些大机构也是如此。上个月,高盛、贝莱德、黑石等与英伟达一起加入了一项5000亿美元的数据中心计划。黄先生的股东们也是如此,他们尚未急于离场。如果他们都错了,亏的是他们自己的钱。如果他们是对的,AI时代可能会早一点到来。■
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.