Audio
Listen to the article
Nvidia impulsa el auge de la IA. Valorada en 5,4 billones de dólares gracias a la demanda insaciable de sus chips de IA, ahora afronta temores de burbuja por acuerdos por valor de 1 billón de dólares para financiar a los compradores de sus GPU. Sin embargo, si se mira más de cerca, sus enormes apuestas son como se supone que debe funcionar el capitalismo.
- Nvidia, bautizada en 1993 con la palabra latina para envidia, es la empresa más valiosa del mundo con 5,4 billones de dólares, podría generar 370.000 millones de dólares en beneficio neto el próximo año y alcanzar 1 billón de dólares en ventas en 2029.
- Mediante acuerdos por valor de 1 billón de dólares en efectivo o garantías a los compradores, los críticos temen una «financiación a proveedores» como la de Cisco en 2000-2001.
- Con 99.000 millones de dólares en efectivo, ventas que se duplican, un margen bruto del 75 % y unos ingresos reales por la IA, Nvidia puede respaldar sus apuestas con caja, no con deuda.
Por qué Nvidia inspira envidia — y temor
NVIDIA fue bautizada en 1993 con la palabra latina para envidia. Y, efectivamente, el coloso estadounidense inspira mucha. La insaciable demanda mundial de sus unidades de procesamiento gráfico (GPU), los chips que impulsan la inteligencia artificial, ha convertido a Nvidia en la empresa más valiosa del mundo, valorada en 5,4 billones de dólares. El próximo año también podría convertirse en la más rentable, con 370.000 millones de dólares en beneficio neto. En 2029 sus ventas podrían alcanzar el billón de dólares.
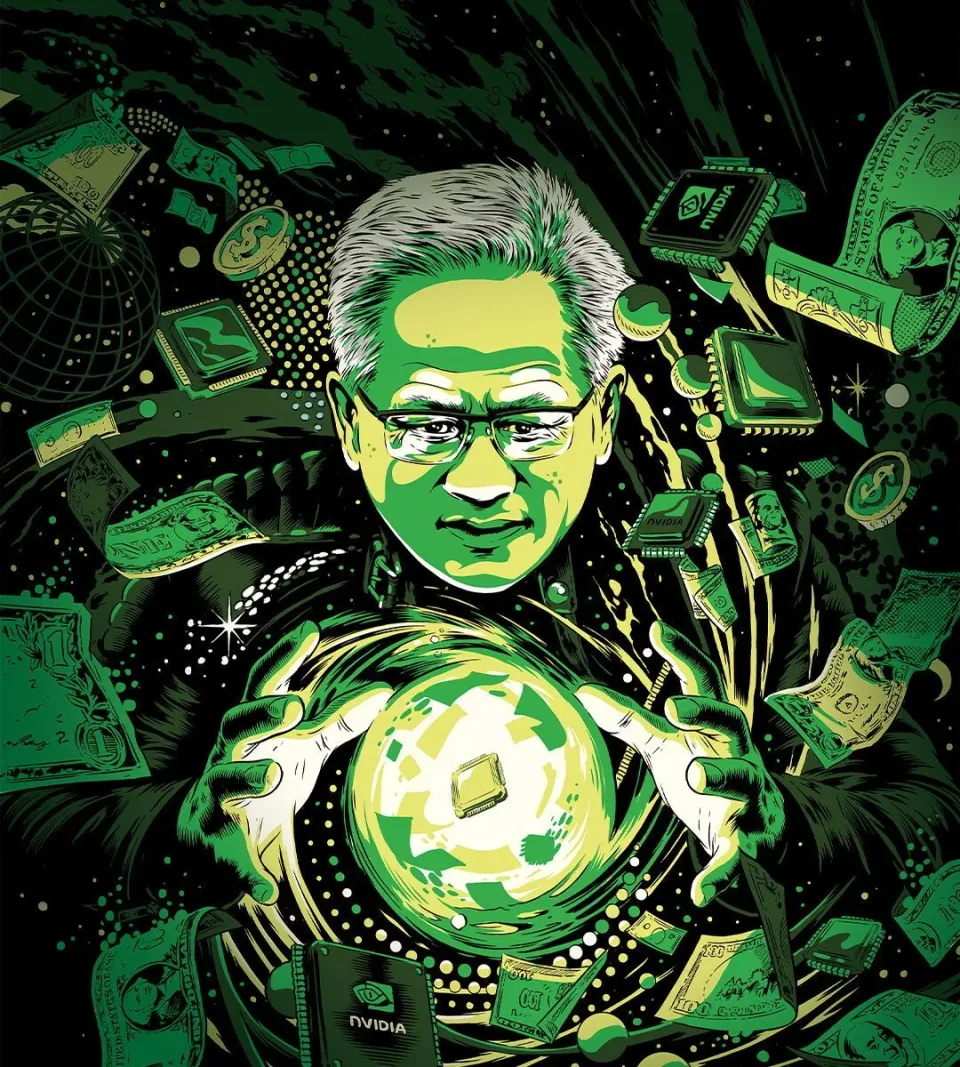
Jensen Huang, jefe de Nvidia, es realmente el mago en el corazón del auge de la IA. El precio de las acciones de su empresa es 14 veces el que tenía cuando se lanzó ChatGPT a finales de 2022. Las diez mayores cotizadas que impulsan la IA representan el 40 % del valor del índice S&P 500. Solo Nvidia representa el 8 % y, a diferencia, por ejemplo, de Apple o Tesla, que fabrican teléfonos inteligentes y coches, es casi únicamente una apuesta por la IA. La empresa ha generado unos 15 centavos de cada dólar que ha rendido la bolsa estadounidense desde 2023, unos rendimientos que han mantenido el gasto de los consumidores pese al aumento de los tipos de interés, los aranceles y una guerra con Irán.
Sin embargo, muchos también ven al señor Huang como un mago en un sentido más preocupante, y temen que sea un ilusionista que está inflando una peligrosa burbuja. Mediante acuerdos por valor de 1 billón de dólares, Nvidia proporciona a los propietarios de centros de datos y a los laboratorios de IA efectivo o garantías para que puedan comprar sus GPU. Algunos lo llaman el «banco de la IA». Como mínimo, dicen los críticos de Nvidia, su ingeniería financiera recuerda a la «financiación a proveedores» que infló los ingresos de fabricantes de equipos de red como Cisco durante la fiebre puntocom de 2000-2001, cuyo colapso provocó una recesión.
Sin embargo, si se mira más de cerca, las preocupaciones son en su mayoría injustificadas. Si las apuestas de Nvidia por la IA salen bien, podrían acelerar la adopción de la tecnología, impulsando la productividad y el nivel de vida. Si salen mal, el coste recaerá principalmente sobre los accionistas de Nvidia. Así es como se supone que debe funcionar el capitalismo.
El argumento de la burbuja: Cisco, financiación a proveedores y tokens de IA
Es cierto que los auges puntocom y de la IA comparten inquietantes similitudes: una nueva tecnología apasionante, una carrera alcista épica, jefes tecnológicos arrogantes. El ascenso de Nvidia, de vendedora de chips para videojugadores y mineros de criptomonedas a pieza clave de la economía, ha sido tan rápido que mucha gente aún no ha aprendido a pronunciar su nombre («en-vidia», no «na-vidia»). Esto refleja el ascenso de Cisco, que en 2000 también se convirtió brevemente en la empresa más valiosa del mundo. Del mismo modo que las ventas de rúteres y conmutadores de Cisco presuponían un crecimiento exponencial del tráfico web, los ingresos por GPU de Nvidia presuponen una demanda infinita de tokens de IA.
Cisco acertó sobre la demanda final, pero se equivocó en el momento, de ahí el desplome puntocom. Hoy lo difícil de prever es el ritmo de adopción de la IA. Dejando a un lado a los ingenieros de software obsesionados con Claude, el uso sigue siendo incipiente. Si no se dispara pronto, los clientes de Nvidia podrían ejecutar las garantías justo cuando las propias ventas del fabricante de chips se desplomen. Como nadie sabe con certeza a qué ritmo pierden valor las GPU, los chips usados que Nvidia recupere podrían no valer nada.
Por qué Nvidia no es Cisco
La magia financiera de Nvidia es en parte defensiva. Sus últimas GPU ya no dominan el mercado en solitario. Aproximadamente la mitad de los ingresos de Nvidia procede de los «hiperescalares» estadounidenses de la computación en la nube, principalmente Amazon, Google, Meta y Microsoft, que están diseñando sus propios chips. Los chips de IA que no son de Nvidia representan el 38 % del mercado, frente al 26 % en 2023. Para mantenerse a la cabeza, Nvidia solía gastar más de una quinta parte de las ventas en investigación y desarrollo. Ahora gasta menos de una décima parte.
Por último, la magnitud de los compromisos financieros de Nvidia puede parecer aterradora. Morgan Stanley cifra su exposición crediticia total —es decir, su modesto endeudamiento más el apoyo a los clientes— en 200.000 millones de dólares a principios de 2029. Con el tiempo, la deuda en la sombra de Nvidia podría alcanzar los 300.000 millones de dólares o más. Es una suma colosal: hoy solo los seis mayores bancos de Estados Unidos soportan más deuda.
Empresa más valiosa del mundo
Efectivo en balance
Margen bruto, frente a menos del 60%
Sin embargo, las diferencias con el auge puntocom son más importantes que las similitudes. El balance de Nvidia es extraordinariamente sólido. La empresa tiene 99.000 millones de dólares en efectivo y sigue generando más. En cada uno de los últimos tres años las ventas anuales prácticamente se han duplicado. Los márgenes brutos han crecido de menos del 60 % al 75 %. El estatus del señor Huang como consejero delegado de culto rivaliza ya con el de Elon Musk. Pero mientras que las empresas del señor Musk generan poco efectivo (en Tesla) o queman mucho (en SpaceX), Nvidia generará unos 200.000 millones de dólares este año.
Esto significa que, mientras Cisco utilizaba deuda, Nvidia puede utilizar efectivo para respaldar sus acuerdos con los compradores de sus GPU. Incluso si sus compromisos vencieran y sus flujos de caja se estancaran a partir del próximo año, en 2028 seguiría estando menos apalancada que todas salvo 39 empresas no financieras del S&P 500 en la actualidad. Los beneficios tendrían que caer un 60 % desde esa meseta para que Nvidia perdiera su calificación crediticia de grado de inversión.
La demanda de IA es real, aunque todavía no basta
Y la demanda de IA no es ilusoria, como lo fue la de Pets.com y otras favoritas puntocom sin ingresos. Las ventas de Anthropic, el laboratorio de IA líder, se dispararon de 5.000 millones de dólares en el primer trimestre a 11.500 millones en el segundo. OpenAI, su principal rival, probablemente no está muy por detrás. Los hiperescalares también están registrando ingresos por IA. En total, la IA podría estar aportando a las tecnológicas estadounidenses unos 150.000 millones de dólares al año, desde cero hace unos años. Todavía está lejos de los 2,5 billones de dólares necesarios para cubrir el gasto de capital en IA, pero el crecimiento es rápido.
de cada dólar que ha rendido la bolsa estadounidense desde 2023 lo generó Nvidia — unos rendimientos que han mantenido el gasto de los consumidores.
Una apuesta capitalista que merece la pena
El señor Huang cree que el mayor obstáculo para la revolución de la IA no es la falta de demanda de IA, sino la insuficiencia de infraestructuras. Los mercados no aportarán capital en la escala necesaria, por lo que la propia Nvidia está ofreciendo financiación. Nvidia tiene ventaja para entender el equilibrio entre riesgos y recompensas. Aunque esta apuesta es lo bastante grande como para afectar a la economía, es una apuesta empresarial. Toda empresa que reinvierte el efectivo en lugar de devolverlo a los accionistas también apuesta a que puede batir al mercado. Las empresas existen para hacer apuestas tan concentradas. Si los inversores quieren diversificar, pueden hacerlo ellos mismos.
Y el señor Huang no está ni mucho menos solo. Los hiperescalares, las empresas más exitosas del mundo antes de la llegada de Nvidia, están haciendo la misma apuesta. También lo hacen algunos grandes nombres de Wall Street. El mes pasado Goldman Sachs, BlackRock, Blackstone y otros se unieron a Nvidia en una iniciativa de centros de datos de 500.000 millones de dólares. Y también lo hacen los accionistas del señor Huang, que aún no se han apresurado a salir. Si todos se equivocan, es su dinero lo que está en juego. Y si aciertan, la era de la IA podría llegar un poco antes. ■
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.