Audio
Listen to the article
随着交易员结束夏休归来,欧元区债券收益率再度攀升。任何在欧元区购买主权债务的人,都要面对21个国家借款主体以及欧盟自身发行的债券,还要应对8月清淡的交易和熟悉的季节性上行——作为区域基准资产的10年期德国国债收益率,一过8月就习惯性攀升约0.15个百分点。今年这一走势来得更早,且远不止德国一地。
- 全球主权债券收益率飙升,投资者纷纷抛售政府债券;欧元区收益率亦在上行,但仍低于2008年峰值。
- 推动欧洲收益率攀升的三大压力:伊朗战争带来的能源驱动型通胀、德国与法国紧张的财政状况,以及对长期资本的全球争夺。
- 供给沉重、欧洲央行缩表以及需求端从养老基金向对冲基金转移,意味着短期难见缓解。
全球收益率飙升,欧洲亦被卷入
主权债务市场近几周陷入躁动(见图1)。收益率几乎全线飙升,持有者纷纷抛售政府债券——收益率上升时价格下跌——担忧通胀上行风险、对经济扩张的疑虑以及各方无意收紧财政。
9月1日日本10年期收益率——30年来首次
美国30年期国债——略低于8月中旬创下的19年峰值
英国30年期国债——1998年以来最弱水平
9月1日,日本10年期国债收益率触及3%,为30年来首次。美国30年期国债收益率仅略低于8月中旬创下的5.31%的19年峰值。可比的英国国债收益率已达5.9%,为1998年以来最弱水平。
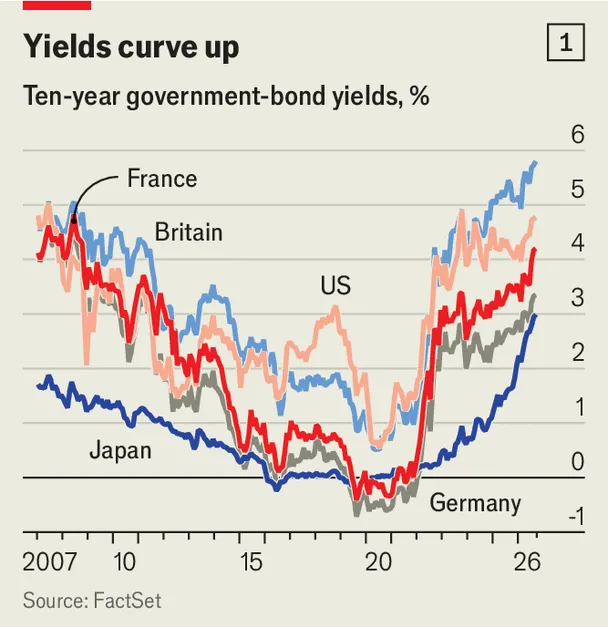
欧洲尚未达到如此极端水平。10年期和30年期德国国债收益率仍远低于2008年峰值。可比的法国国债收益率同样未超过当时的高点。即便如此,在欧洲发债的各国政府仍面临各自独特的压力。
推高欧元区收益率的三大压力
1. 欧洲央行难以驯服的能源驱动型通胀
与美国价格上涨主要源于国内旺盛支出不同,欧洲的压力来自供给端,超出利率制定者的掌控:即伊朗战争带来的能源冲击。交易员目前预计欧洲央行将在2027年年中前将政策利率上调至2.9%,而在2月下旬美国和以色列袭击伊朗之前预期仅为2%。
当通胀风险高企且源于供给冲击时,持有者会要求对长期持有债券获得更高回报。部分原因在于需要对不可预测的价格波动提供缓冲,部分原因在于供给冲击期间股票与债券往往同步下跌,无法相互对冲。这削弱了债券在混合投资组合中的对冲作用,因此收益率必须上升才能吸引买家。
2. 德国与法国紧张的公共财政
德国为投资而重新热衷举债,加上法国长期以来的财政宽松,自2025年以来推高了融资成本,进而推高了偿债账单。
评级机构惠誉估计,法国到2028年将把国家收入的6%用于支付票息,而2019年这一比例为3%。意大利的这一比例将在同一时期从7%升至8.8%。
由于欧洲的税收负担相对于GDP远高于美国,要通过进一步加税来弥补预算缺口十分困难。削减开支在政治上则极具风险,尤其是在民粹主义挑战者在整个欧洲大陆声势渐长的背景下。
3. 全球资本竞争与久期风险
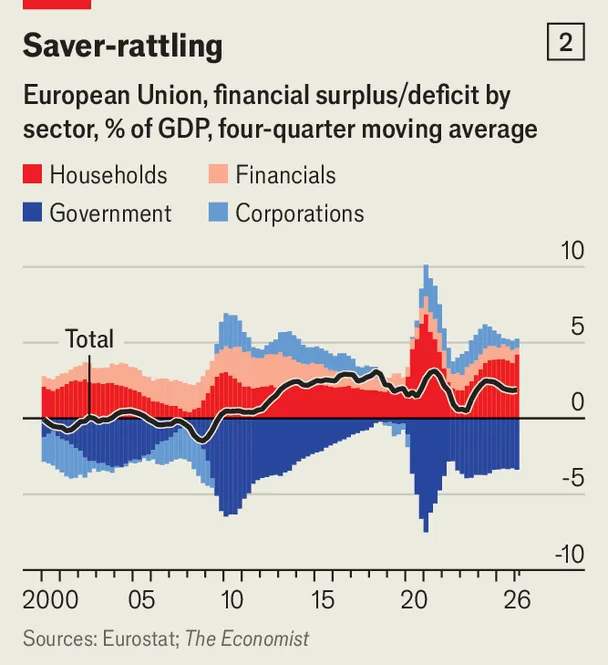
除通胀外,收益率的上行压力还反映了欧洲以外的扩张与资本支出,分流了资金。美国经济在人工智能基础设施建设的助力下强劲前行。推动这轮繁荣的大型科技集团预计将在2025年至2030年间为人工智能数据中心投入超过5万亿美元。欧洲的可比支出则微不足道。尽管盈利能力部分因投资不足而下滑,欧洲企业仍是净储蓄者(见图2)。
尽管欧洲企业置身于AI竞赛之外,欧洲的主权借款人仍感受到其牵引力。美国科技巨头正发行各自的长期债券为这场大举支出融资——据高盛测算,今年发行规模为2500亿美元,2027年将达4000亿美元。这类财力雄厚的企业发行人信用资质可与国家比肩,因此与政府争夺买家资金。据欧洲央行数据,它们约占今年欧元计价企业债发行量的近十分之一。
全球范围内借款增加意味着大量长期债券供给。这迫使投资者承担更多的“久期风险”——即利率变动时债券价格的变动幅度。欧洲的供给更大,因为欧洲央行正在缩减资产组合,自2022年以来已缩减1.2万亿欧元,且规模还在进一步下降。
与此同时,主要持有者的需求正在降温。为支持固定收益型退休计划而大量买入长期债券的养老基金,正转向追逐通过股票等更高风险资产获取更高收益的固定缴款型计划。填补空缺的新进者,如对冲基金,议价则要强硬得多。
自2022年以来欧洲央行债券持仓减少规模——增加了投资者必须吸纳的长期债券供给。
为何短期难见缓解
“我们已进入全新的全球宏观格局。”
芙蕾雅·比米什 · TS Lombard,一家研究机构
这一判断概括了市场情绪。在能源驱动的通胀预期、更重的主权融资需求以及来自美国企业借款人的激烈竞争共同朝同一方向发力的情况下,投资者几乎看不到收益率会很快回落的理由。用比米什的话说,债务人只能去适应这一现实。
欲获取更多关于经济、金融和市场重大议题的专家分析,请订阅《Money Talks》,我们的每周订户专属通讯。
资料来源
市场数据与图表:经济学人;日本、美国和英国主权收益率截至9月初;惠誉对法国和意大利偿债负担的估计(2028年对比2019年);欧洲央行关于欧元计价企业债发行与投资组合缩减的数据;高盛对美国科技企业AI债券发行的估计。
音频:经济学人——金融与经济:债券收益率。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.