Audio
Listen to the article
- 金融监管部门已告知贷款机构,可向信用良好的居民购房者提供最长达四十年的房贷期限。
- 房企开发贷款期限最长可达七年,与所资助项目的建设周期相匹配,土地出让金也可分期支付。
- 作为权衡,预售受到限制:房企在新建项目主体结构封顶前不得销售房源,且售房款只有在房屋竣工后方可支取。
根据8月28日发布的新规,中国部分购房者未来40年都将用于偿还住房债务,才能实现无贷。金融监管部门已指示贷款机构可向信用良好的居民借款人提供最长四十年的贷款期限。这一指令是针对自2021年以来陷入低迷的房地产行业推出的一系列变革之一。
这轮下行并未持续40年。但有时却让人感觉如此漫长。四十年后的中国会是什么模样?一些预测认为届时经济产出将增长三分之二,而另一些估计则认为人口将减少四分之一。其间可能出现的技术突破或政治冲击,无人能够预料。毕竟,过去四十年里中国已发生了翻天覆地的变化。
年,面向优质借款人的最长房贷期限
年,面向房企的最长信贷期限
年,房地产下行开始的年份
中国房地产新规改变了什么
修订后的框架还允许贷款机构向房企提供最长七年的信贷——期限拟与所资助项目的建设周期相对应。另一项措施则允许房企分期支付土地购置款。无论土地多么平整,购地历来都需要巨额资金投入。为支付这笔前期费用,企业往往大量举债。分期付款的方式或可减轻这一需求。
如果银行与地方政府协同配合,此类改革可让购房者和建筑企业更从容地分摊负债。不过,这也存在权衡。
预售监管收紧与恒大的阴影
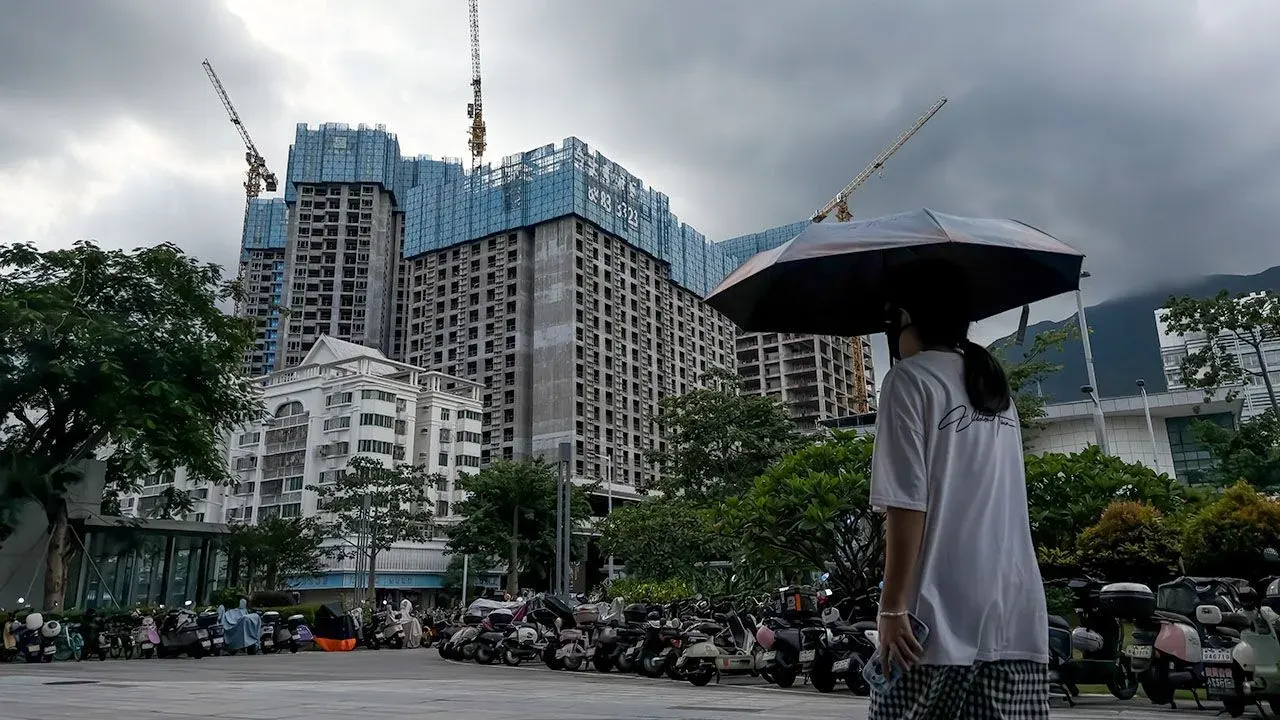
与此同时,中国监管部门收紧了另一条融资渠道:预售。房企通常在房屋竣工前就向购房者销售公寓,所得款项本应用于所预售的项目本身。然而在繁荣时期,以大型房企恒大为代表的激进企业却经常将资金挪用于其他用途。
房地产危机爆发后,许多企业缺乏完成已预售房屋所需的资金。仅清理恒大自身的遗留问题就花了五年时间。该公司创始人、过度扩张的主要推手许家印上月被判处无期徒刑。
中国监管机构决心防止再次出现预售乱象。今后,房企在新建项目主体结构完全封顶前不得销售房源。销售回款必须经过受监管的托管账户,且企业只有在房屋竣工后才能提取资金。
- 面向信用良好的居民购房者,房贷期限最长可达40年。
- 面向房企的信贷期限最长可达七年,与建设周期相匹配。
- 土地出让金可分期支付,减少了对巨额前期债务的需求。
- 新建项目主体结构封顶前不得销售房源。
- 购房款必须经过受监管的托管账户。
- 只有在房屋竣工后,房企才能提取资金。
市场更安全了,但建房更难了
理论上,这轮改革应能培育一个更安全、不易爆雷的市场。不过,它也将进一步加大房企启动新项目的难度,给销售和就业带来压力。
北京似乎急于跨越全国性的住房危机。房企却没有这种余裕。或许到2066年,这场风波将会结束。■
欲获取关于经济、金融和市场重大事件的更多专业分析,请订阅我们的每周订户专属通讯《Money Talks》。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.