Audio
Listen to the article
La deuda pública de las economías avanzadas se sitúa cerca del 110% del PIB, próxima a su máximo histórico, y los mercados de bonos están plantando cara al endeudamiento continuado. Los países ricos siguen registrando grandes déficits pese a que los tipos de interés más altos hacen mucho más gravosas las deudas antiguas.
- La deuda pública bruta de las economías avanzadas ronda el 110% del PIB, con déficits medios superiores al 4% del PIB este año y de más del 6% en Estados Unidos.
- Los rendimientos de los bonos a diez y treinta años han subido porque los inversores exigen una compensación por la laxitud presupuestaria, el riesgo de inflación y la resistencia política al ajuste.
- Estabilizar la ratio deuda/PIB exige un ajuste superior al 2% del PIB en el Reino Unido y Estados Unidos y superior al 3% en Francia, antes de las presiones del envejecimiento, la defensa y el clima.
La deuda pública es uno de los grandes inventos de la humanidad. Permite a las sociedades acumular riqueza, afrontar crisis y construir el futuro. Después de que el acceso superior al crédito ayudara al Reino Unido a derrotar a Napoleón en 1815, un historiador comparó sus líneas de crédito con la lámpara de Aladino.
Dos siglos después, durante la pandemia de covid-19, gran parte del mundo observó con similar asombro cómo los países ricos se endeudaban sin trabas para financiar ayudas a los hogares y la sanidad.
La magia del endeudamiento conlleva una tentación —una que preocupaba a David Hume y Alexander Hamilton a finales del siglo XVIII—. Si un país es lo bastante solvente para cubrir sus deudas existentes, puede pedir más prestado. Tener deudas manejables significa que puede gestionar más deuda. Y así la deuda crece fácilmente.
Si eso se prolonga demasiado, los gobiernos se topan con la resistencia. Los mercados de bonos que cubren su necesidad de deuda empiezan a cobrarles más. Endeudarse de nuevo se vuelve más difícil —y también refinanciar las deudas antiguas—. Si los gobiernos no se aprietan entonces el cinturón, la solvencia se erosiona de un modo que puede entrar fácilmente en espiral.
Deuda pública cerca del 110% del PIB — y déficits aún elevados
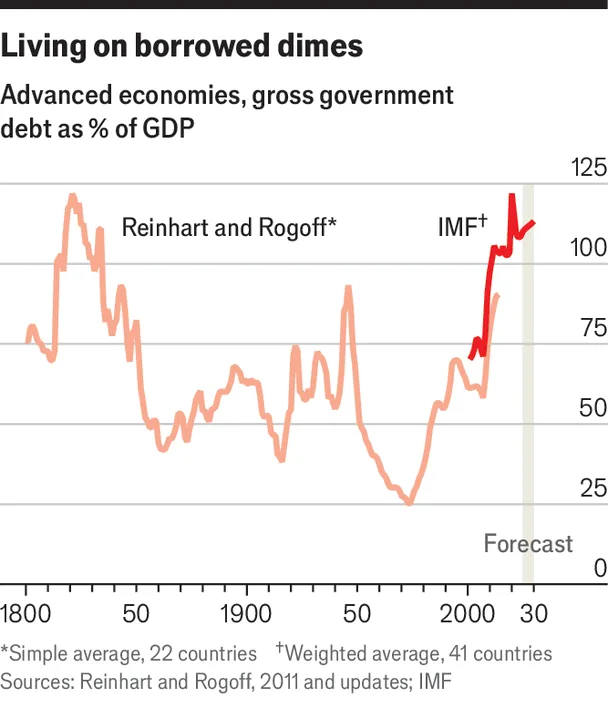
Deuda pública bruta sobre el PIB
Déficit medio, economías avanzadas
Déficit en Estados Unidos
El aumento de los tipos de interés desde 2022 —impulsado por los banqueros centrales para controlar una inflación causada en parte por el desenfreno del gasto público— ha hecho las deudas mucho más gravosas. Los países ricos en su conjunto gastan ahora en intereses una vez y media lo que destinan a defensa nacional. Y siguen endeudándose.
Una serie de crisis ayuda a explicar las elevadas deudas: la crisis financiera de 2007-09, la pandemia de covid-19 y la invasión rusa de Ucrania. También tiene la culpa el cortoplacismo persistente del tipo que temían Hume y Hamilton. Los gobiernos adoptaron mecanismos para contener la deuda, como las normas de «pago sobre la marcha» del Congreso en Estados Unidos y el Pacto de Estabilidad y Crecimiento de la UE. Pero los políticos las suspenden, abusan de ellas o las eluden casi a su antojo.
Hay poco apetito político por los ajustes. Estados Unidos ya ha gastado los ingresos extraordinarios que recaudará con los aranceles del presidente Donald Trump, y posiblemente más, al renovar y ampliar las rebajas fiscales de 2017 del señor Trump financiadas con déficit. La Casa Blanca contempla aún más recortes de impuestos.
Francia atraviesa crisis políticas anuales, ya que las propuestas para recortar aunque sea modestamente el presupuesto generan rechazo: son la razón principal por la que el país ha perdido a cinco primeros ministros en dos años. El próximo primer ministro de Japón apuesta por una política fiscal expansiva pese a las deudas disparadas. El Gobierno británico dará al menos la impresión de austeridad el 26 de noviembre, cuando casi con toda seguridad subirá los impuestos. Pero los cambios mantendrán al país solo por los pelos dentro de un marco fiscal hiperindulgente.
Por qué suben los rendimientos de los bonos a largo plazo
Los mercados de bonos están reaccionando. En el caso de la deuda a corto plazo, comprar un bono es sobre todo una apuesta sobre la trayectoria de los tipos de interés fijados por el banco central durante el periodo en que se mantendrá el bono —el truco está en obtener un rendimiento mayor del que cabe esperar del dinero en el banco—.
Pero cuanto mayor es la duración de un bono, más atención deben prestar los inversores a los riesgos que plantea la laxitud presupuestaria. Por eso resulta revelador que en la mayoría de las grandes economías ricas los bonos públicos a diez años ofrezcan hoy un rendimiento mayor que cuando los bancos centrales volvieron a bajar los tipos de interés a corto plazo en 2024. Los inversores exigen tipos más altos a largo plazo porque perciben peligro.
Choques, riesgo de inflación y mercados de bonos
La perspectiva que debe preocupar a los inversores no es solo —ni siquiera principalmente— el impago. Hay otra arma que puede perjudicarles en horizontes largos: la inflación. Las deudas suelen estar fijadas en términos nominales, lo que significa que unos precios más altos pueden erosionar su valor real. A los votantes no les gusta la inflación alta, y esta desestabiliza las economías. Pero a medida que aumentan las deudas, la inflación resulta relativamente más atractiva, y crece el peligro de que los políticos presionen a los bancos centrales para provocarla.
El efecto en el mercado de bonos puede ser acusado. En septiembre, el rendimiento del bono británico a 30 años alcanzó su nivel más alto desde 1998, en parte porque los inversores quieren una compensación por el riesgo de su presupuesto. El de Japón marcó su máximo histórico, tras subir más de un punto porcentual este año. El país solía ser el mejor ejemplo de cómo los tipos bajos hacen sostenibles las deudas elevadas, pero ahora parece inestable.
La deuda francesa a largo plazo presenta rendimientos casi tan altos como la italiana. En la primavera de 2025, el mercado de bonos «yippy» estadounidense parecía ser el principal freno a la caótica gestión del presidente Donald Trump, cuando el rendimiento del bono del Tesoro a 30 años casi alcanzó máximos no vistos desde 2007.
Estabilizar la deuda parece fácil en teoría, difícil en la práctica
Lo irónico del caos fiscal mundial es que las condiciones económicas son benignas. Ninguna gran economía está en recesión. Las deudas públicas han caído ligeramente en términos reales desde su máximo pandémico, gracias a la inflación. Y aunque los tipos de interés han subido, en muchos países siguen por debajo de la tasa de crecimiento económico.
Eso significa que si el presupuesto «primario», que excluye los costes por intereses, está en equilibrio, el PIB crecería más rápido de lo que aumentaría la deuda. De hecho, utilizando los rendimientos de los bonos a cinco años y las previsiones de crecimiento del FMI, The Economist calcula que la mayoría de los países ricos aún podrían registrar pequeños déficits primarios y mantener estable la deuda como proporción de sus economías, aunque tuvieran que refinanciar toda su deuda de inmediato a los tipos actuales.
Presupuesto primario — el saldo presupuestario excluidos los costes por intereses. El mayor superávit primario necesario para estabilizar la deuda es el del Reino Unido, con solo el 0,3% del PIB.
No es mucho para países en apuros. A finales de los años noventa, Italia registró superávits primarios del 3-6% del PIB para reducir la deuda antes de entrar en el euro.
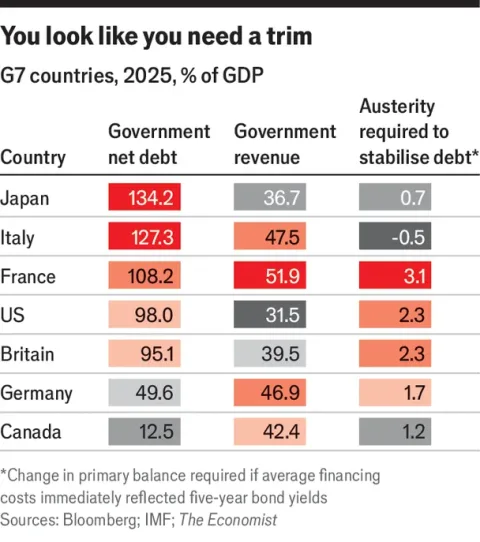
Por desgracia, incluso objetivos presupuestarios modestos son difíciles de alcanzar si se parte de muy lejos. En el Reino Unido y Estados Unidos los déficits son elevados. El ajuste necesario para estabilizar la ratio deuda/PIB supera el 2% del PIB; en Francia es superior al 3% del PIB.
Otro problema en Europa es que los impuestos son altos como proporción del PIB, lo que limita el margen para subirlos sin causar un daño económico excesivo. Del grupo del G7 de grandes economías ricas, solo Canadá disfruta de deuda baja, un ajuste necesario pequeño y margen para subir impuestos. Francia sale mal parada en los tres indicadores.
Envejecimiento, defensa, clima y mayores costes de refinanciación
El panorama empeora aún más si se tiene en cuenta la próxima oleada de gasto en envejecimiento de la población, defensa y transición climática. Los mayores costes futuros por intereses de la deuda aún no están plenamente contabilizados. Alrededor de la mitad de la deuda viva a tipo de interés fijo en el club de países ricos de la OCDE cuesta menos del 2% anual de servicio —un legado de haber emitido la deuda cuando los tipos eran bajos—.
La deuda estadounidense por valor de una cuarta parte del PIB del país vencerá entre 2025 y 2027. Reemitirla a los rendimientos de 2024 aumentaría el tipo de interés pagado en unos dos puntos porcentuales.
El FMI ha estimado que los intereses de la deuda, las pensiones, la sanidad, la defensa y el cambio climático en las economías avanzadas de Europa generarán una «presión» de gasto anual adicional de casi el 6% del PIB para 2050. En el Reino Unido, España, Portugal y Suiza la cifra supera el 8% del PIB. Estados Unidos envejece menos que Europa. Pero el Penn Wharton Budget Model, un grupo de investigación, estima que Estados Unidos tendría que subir los impuestos y recortar el gasto, un 15% en ambos casos, para eliminar la futura brecha entre gasto e impuestos.
El peligro de las previsiones optimistas y ChatGDP
Los críticos desdeñan las funestas previsiones fiscales. ¿Quién conoce el futuro? Pero el problema de las proyecciones presupuestarias es que suelen ser demasiado optimistas. El organismo fiscal británico constató este año que, cuando se le pidió prever los déficits a cinco años vista, los había subestimado en un 3,1% del PIB. El FMI ha llegado a una conclusión similar en los países ricos.
Si la historia sirve de guía, la trayectoria de la deuda será peor de lo que cualquiera de nosotros proyecta hoy, y considerablemente peor.
Gita Gopinath · entonces en el FMI, en un discurso el año pasado
Una razón es que los pronosticadores suelen ser demasiado optimistas sobre el crecimiento. Quizá, con la ayuda de los avances en inteligencia artificial, eso podría cambiar. Pero el auge de la IA se concentra en Estados Unidos, y un crecimiento más rápido allí suele implicar tipos de interés globales más altos, lo que encarece el servicio de la deuda.
E incluso cuando la política ha tenido como objetivo estabilizar la deuda sobre el PIB, la ratio ha seguido subiendo a saltos debido a las crisis. Sería ingenuo pensar que tales perturbaciones —como otra pandemia o guerra— no volverán a producirse.
Cómo termina el caos presupuestario mundial
No hay ninguna ley económica que diga que la ratio deuda/PIB puede subir hasta cierto nivel y no más. Depende de los mercados y los votantes. Si los inversores dudan del temple de un electorado para pagar las deudas de su país y empiezan a vender bonos, los gobiernos pueden verse abocados a decisiones atroces.
Los costes por intereses pueden subir tanto que solo enormes superávits primarios, que exigen una austeridad profunda, pueden restaurar la estabilidad económica. La otra opción para un país en tal crisis es impagar o licuar las deudas mediante la inflación.
La deriva hacia la crisis podría frenarse si hoy se saneasen los presupuestos. Pero una de las razones por las que eso parece tan improbable es el tema del próximo capítulo: el estado cada vez más lamentable de los Estados del bienestar.
Fuentes
Cálculos de deuda, déficit y crecimiento: previsiones del FMI y rendimientos de los bonos a cinco años, según lo citado en el informe.
Presión presupuestaria y sesgo en las previsiones: FMI, organismo fiscal británico y Penn Wharton Budget Model.
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.