Audio
Listen to the article
发达经济体政府债务接近GDP的110%,接近历史最高水平,债券市场正对持续举债发起反击。尽管利率上升使旧债负担沉重得多,富裕国家仍在维持巨额赤字。
- 发达经济体的公共债务总额接近GDP的110%,今年平均赤字超过GDP的4%,美国则超过6%。
- 10年期和30年期国债收益率上升,因为投资者要求为宽松的预算、通胀风险以及政治上对紧缩的抵制获得补偿。
- 要稳定债务占GDP比重,英国和美国需紧缩超过GDP的2%,法国需超过3%,这还未计入老龄化、国防和气候方面的压力。
政府债务是人类伟大的发明之一。它让社会得以储存财富、应对危机并为未来建设。1815年,英国凭借更优越的信贷渠道击败拿破仑后,一位历史学家将其信贷额度比作阿拉丁神灯。
两个世纪后,在新冠疫情期间,富裕国家大举举债,为家庭补助和医疗卫生买单,世界多国以同样惊叹的目光注视着这一幕。
借贷的魔力伴随着诱惑——大卫·休谟和亚历山大·汉密尔顿在18世纪晚期就曾对此表示担忧。如果一个国家的信用足以覆盖现有债务,它就能借得更多。债务可控意味着还能承担更多债务,于是债务很容易不断膨胀。
如果这种情况持续太久,政府将面临反击。满足其融资需求的债券市场开始收取更高的代价。新发借款变得更难,旧债展期也一样。如果政府届时不勒紧裤腰带,信用将以容易失控的方式被侵蚀。
公共债务接近GDP的110%——赤字依然庞大
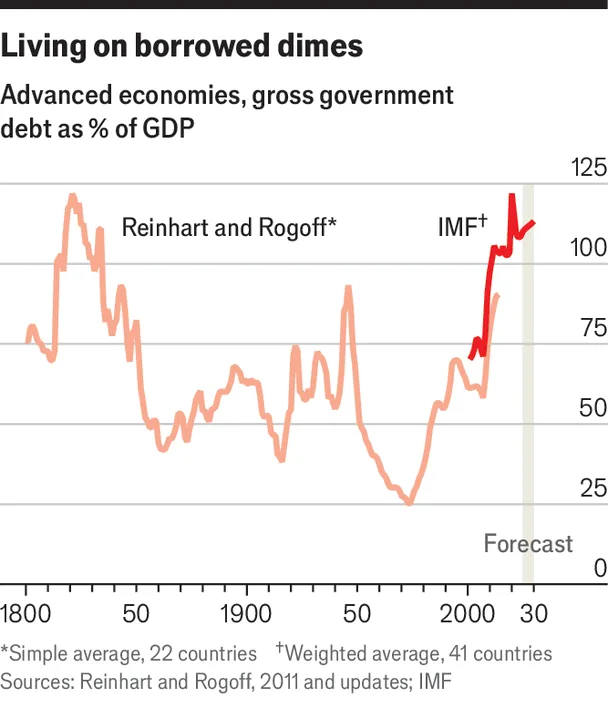
公共债务总额占GDP比重
发达经济体平均赤字
美国赤字
自2022年以来利率上升——由央行加息引发,旨在抑制部分由政府支出狂潮造成的通胀——使债务负担沉重得多。富裕国家整体在利息上的支出已比国防开支多出一半,而它们仍在继续举债。
一系列危机有助于解释高企的债务:2007年至2009年金融危机、新冠疫情以及俄罗斯入侵乌克兰。休谟和汉密尔顿所担心的那种长期短视行为也是原因之一。各国政府曾采用约束债务的机制,如美国国会的“现收现付”规则和欧盟的《稳定与增长公约》,但政客们几乎随心所欲地暂停、滥用或规避这些规则。
政治上几乎没有紧缩的意愿。美国通过延续并扩大特朗普2017年以赤字融资的减税政策,已经花掉了总统唐纳德·特朗普加征关税将带来的所有意外收入,甚至可能还不止于此。白宫还在考虑更多的减税措施。
法国每年都经历政治危机,因为即使是小幅削减预算的提议也会引发强烈反弹:这正是该国两年内换掉五任总理的主要原因。日本候任首相尽管面对高企的债务,仍主张扩张性财政政策。英国政府将在11月26日至少摆出紧缩姿态,届时几乎肯定会加税,但这些调整只能让该国勉强符合一个极为宽松的财政框架。
为何长期国债收益率上升
债券市场正在作出回应。对于短期债券而言,买入债券主要是赌央行在持有期内设定的利率路径——关键是获得比银行存款预期收益更高的收益率。
但债券期限越长,投资者就越必须关注宽松预算带来的风险。因此耐人寻味的是,在大多数大型富裕经济体,10年期国债收益率如今高于2024年央行重新开始下调短期利率时的水平。投资者要求更高的长期利率,因为他们嗅到了危险。
冲击、通胀风险与债券市场
投资者必须担心的并非只是——甚至主要不是——违约。还有另一种会在长期内伤害他们的武器:通胀。债务通常以名义价值固定,意味着更高的物价会侵蚀其实际价值。选民厌恶高通胀,高通胀也会破坏经济稳定。但随着债务攀升,通胀变得相对更具吸引力,政客向央行施压以制造通胀的危险也随之上升。
这对债券市场的影响可能非常显著。9月,英国30年期国债收益率升至1998年以来的最高点,部分原因是投资者要求为其预算风险获得补偿。日本30年期国债收益率创下历史新高,今年已飙升逾一个百分点。这个国家曾是低利率使高债务得以持续的最佳例证,如今却显得摇摇欲坠。
法国长期国债收益率已几乎与意大利持平。2025年春季,美国“紧张不安的”债券市场似乎成为制约总统唐纳德·特朗普混乱决策的主要力量,当时30年期美债收益率接近2007年以来未见的高点。
稳定债务说易行难
全球财政乱局的讽刺之处在于,经济环境其实颇为温和。没有主要经济体陷入衰退。由于通胀,公共债务自疫情峰值以来实际已小幅下降。尽管利率上升,但在许多国家仍低于经济增长率。
这意味着,如果不含利息支出的“基本”预算实现平衡,GDP增速将快于债务增速。事实上,利用5年期国债收益率和国际货币基金组织的增长预测,《经济学人》测算发现,即使所有债务立即按当前利率再融资,大多数富裕国家仍可维持小幅基本赤字,同时保持债务占经济比重稳定。
基本预算 ——指不含利息支出的预算收支。为稳定债务所需的最大基本盈余在英国,仅为GDP的0.3%。
对于处境艰难的国家来说,这并不算大。1990年代末,为在加入欧元区前压降债务,意大利曾实现占GDP3%至6%的基本盈余。
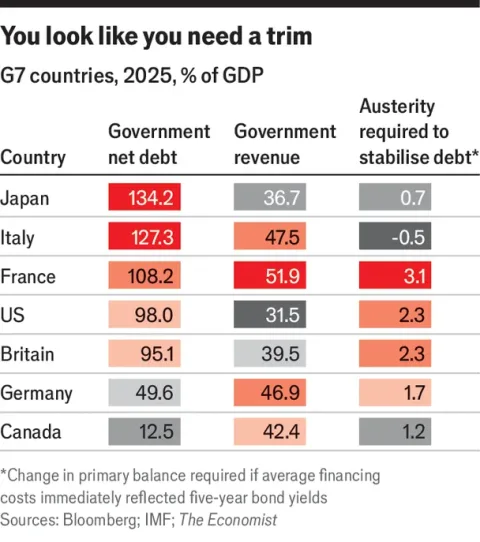
遗憾的是,如果起点距离目标很远,即使是适度的预算目标也难以实现。在英国和美国,赤字规模庞大,稳定债务占GDP比重所需的紧缩幅度超过GDP的2%;在法国则超过GDP的3%。
欧洲的另一个问题是税收占GDP比重已很高,在不对经济造成过大损害的情况下加税空间有限。在七国集团大型富裕经济体中,只有加拿大享有低债务、所需调整幅度小且有加税空间三重优势。从这三项指标看,法国的表现都很糟糕。
老龄化、国防、气候与更高的再融资成本
如果考虑到人口老龄化、国防和气候转型即将带来的一波支出,前景会更糟。未来更高的债务利息成本尚未完全显现。在经合组织富裕国家俱乐部中,约一半利率固定的存量债务年付息成本不到2%——这是低利率时期发债留下的遗产。
相当于美国GDP四分之一的债务将于2025年至2027年到期。若按2024年的收益率再发行,付息利率将上升约两个百分点。
国际货币基金组织估计,到2050年,欧洲发达经济体的债务利息、养老、医疗、国防和气候变化将带来相当于GDP近6%的额外年度支出“压力”。在英国、西班牙、葡萄牙和瑞士,这一数字超过GDP的8%。美国老龄化程度低于欧洲,但研究机构宾夕法尼亚大学沃顿预算模型估计,美国需将税收提高15%、支出削减15%,才能弥合未来的收支缺口。
乐观预测与“ChatGDP”的危险
批评者对严峻的财政预测嗤之以鼻。谁能知晓未来?但预算预测的问题在于它们往往过于乐观。英国财政监督机构今年发现,其对五年后赤字的预测低估了相当于GDP3.1%的幅度。国际货币基金组织在富裕国家得出了类似结论。
如果历史可资借鉴,债务的发展轨迹将比我们今天任何人的预测都要糟糕,而且要糟糕得多。
吉塔·戈皮纳特·时任国际货币基金组织官员,去年一次演讲中
原因之一是预测者往往对增长过于乐观。也许在人工智能突破的帮助下,情况会有所改变。但人工智能热潮集中在美国,那里更快的增长往往意味着更高的全球利率,使债务付息成本更高。
即使政策目标是稳定债务占GDP比重,该比率也因危机而节节攀升。若认为类似冲击——如另一场大流行或战争——不会再次袭来,未免天真。
全球预算乱局将如何收场
经济学中并没有哪条定律规定债务占GDP比重只能升到某一水平、不能再高。这取决于市场和选民。如果投资者怀疑一国选民偿债的决心并开始抛售债券,政府可能被迫作出极其痛苦的抉择。
利息成本可能上升到如此之高,以至于只有通过深度紧缩实现巨额基本盈余,才能恢复经济稳定。陷入此类危机的国家的另一种选择是违约或通过通胀稀释债务。
如果今天就修复预算,滑向危机的趋势本可止住。但这看起来如此不太可能的原因之一,正是下一章的主题:福利国家日益糟糕的状况。
资料来源
债务、赤字与增长测算:国际货币基金组织预测与五年期国债收益率,如报告中所引。
预算压力与预测偏差:国际货币基金组织、英国财政监督机构与沃顿预算模型。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.