Audio
Listen to the article
先進国の政府債務はGDP比で110%近くに達し、過去最高水準に迫る中、債券市場はさらなる借り入れに反発している。金利上昇で既存債務の負担が大幅に増しているにもかかわらず、豊かな国々は巨額の財政赤字を続けている。
- 先進国の公的債務総額はGDP比で110%近くに達し、今年の平均財政赤字はGDP比4%超、米国では6%超となっている。
- 10年債と30年債の利回りが上昇しているのは、緩い財政運営やインフレリスク、引き締めへの政治的抵抗に対して投資家が補償を求めているからだ。
- 債務残高の対GDP比を安定させるには、高齢化や防衛、気候変動への対応コストを除いても、英米でGDP比2%超、フランスで3%超の緊縮が必要となる。
政府債務は人類の偉大な発明の一つだ。それは社会が富を蓄え、危機と闘い、未来を築くことを可能にする。1815年に英国が優れた信用力を背景にナポレオンを破った後、ある歴史家は同国の与信枠をアラジンのランプになぞらえた。
それから2世紀後、新型コロナウイルスのパンデミックの際、豊かな国々が家計や医療への支援の財源を自由に借り入れる姿に、世界の多くが同じような驚きをもって注目した。
借り入れの魔力には誘惑が伴う。18世紀後半にデイビッド・ヒュームとアレクサンダー・ハミルトンが懸念したことだ。既存債務を返済できるほど信用力のある国は、さらに借り入れることができる。管理可能な債務を抱えていることは、さらなる債務を管理できることを意味する。こうして債務は容易に膨らんでいく。
それが長く続けば、政府は反発に直面する。債務需要を満たしてきた債券市場が、より高い金利を要求し始める。新規の借り入れは難しくなり、既存債務の借り換えも難しくなる。政府がその時点で身を切らなければ、信用力は悪化し、容易に悪循環に陥る。
公的債務はGDP比110%近くに、それでも巨額な財政赤字
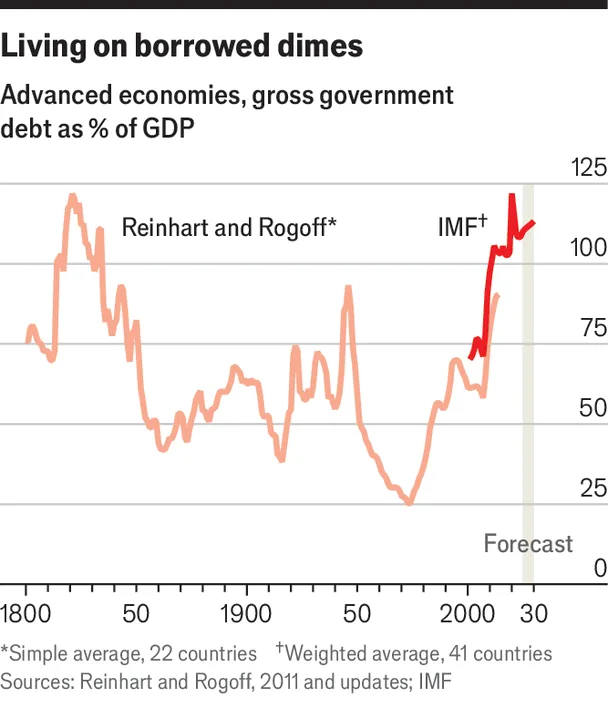
公的債務総額の対GDP比
先進国の平均財政赤字
米国の財政赤字
2022年以降の金利上昇は、政府の歳出拡大が一因となったインフレを抑えるために中央銀行が始めたものだが、債務負担を大幅に重くした。豊かな国々全体では今、利払い費が国防費の1.5倍に達している。それでも借り入れは続いている。
高債務の背景には相次ぐ危機がある。2007~09年の金融危機、新型コロナウイルスのパンデミック、ロシアのウクライナ侵攻だ。ヒュームやハミルトンが恐れたような長年の近視眼的な政治も一因だ。各国政府は、米議会の「ペイ・アズ・ユー・ゴー」原則やEUの安定・成長協定など債務抑制の仕組みを導入したが、政治家たちはほぼ思いのままに停止し、悪用し、かいくぐってきた。
緊縮への政治的意欲は乏しい。米国は、ドナルド・トランプ大統領の関税による増収分を、2017年のトランプ減税の延長・拡充という赤字国債頼みの政策で使い果たし、さらに上回る支出も辞さない構えだ。ホワイトハウスはさらなる減税も検討している。
フランスでは、わずかな予算削減案でも反発を招き、毎年のように政治危機が起きている。それが2年間で5人の首相が交代した主な理由だ。日本の次期首相は、巨額の債務を抱えながらも積極財政を支持している。英国政府は11月26日にほぼ確実に増税し、少なくとも緊縮の印象は与えるだろう。だが、その内容は極めて甘い財政規律の枠内に辛うじて収まる程度にとどまる。
なぜ長期債利回りが上昇しているのか
債券市場は反応している。短期債では、債券購入は主に、保有期間中の中央銀行の政策金利の行方への賭けだ。銀行預金で得られる利回りを上回ることが鍵となる。
しかし債券の年限が長くなるほど、投資家は緩い財政運営がもたらすリスクにより注意を払わなければならない。2024年に中央銀行が政策金利の引き下げを再開して以降、主要な豊かな国の多くで10年国債利回りが当時を上回っていることは示唆に富む。投資家は危険を感じ取り、より高い長期金利を求めているのだ。
ショック、インフレリスクと債券市場
投資家が懸念すべき見通しは、債務不履行だけでは、むしろ主でもない。長期にわたって投資家に打撃を与えるもう一つの武器がある。インフレだ。債務は通常名目額で固定されているため、物価上昇で実質価値が目減りする。有権者は高インフレを嫌い、経済も不安定化する。しかし債務が膨らむほどインフレは相対的に魅力が増し、政治家が中央銀行に圧力をかけてインフレを引き起こす危険が高まる。
債券市場への影響は顕著だ。9月には英国の30年債利回りが1998年以来の最高水準を付けたが、一因は予算のリスクに対する補償を投資家が求めたことだ。日本の30年債利回りは過去最高を記録し、今年に入って1ポイント以上急上昇した。日本はかつて、低金利が高債務を持続可能にする最良の例とされたが、今はぐらついている。
フランスの長期債務の利回りはイタリアとほぼ同水準にある。2025年春には米国の「神経質な」債券市場が、ドナルド・トランプ大統領の混乱した政策運営に対する主要な制約となったように見えた。30年物米国債利回りは2007年以来の高水準に迫った。
債務の安定化は机上では容易、実際は困難
世界の財政の混乱の皮肉は、経済環境が良好なことだ。主要国で景気後退に陥っている国はない。公的債務はインフレのおかげでパンデミック時のピークから実質でやや減少した。そして金利は上昇したとはいえ、多くの国では依然として経済成長率を下回っている。
これは、利払い費を除く「基礎的財政収支」が均衡していれば、債務の増加よりもGDPの伸びが上回ることを意味する。実際、5年債利回りとIMFの成長予測を用いたエコノミスト誌の試算では、今日の金利ですべての債務を直ちに借り換えると仮定しても、豊かな国の多くは小幅の基礎的財政赤字でも債務の対GDP比を安定させられる。
基礎的財政収支 ――利払い費を除いた財政収支。債務を安定させるために必要な基礎的財政黒字が最も大きいのは英国で、GDP比わずか0.3%だ。
窮地にある国にとっては大きくない。1990年代後半のイタリアは、ユーロ参加前に債務を削減するため、GDP比3~6%の基礎的財政黒字を計上した。
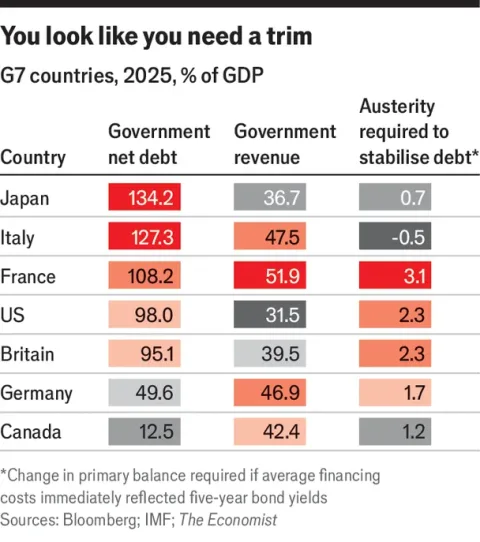
残念ながら、ささやかな財政目標でさえ、出発点が遠ければ達成は難しい。英国と米国では財政赤字が巨額だ。債務残高の対GDP比を安定させるのに必要な緊縮はGDP比2%超、フランスでは3%超に上る。
欧州のもう一つの問題は、税負担がGDP比で高く、経済に過度の打撃を与えずに増税する余地が限られることだ。豊かな主要7カ国の中で、低債務と小さな必要調整幅、増税余地を併せ持つのはカナダだけだ。フランスは3つの指標すべてで見通しが悪い。
高齢化、防衛、気候変動と上昇する借り換えコスト
高齢化、防衛、気候変動対策への今後の歳出増を考えると、見通しはさらに悪くなる。将来の利払い費の増加はまだ十分に織り込まれていない。豊かな国々のクラブであるOECD諸国の固定金利の既発債の約半分は、年2%未満のコストで賄われている。これは金利が低かった時期に発行した債務の遺産だ。
GDPの4分の1に相当する米国の債務が2025~27年に満期を迎える。2024年の利回りで借り換えれば、支払金利は約2ポイント上昇する。
IMFの推計では、欧州の先進国では債務利払い、年金、医療、防衛、気候変動対応で2050年までに年間GDP比6%近い追加歳出「圧力」が生じる。英国、スペイン、ポルトガル、スイスでは8%超だ。米国は欧州ほど高齢化が進んでいない。だが研究機関ペン・ウォートン予算モデルは、将来の歳出と税収の差を解消するには、米国は増税と歳出削減をともに15%ずつ行う必要があると試算している。
楽観的な予測と「チャットGDP」の危険性
悲観的な財政予測を鼻で笑う批評家もいる。未来など誰にも分からない、と。しかし予算見通しの問題は、楽観的すぎる傾向があることだ。英国の財政監視機関は今年、5年先の財政赤字予測がGDP比3.1%過小評価だったと明らかにした。IMFも豊かな国全体で同様の結論に達している。
歴史が指針になるとすれば、債務の軌道は私たちの今の予測のいずれよりも悪くなり、しかもかなり悪くなるでしょう。
ギータ・ゴピナート、当時IMF、昨年の講演で
一因は、予測担当者が成長見通しに楽観的すぎる傾向があることだ。人工知能の飛躍的進歩でそれが変わる可能性もある。だがAIブームは米国に集中しており、同国の成長加速は世界の金利上昇につながりがちで、債務の利払い負担を重くする。
また、債務残高の対GDP比の安定化を目指した政策運営でも、危機のたびに比率は段階的に上昇してきた。再びパンデミックや戦争のようなショックが起きないと考えるのは甘いだろう。
世界の財政混乱はどう終わるのか
債務残高の対GDP比はここまでしか上昇できないといった経済法則はない。市場と有権者次第だ。選挙民が自国の債務返済に耐える覚悟があるか投資家が疑い、国債を売り始めれば、政府は耐え難い選択を迫られる。
利払い費があまりに膨らみ、経済の安定回復には厳しい緊縮を伴う巨額の基礎的財政黒字しか道が残されないこともある。そうした危機にある国にとってのもう一つの選択肢は、債務不履行か、インフレで債務を目減りさせることだ。
今日予算を立て直せば危機への漂流は止められるだろう。しかしそれがおよそありそうにない理由の一つが、次の章の主題である、ますます厳しさを増す福祉国家の現状だ。
出典
債務・赤字・成長の試算:報告書で引用されたIMF予測と5年債利回り。
予算圧力と予測バイアス:IMF、英国の財政監視機関、ペン・ウォートン予算モデル。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.