2025年十大商业趋势显示通胀回落、IT支出增加,绿色转型持续推进,并对从汽车、能源到零售、旅游等15个行业作出详细预测。
- 通胀回落推动降息和消费支出,而企业对人工智能的投资推动IT支出增至3.6万亿美元。
- 可再生能源电力大幅增长,但化石燃料仍供应超过五分之四的能源需求;电动汽车销量增长四分之一。
- 在地缘政治紧张局势下,全球GDP仅增长2.5%,而国际旅游抵达人次达16亿。
除非另有说明,预测均为2025年数据。全球总量基于占全球GDP 95%以上的60个国家的数据。
2025年十大商业趋势
- 1通胀回落促使包括美联储在内的各国央行进一步降息,并刺激消费者购物。
- 2IT支出增至3.6万亿美元,企业纷纷布局人工智能。约30%的美国大型企业向人工智能投资1000万美元或更多,高于2024年的16%。
- 3令人担忧的是,约12%的人口年龄在65岁以上,已过壮年。而全球医疗支出仅占全球GDP的10%。
- 4各国政府推进广泛的绿色计划。可再生能源电力大幅增长,但化石燃料仍供应超过五分之四的能源需求。
- 5电动汽车是汽车制造商的一大亮点,销量增长四分之一。但续航焦虑让许多买家望而却步,并促使其他人转向无插电车型。
- 6航空公司在购置新飞机的同时承诺削减碳排放。随着国际游客抵达人次升至16亿,旅游业产生的温室气体占总量的5%-8%。
- 7房地产市场让政策制定者和监管机构感到紧张,尽管有2.1万亿美元的房地产贷款到期。房价普遍高企,不过中国房价下跌。
- 8绿色政策推动全球金属价格上涨7.5%,从汽车电池到电缆等各类产品需求增长,从而带动从铜到钢材的需求。
- 9环保目标刺激全球基础设施支出。固定资本形成总额攀升至近28万亿美元,约占全球GDP的四分之一。
- 10航运公司也必须应对绿色趋势:其40%的排放被纳入欧盟碳排放交易体系。地缘政治同样冲击航运业。
商业环境:紧张局势下增长2.5%
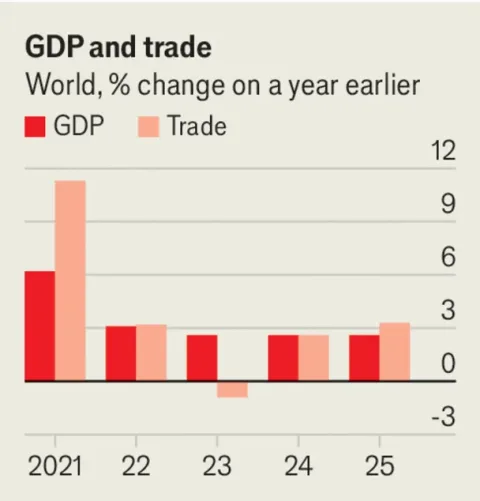
即使2025年没有爆发新的重大冲突,地缘政治紧张局势仍将拖累全球经济。全球GDP将仅增长2.5%。
欧洲经济将走强,但受贸易壁垒、气候变化和技术障碍影响,新兴市场将停滞不前。通胀和利率将回落,但高企的公共债务和国防预算将制约政府支出能力。
汽车业:电动车大增带动销量增长
继2024年几近停滞后,2025年全球新车销量将增长2%。新卡车销量增速更快,受益于新兴市场基础设施扩张,将增长4%。
电动汽车将成为汽车市场唯一的亮点,销量将激增近四分之一,但需求仍将低于此前高点。续航焦虑和高价格将促使买家转向无插电车型。
尽管进展断断续续,减少汽车排放仍将是重点。挪威力争到2025年实现所有新车零排放,成为首个实现该目标的国家,但厢式货车将无法达标。在排放方面落后的澳大利亚将终于引入燃油效率标准。
但欧盟已将欧7排放标准的实施推迟至2028年。即便如此,汽油车和柴油车仍将遭遇阻碍。更多城市将设立零排放区,斯德哥尔摩将率先禁止燃油车进入市中心。
中国将超额完成电动车目标,占全球销量的一半。其电动车制造商将扩大市场份额:全球最大的比亚迪计划在中国以外销售100万辆汽车,得益于在巴西和匈牙利的新工厂。越南的VinFast将瞄准印度和印度尼西亚市场。
西方企业将予以反击。大众和特斯拉将开发更便宜的插电车型,丰田则将面向中国市场推出自动驾驶电动车。但针对中国电动车的更高关税壁垒,以及更严格的本地化含量要求,将使绿色汽车计划复杂化。随着供应链分化,汽车制造商将依靠新的芯片和电池工厂来支持电动车生产。
防务:需求上升,支出不均
乌克兰、黎巴嫩和加沙的战争将刺激武器需求,但国防支出分布不均。支出最高的美国将把军费提高4%,至8840亿美元,但支出第二的中国将以更快速度增加支出。
北约将讨论把国防支出目标定为占GDP的2.5%,尽管三分之一的成员国尚未达到目前2%的目标。该联盟将制定对抗俄罗斯的广泛战略,并向乌克兰提供430亿美元以继续作战。但德国计划为节省开支,将对乌克兰的支出减半。
担心美国对北约的承诺减弱,欧盟将组建快速部署部队并扩大炮弹生产。与此同时,俄罗斯大量苏联时代的装备到2025年年中将无法使用。
尽管国内存在一些疑虑,美国仍将支持以色列。中国海军将在新型柴电潜艇的加持下,继续在亚洲海域进行小规模冲突。菲律宾将因此增加国防支出;澳大利亚将通过为参军的外国居民提供公民身份来扩充兵力。日本将部署新型无人机,美国将部署时速3800英里(6115公里)的高超音速导弹。
全球紧张局势可能升级,但美国空军将在2025年停飞250架老旧飞机,使其飞机总数降至不足5000架,为近年低点。新型机型将有所帮助,如F-35隐形战机——如果其故障能得到修复。
能源:绿色能源蓬勃发展,用量创纪录
2025年能源消费将增长2%,达到创纪录的14.5万亿吨油当量。其中化石燃料将供应80%以上,使碳排放达到1990年水平的1.7倍。
欧洲和北美的煤炭使用将减少,但印度和俄罗斯仍将坚持使用煤炭。中国的煤炭消费将接近峰值。
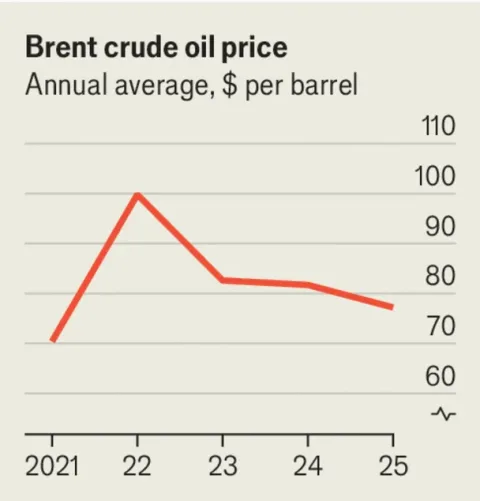
石油燃烧量也将增加。欧佩克+将继续减产,以使2025年布伦特油价维持在每桶77美元左右,尽管非欧佩克产油国(主要来自美洲)的产量将大增。欧盟将继续摆脱俄罗斯石油,捷克将通过管道连接从意大利进口的石油供应。
波罗的海国家将脱离俄罗斯电网,但俄罗斯天然气仍将继续输往欧洲,主要经由保加利亚。
绿色能源将蓬勃发展。可再生能源(含水电)将占全球供应的14%。风能和太阳能将提供全部电力的六分之一。古吉拉特邦将建成一座大型太阳能发电场,供应印度4%的电力。赞比亚将建设数十个太阳能微电网,为偏远村庄供电。得克萨斯州将迎来首座并网地热发电厂。
中国、印度、韩国和土耳其将启用(零碳)核反应堆,使全球总数达到447座。
中国将超额完成全国生产20多万吨绿色氢能的目标。事实上,北部和西北部的内蒙古和甘肃计划各自生产数倍于该目标的氢能。难题在于,需要新的管道将这些燃料输送到人口稠密的中国东部。
金融服务:监管、保险与数字货币
2025年,随着2007-2009年金融危机后制定的巴塞尔协议III“终局”规则生效,银行将游说监管机构。对利率下降保持警惕的美国银行将抵制提高资本缓冲的压力。倒退可能引发欧盟竞争对手的抗议,而受更快增长提振的亚洲银行将更为乐观。
随着混合办公模式的转变,监管机构将担忧商业地产贷款,而全球银行贷款将增长7%,至112万亿美元。
气候变化将冲击保险公司的精算模型。然而,大型保险公司瑞士再保险预测行业将快速增长,寿险保费将达3.1万亿美元,非寿险保费将达4.8万亿美元。多国环境信息披露规则将收紧;欧盟企业将发布首份可持续发展报告。但美国对“可持续”投资的抵制将蔓延。
现金不再为王:2025年全球将有20亿张信用卡,但自动取款机仅有300万台。银行与金融科技公司的界限将进一步模糊:菲律宾将批准新的数字银行;西班牙对外银行将在德国推出数字银行。巴西将推进其中央银行数字货币Drex。欧盟将决定是否推进数字欧元。然而,美元仍将保持主导地位,使中国扩大人民币境外使用的努力落空。
尽管英国已脱欧,伦敦清算所LCH仍处理约95%的欧元计价利率互换,以及多数美元计价利率互换。欧盟曾希望投资者到2025年转向德国欧洲期权期货交易所等竞争对手。暂时难以如愿。
食品与农业:大宗商品降价,规则变化
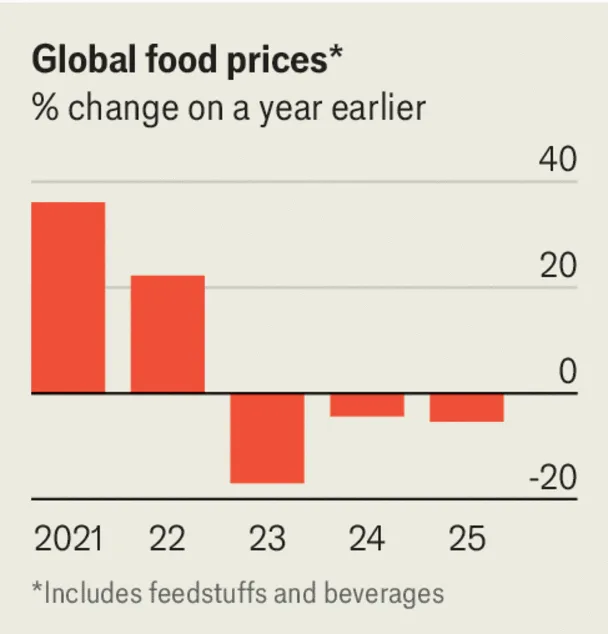
随着供应增加,2025年多数食品大宗商品将降价。经济学人智库的食品、饲料和饮料指数将跌至比2022年峰值低25%的水平。饮料和糖将领跌,油籽和谷物价格则相对坚挺。
随着厄尔尼诺现象消退,拉尼娜现象将损害美洲的收成,却有利于亚洲。小麦产量将反弹,尽管主要生产国乌克兰处境艰难。随着全球价格下滑,印度将放宽大米出口限制。即使过去两年飙升的可可价格也将下跌四分之一,令巧克力爱好者欣喜。
棕榈油生产商和咖啡市场将多出一年的时间来应对欧盟推迟的森林砍伐法规,正如美国饮料制造商推迟塑料使用目标一样。但欧盟新规将促进食物堆肥和塑料回收。中国将严管食品添加剂,日本将严管食品包装。英国将扩大可持续农业激励措施。但全球生物多样性计划的资金将不达标。
对烟草、酒精、脂肪和糖征收的罪恶税将蔓延。德国甚至可能对肉类征税。
全球消费者在食品上的支出将达11.5万亿美元,比2024年增长近6%。尽管纯素食品销量上升,人们将吃更多的鱼和肉。但即使食品销售加速,食品公司的利润也将从近期高点回落。联合利华将裁员7500人,达能将把战略重心转向营养产品。
医疗保健:老龄化加重系统与支出压力
随着人口老龄化和人手紧张,医疗保健系统将在2025年承压。全球近12%的人口年龄在65岁及以上。而全球医疗支出仅占全球GDP的10%,低于新冠疫情期间的11%。全球支出将达11万亿美元,其中近一半在美国。
随着各国扩大公共医疗保险,强制性支出将超过自愿性支出。阿联酋将强制外籍人士参保;中国将致力于改善公立医院和诊所。即便如此,世界卫生组织提出让全球新增10亿人获得全民医疗保障的目标仍将落空。尼日利亚的全民医疗体系计划将受挫;印度政府将未达支出目标。随着补贴到期临近,美国将辩论奥巴马医改补贴的成本。
世卫组织将启动第14个四年计划,聚焦气候变化。随着极端天气导致的死亡增加,各国政府将开发预警系统;美国汽车制造商将在汽车中加入高温预警。对传染病的担忧将促使各国政府签署被推迟的大流行病条约。随着中国和印度生产更便宜的版本,减肥药种类将大增。诺和诺德将尝试将其减肥药转为心脏病治疗药物。随着更多昂贵疗法的出现,药品总销售额将增至1.7万亿美元。
疫苗将在2025年取得进展。巴伐利亚北欧公司将生产1000万剂猴痘疫苗。科学家将测试禽流感疫苗和针对冠状病毒的通用疫苗。针对癌症的mRNA疫苗甚至可能开始交付。
基础设施:绿色政策带动建设
绿色政策将在2025年引发建设热潮。作为基础设施支出替代指标的固定资本形成总额将增长6%,至28万亿美元(约占全球GDP的25%)。其中近五分之一在美国,拜登时代的补贴将刺激支出,但仍低于基础设施需求。欧洲和中国将大力投资绿色基础设施和数字网络。
资金将来自政府、养老基金和主权财富基金以及私营企业。大量资金将流入可再生能源。这反过来将支持数字化,尽管数据中心的增加将给电网带来压力。5G电信网络也将逐步扩张。日本世博会将展示数字未来,沙特阿拉伯将投资其未来城市Neom新城。
尽管向绿色出行转变,交通基础设施仍将滞后。欧洲铁路将迎来复兴,新增从布鲁塞尔到威尼斯的夜行列车和从阿姆斯特丹出发的新线路。过度依赖飞机的东欧将迎来布达佩斯至贝尔格莱德的直达铁路。印度将修建道路,在截至2026年3月的一年内新增近13000公里。中国将在非洲扩建港口并在秘鲁新开一个港口,以巩固贸易路线及其军事实力。
战争和网络破坏将在2025年威胁基础设施计划。加沙-以色列战争的外溢影响将危及发电厂和苏伊士运河。随着风险增加,联合国将推进网络犯罪条约。2025年针对关键基础设施的网络攻击将达数亿次。
信息技术:人工智能推动3.6万亿美元支出
对人工智能的狂热将推动IT总支出更快增长,2025年增长8%,至3.6万亿美元,虽不及2021年疫情推动的14%的激增。随着更多公司试图利用ChatGPT和其他大语言模型,数据中心的投资和收入将增长。
会计师事务所安永表示,美国约30%的企业将向人工智能投资1000万美元或更多,高于2024年的16%。苹果将把其生成式人工智能工具Apple Intelligence带给更多iPhone用户。
部分投资热可能纯属疯狂。咨询公司高德纳预测,在高昂成本和不确定收益面前,30%的生成式人工智能项目将无法通过“概念验证”阶段。即使走得更远的项目也并非总能证明炒作合理。与此同时,监管机构正在密切关注。2025年,欧盟《人工智能法案》的部分内容将生效。非洲联盟将试图制定共同的人工智能战略。
在硬件方面,芯片制造竞争将加剧,人工智能芯片之王英伟达试图抵御Arm和谷歌等竞争对手。各国政府将竞相吸引芯片制造落地,以保护供应链。台湾台积电希望在美国开设其首家一再推迟的工厂。美国美光将在印度制造其首批印度产芯片。
2025年将是联合国国际量子科学与技术年,纪念该领域诞生百年。量子计算机的运算速度可能比当今机器快数百万倍。但广泛应用之路仍将缓慢。
媒体与娱乐:广告放缓,流媒体变局
没有奥运会,大型体育赛事减少,也没有美国大选。对广告商而言,2025年的看点少于2024年。广告巨头电通表示,2025年全球广告支出增长将放缓至约4%。数字广告销售额占总量的60%以上,将以2020年以来最慢的速度增长。
广告商将转向其他数字工具。人工智能在制作广告和精准投放方面将盛行,尽管媒体巨头与人工智能公司在版权等问题上的争斗将持续。对广告商至关重要的社交媒体将受到监管机构的审查。美国议员将继续与中国的TikTok周旋。马来西亚将要求大型科技平台申请牌照,引发言论自由倡导者的不满。
有线电视将奄奄一息。2025年,72%的美国家庭将已掐线或从未安装有线电视。亚马逊Prime和Hulu等流媒体平台推出含广告套餐,加速了其衰落。有线电视平台失去直播体育赛事将敲响丧钟。从2025年起,亚马逊将拥有美国职业篮球联赛11年的转播权。世界摔角娱乐的每周节目将转投奈飞。
流媒体也在冲击票房。即使到2025年,电影票房收入也无法恢复到疫情前水平:咨询公司普华永道预测将达到410亿美元。《阿凡达3》和《碟中谍》系列第八部电影均因好莱坞罢工推迟,将有助于提振影院。
迪士尼在印度举步维艰。但如果监管机构批准,其印度子公司将在2025年与本土巨头信实工业的流媒体业务合并,梦想成真。新公司将拥有7.5亿印度观众。
金属与矿业:基本金属上涨7.5%
尽管其他工业大宗商品下跌,绿色政策和建筑业增长将在2025年推高金属价格。经济学人智库的基本金属指数将上涨7.5%,超过2022年的峰值。对电缆和电池的需求将推动铜价。基础设施投资将支撑钢铁、铁矿石和铝的价格,并提振锌价。锡将受益于电子产品消费而表现亮眼。黄金作为不确定时期的避风港将闪耀,钻石也将重焕光彩。
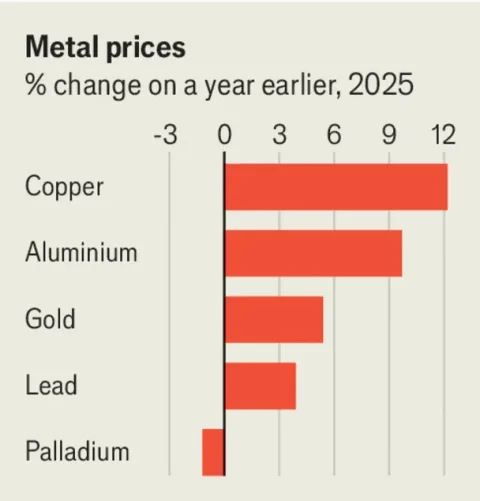
其他金属前景黯淡。随着电动车销量放缓,汽车制造商尝试新型电池,镍、钴和锂将缓慢上涨。铅价将艰难上行,而铂和钯将下跌。
矿业公司将保持投资稳定。英美资源集团将把资本支出维持在57亿美元;淡水河谷将维持在65亿美元。从拉美到非洲的各国政府将积极招揽投资者。厄瓜多尔将提供采矿许可,智利将提供锂矿合同。中国对稀土矿物的掌控将促使人们寻找替代来源,包括海底。
随着挪威在2025年拍卖其北部海床部分区域用于采矿,北极探索将被赋予新含义。投资者正在寻找铜、镍和锰。挪威称海床可以可持续开采。抗议者将强烈反对。
房地产:贷款更便宜,价格仍高企
利率下降将在2025年支撑房地产市场,尽管市中心仍不如疫情前热闹。随着更多雇主要求员工每周到岗几天,写字楼租赁将回暖。核心地段商铺将保持韧性。但随着在线零售热潮消退,仓库租赁将趋平。旅游城市将保持活力,但除海湾地区和印度外,酒店建设将缓慢。
抵押贷款将更便宜,但供应短缺仍使房价和租金让许多人难以负担。各国政府将鼓励增加建设,尤其是在欧洲。英国将重新规划部分绿化带,以提供150万套新住房。荷兰建筑业将复苏,甚至西班牙低迷的住房市场也将迎来转机。随着住房增加,欧洲平均每户人数将降至2.4人,全球为3.3人。
欧洲银行监管机构将密切关注住房市场是否存在泡沫破裂迹象。尽管政府努力稳定陷入困境的行业,中国房价仍将下跌4%。美国写字楼价值将下跌,不良贷款上升。全球将有2.1万亿美元房地产贷款到期,其中四分之三在美国。节能目标也将带来压力。在欧盟,许多老建筑需要改造,否则将成为搁浅资产。
零售业:销量增长,成本与规则承压
2025年全球零售销量将比上年增长2%以上,为2021年以来最快,得益于发达国家通胀放缓。尽管实体和在线零售商都面临经济障碍。高企的利率和信用卡债务将抑制非必需支出,导致许多门店网络收缩:美国折扣连锁店Family Dollar将关闭300多家门店。
发达国家家具和其他家居用品商家也值得同情,高房价让潜在购房者望而却步。其他障碍来自监管。美国议员将打压中国低价在线卖家希音和Temu,以保护本土企业。另一家中国公司TikTok计划在欧洲扩张其Shop功能,尽管其在美国的前途未卜。北美与亚洲一样,网购约占全部销售额的18%,高于全球平均水平。
商业绿色化将增加繁文缛节。法国议员将寻求禁止快时尚广告以遏制碳排放(2020年欧盟公民使用的纺织品生产人均产生270公斤二氧化碳当量)。为促进再利用和回收,欧盟将要求企业将旧衣旧鞋与其他垃圾分开。绿色和便宜将促使更多年轻消费者购买二手服装:转售平台ThredUp称,到2025年二手衣将占服装市场的10%。
航运与物流:改道与绿色收费
中东紧张局势将持续扰乱经苏伊士运河——亚欧之间最短通道——的海上交通,直至2025年。航运公司将继续让船只绕行好望角,延长航程,并使埃及损失数亿美元收入。全球托运人还可能因不满的港口工人罢工而面临更多延误和损失。
托运人还面临监管漩涡。从2025年起他们将为污染付费,欧盟碳排放交易体系将覆盖其40%的排放,到2027年升至100%。欧盟忙碌的监管机构还将收紧允许低价值商品免关税贸易的规则。这将拖累此前一直利好航空货运商的电商跨境贸易。
卡车运输业也面临坎坷前路。艰苦的工作条件使接替老龄司机变得困难。仅澳大利亚就有数万个空缺职位,短缺将持续到2025年及以后。
中国希望将南海的海南打造成贸易枢纽。这个热带岛屿计划到2025年建立自由贸易海关制度,以促进制造业进口。但与香港竞争无异于迎风航行。2023年香港处理了超过1400万标准箱(20英尺等效单位)集装箱,而海南不到200万箱。
电信业:5G订阅量增至28亿
大型电信公司爱立信估计,随着老一代移动技术失宠,2025年5G订阅量将激增25%以上,达到28亿。研究公司IDC称,5G手机将占销量的四分之三,推动智能手机出货量增长2%。即便如此,5G覆盖进展缓慢,直到最近才在北美覆盖超过50%的用户。
与此同时,经济和政治困境中的巴基斯坦将在2025年完成5G频谱拍卖。非洲严重落后,推出5G服务的国家不足三分之一。不受影响,移动宽带标准制定组织3GPP将在2025年启动6G工作。
固定互联网服务进展缓慢。外汇短缺和电信基础设施被盗风险将使尼日利亚无法实现到2025年让70%公民用上宽带的目标。印度只有81%的人口能用上互联网。
国际连接主要依赖海底光缆,面临冲突风险。各国政府正在应对。2025年法国政府将收购诺基亚的海底光缆业务。越南计划到2025年新增多达四条光缆,力争到2030年将国际连接增至15条、翻两番。OneWeb和埃隆·马斯克的星链等通过卫星提供互联网服务的公司,可能在2025年为网民提供更多帮助——前提是政府及时分配频谱。
旅游业:出游人次达16亿
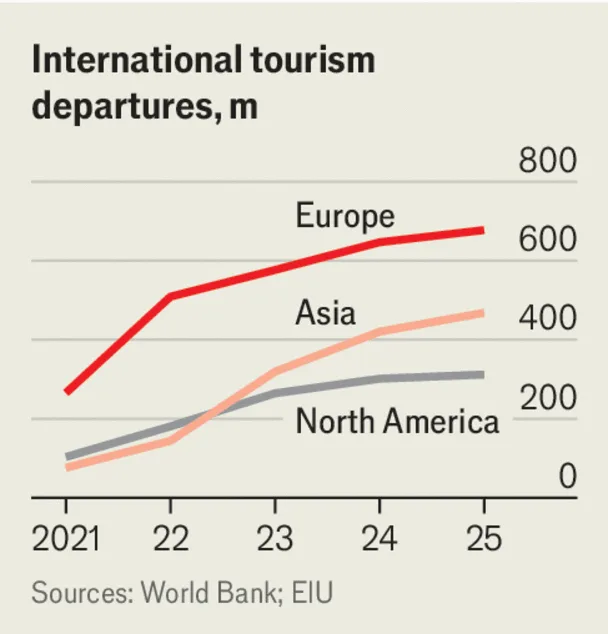
2025年旅游出游人次将飞升至16亿的新高,提振经济的同时也引发当地居民不满。占总量十分之一的中国出境游将终于超过疫情前水平。泰国将受益于放宽签证要求;印度尼西亚可能跟进。中国将放宽入境游客规定。但中国游客对海外购物的热爱将减弱。尽管如此,亚洲占旅游支出的份额仍将达到37%,与欧洲持平。
不过,欧洲将吸引超过一半的国际游客。针对过度旅游的抗议将持续;拥挤的城市将限制短期租赁。欧盟将要求包括英国和美国在内的60多个国家的游客支付7美元购买“签证豁免”,以加强监控。随着挪威限制在斯瓦尔巴群岛登陆,前往北极将更难。但随着沙特阿拉伯和赞比亚投资酒店,中东和非洲部分地区将迎来更多游客。
从欧盟到新西兰,“可持续”旅行将盛行。更多航空公司将加入减排协议Corsia。英国将强制使用更环保的航空燃料。但全球旅游业将排放5%-8%的温室气体。中国商飞将推销其C919飞机,从空客和陷入困境的波音手中抢夺市场份额。
2025年印度出境游人数将增长17%,至2900万人——为中国总量的五分之一,但增速更快。许多人将前往中东和美国,但约70%将因免签留在亚洲。印度游客人均消费1400美元,远高于1033美元的世界平均水平。
除非另有说明,所有行业预测均为2025年数据。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.