2025年の10大ビジネストレンドは、インフレ鈍化、IT支出の拡大、グリーン推進の継続を示し、自動車・エネルギーから小売・旅行まで15業界の詳細予測を掲載する。
- インフレ鈍化が利下げと消費支出を後押しする一方、企業が人工知能(AI)に投資し、IT支出は3兆6000億ドルに増加する。
- 再生可能エネルギーによる電力は急増するが、化石燃料が依然としてエネルギー需要の5分の4超を供給する。電気自動車(EV)の販売は4分の1増加する。
- 地政学的緊張の中、世界のGDP成長率はわずか2.5%にとどまる一方、国際観光客到着数は16億人に達する。
予測は特記のない限り2025年が対象。世界合計は世界のGDPの95%超を占める60カ国に基づく。
2025年の10大ビジネストレンド
- 1インフレ鈍化を受け、米連邦準備制度理事会(FRB)を含む中央銀行はさらなる利下げに動き、消費者は買い物に向かう。
- 2企業が人工知能を活用し、IT支出は3兆6000億ドルに増加する。米国の大企業の約30%がAIに1000万ドル以上を投資し、2024年の16%から上昇する。
- 3人類の高齢化への懸念が深まる中、約12%が65歳以上となる。一方で医療に向けられるのは世界のGDPのわずか10%にとどまる。
- 4各国政府は幅広いグリーン政策を推進する。再生可能エネルギーによる電力は急増するが、化石燃料は依然としてエネルギー需要の5分の4超をまかなう。
- 5電気自動車は自動車メーカーにとって明るい材料で、販売は4分の1増加する。ただ航続距離への不安が多くの購入者を遠ざけ、プラグレス(充電不要)モデルに向かわせる。
- 6航空会社は新型機を購入する一方で二酸化炭素排出削減を約束する。国際到着数が16億人に増える中、観光業は全温室効果ガスの5~8%を排出する。
- 72兆1000億ドルの不動産ローンが満期を迎える中、住宅市場は政策当局者や規制当局を神経質にさせる。住宅価格は総じて高止まりするが、中国では下落する。
- 8グリーン政策が世界の金属価格を7.5%押し上げ、車載電池からケーブルまであらゆる需要が拡大し、銅から鉄鋼まで引き合いが強まる。
- 9環境目標が世界中でインフラ支出を刺激する。総固定資本形成は28兆ドル近くまで増え、世界のGDPの4分の1を占める。
- 10海運業者もグリーン潮流への対応を迫られ、排出量の40%がEUの排出量取引制度の対象となる。地政学も船出を揺るがす。
ビジネス環境:緊張下で2.5%成長
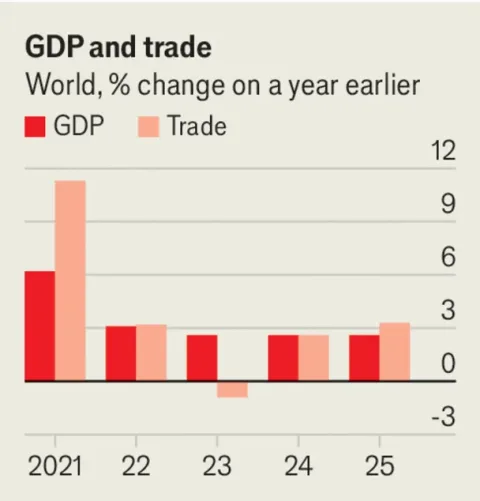
2025年に新たな大規模紛争が起きなくても、地政学的緊張は世界経済の重しとなる。世界のGDP成長率はわずか2.5%にとどまる。
欧州経済は持ち直すが、新興市場は貿易障壁や気候変動、技術的課題により横ばいとなる。インフレ率と金利は低下するが、巨額の公的債務と国防予算が政府の支出余力を削る。
自動車:EV急増で販売も拡大
2024年にほぼ停滞した世界の新車販売は、2025年に2%増加する。新興市場でのインフラ拡大を背景に、新型トラックの販売は4%増とさらに伸びる。
電気自動車(EV)は自動車市場の唯一のけん引役となり、ほぼ4分の1の急増を見せるが、需要はここ数年の高水準には届かない。航続距離への不安と高価格により、購入者はむしろプラグレスモデルに向かう。
紆余曲折はあるものの、自動車の排出削減への取り組みが焦点となる。ノルウェーは世界で初めて2025年までに新車すべてを排出ゼロにすることを目指すが、バンは目標に届かない。排出対策で出遅れていたオーストラリアはようやく燃費基準を導入する。
一方EUはユーロ7基準の導入を2028年まで延期した。それでもガソリン車やディーゼル車は逆風に直面する。ゼロエミッションゾーンを設ける都市が増え、ストックホルムは中心部から化石燃料車を締め出す初の都市となる。
中国は電動車の目標を前倒しで達成し、世界の販売の半分を占める。中国のEVメーカーは勢力を拡大し、世界最大手のBYDはブラジルとハンガリーの新工場を追い風に中国国外で100万台の販売を目指す。ベトナムのビンファストはインドとインドネシアを狙う。
欧米勢も反撃する。フォルクスワーゲンとテスラは廉価なプラグイン車を開発し、トヨタは中国向けに自動運転EVを投入する。ただ中国製EVへの関税障壁の高まりや現地調達率要件の厳格化がグリーンカー計画を複雑にする。サプライチェーンの分断が進む中、自動車メーカーはEV生産を支える新たな半導体・電池工場に目を向ける。
防衛:需要は拡大も支出にばらつき
ウクライナ、レバノン、ガザでの戦争が兵器需要をあおるが、防衛費の支出は偏りを見せる。最大の支出国である米国は軍事予算を4%増の8840億ドルに引き上げるが、2位の中国はさらに速いペースで支出を増やす。
NATO(北大西洋条約機構)は国防費の目標をGDP比2.5%に引き上げる案を議論するが、加盟国の3分の1は現行の2%目標にも届いていない。同盟は対ロシアの広範な戦略を策定し、ウクライナに430億ドルを支援して戦闘継続を支える。ただドイツは節約のためウクライナへの支出を半減する計画だ。
米国のNATOへの関与が揺らぐことを懸念し、EUは即応展開部隊を発足させ、砲弾の生産を拡大する。一方ロシアのソ連時代の装備の多くは2025年半ばまでに使い物にならなくなる。
米国は国内に異論はありつつもイスラエルを支援する。中国海軍は新型のディーゼル電気潜水艦を加えてアジア海域での小競り合いを続ける。これに対応してフィリピンは防衛費を引き上げ、オーストラリアは外国籍住民に入隊と引き換えに市民権を与えることで兵力を増強する。日本は新型ドローンを配備し、米国は時速3800マイル(6115キロ)で飛行する極超音速ミサイルを配備する。
世界的な緊張は高まるが、米空軍は2025年に旧式機250機を退役させ、保有機数は5000機を割り込み近年の最低となる。F-35ステルス戦闘機のような新型機が助けとなるが、不具合を修正できればの話だ。
エネルギー:グリーンエネルギー繁栄も使用量は過去最高
エネルギー消費量は2025年に2%増え、石油換算14.5兆トンと過去最高となる。その80%超を化石燃料がまかない、二酸化炭素排出量は1990年比で1.7倍に増える。
石炭利用は欧州と北米で縮小するが、インドとロシアは石炭に固執する。中国の石炭消費はピークに近づく。
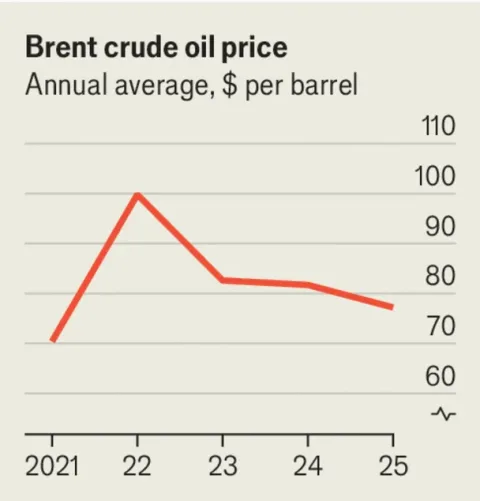
石油の燃焼も増える。OPECプラスは2025年にブレント価格を1バレル当たり77ドル前後に保つため減産を続けるが、非OPEC産油国(主に米州)の生産は急増する。EUはロシア産石油からの切り替えを進め、チェコはイタリアからパイプラインで輸入される供給につながる。
バルト3国はロシアの電力網から切り離されるが、ロシア産ガスは主にブルガリア経由で欧州に流れ続ける。
グリーンエネルギーは繁栄する。再生可能エネルギー(水力を含む)は世界の供給の14%を占める。風力と太陽光は全電力の6分の1を供給する。グジャラート州にはインドの電力の4%をまかなう巨大太陽光発電所ができる。ザンビアは辺境の村々に電力を届ける数十の太陽光ミニグリッドを建設する。テキサス州には初の系統連系型地熱発電所ができる。
中国、インド、韓国、トルコが(CO2を排出しない)原子炉を稼働させ、世界の総数は447基となる。
中国は20万トン超のグリーン水素を製造するという全国目標を軽々と達成する。実際、北部と北西部の内モンゴル自治区と甘粛省は単独でその数倍の生産を計画している。問題は、人口の多い東部へ燃料を運ぶ新たなパイプラインが必要になることだ。
金融サービス:規制・保険・デジタルマネー
2007~09年の金融危機後に策定されたバーゼル3の「最終化(エンドゲーム)」規則が適用される2025年、銀行は規制当局への働きかけを強める。金利低下を警戒する米国の銀行は自己資本の積み増し圧力に抵抗する。後退すればEUのライバル行の反発を招きかねないが、成長加速に支えられるアジアの銀行はより楽観的だ。
世界の銀行融資が7%増の112兆ドルとなる中、ハイブリッドワークへの移行を背景に、規制当局は商業用不動産向け融資を懸念する。
気候変動は保険会社の計算を狂わせる。それでも大手保険会社のスイス・リーは業界が急成長し、生保の保険料収入が3兆1000億ドル、損保が4兆8000億ドルに達すると予測する。各国で環境情報開示規制が強化され、EU企業は初のサステナビリティ報告書を発行する。ただ米国では「サステナブル」投資への反発が広がる。
現金はもはや王ではない。2025年に世界ではクレジットカードが20億枚に上る一方、現金自動預払機(ATM)は300万台にとどまる。銀行とフィンテックの境界はさらに曖昧になる。フィリピンは新たなデジタル銀行を認可し、スペインのBBVAはドイツでデジタル銀行を開設する。ブラジルは中央銀行デジタル通貨「ドレックス(Drex)」を推進する。EUはデジタルユーロを進めるか判断する。ただ米ドルは依然として優勢で、人民元の海外利用拡大を目指す中国の取り組みを退ける。
ブレグジットにもかかわらず、ロンドンの清算機関LCHは今もユーロ建て金利スワップの約95%と、ドル建ての大半を処理する。EUは2025年までに投資家をドイツのユーレックスなどの競合に移行させたかったが、当面は望み薄だ。
食料と農業:商品は値下がり、規制は変化
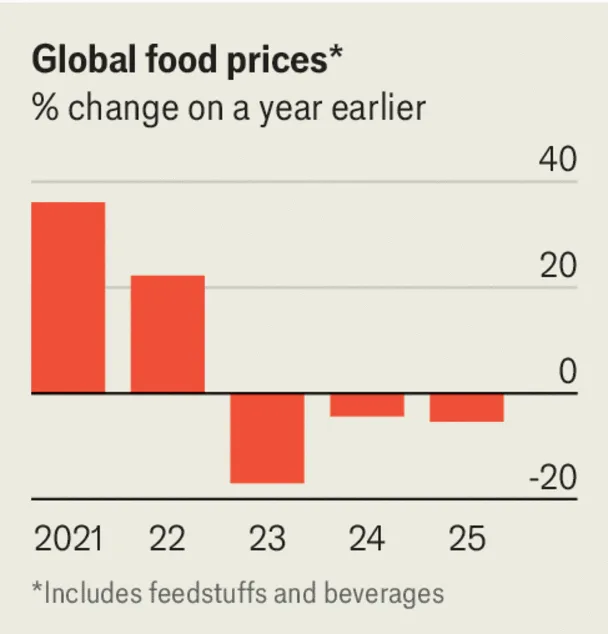
供給増加により、2025年には大半の食料商品が値下がりする。EIU(エコノミスト・インテリジェンス・ユニット)の食料・飼料・飲料指数は2022年のピークを25%下回る。飲料と砂糖が下落を主導し、油糧種子と穀物価格は比較的堅調に推移する。
エルニーニョが収束し、ラニーニャが米州の収穫に打撃を与え、アジアの収穫を助ける。小麦生産は主要生産国ウクライナの苦境にもかかわらず回復する。世界価格の下落を受け、インドはコメ輸出規制を緩和する。過去2年間高騰したカカオ価格も4分の1下落し、チョコレート愛好家を喜ばせる。
EUの森林破壊規制の延期により、パーム油生産者とコーヒー市場は準備のための1年の猶予を得る。米国の飲料メーカーがプラスチック使用目標を先送りするのと同様だ。ただ新たなEU規則は食品堆肥化とプラスチックリサイクルを促進する。中国は食品添加物を、日本は食品包装を取り締まる。英国は持続可能な農業の優遇策を拡充する。ただ世界の生物多様性計画への資金は足りない。
たばこ、アルコール、脂肪、砂糖への罪悪税(シナ税)が広がる。ドイツは肉にさえ課税する可能性がある。
世界の消費者は食料に11兆5000億ドルを支出し、2024年から6%近く増加する。ビーガン食品の販売が伸びても、魚や肉の消費は増える。ただ食品販売が加速しても、食品企業の利益はここ数年の高水準から低下する。ユニリーバは7500人を削減し、ダノンは栄養製品に戦略を絞り込む。
医療:高齢化が制度と支出を圧迫
人口の高齢化と人手不足で、2025年には医療制度が悲鳴を上げる。世界人口の12%近くが65歳以上となる。一方で医療に費やされるのは世界のGDPのわずか10%で、新型コロナ禍の11%から低下する。世界の医療支出は11兆ドルに達し、そのほぼ半分を米国が占める。
各国が公的医療保険を拡充する中、強制的支出は任意支出を上回る。アラブ首長国連邦(UAE)は駐在外国人に保険加入を義務付け、中国は公立病院・診療所の改善に取り組む。それでも世界保健機関(WHO)が掲げた10億人へのユニバーサル・ヘルス・カバレッジ拡大目標は達成されない。ナイジェリアの皆保険計画はつまずき、インド政府は支出目標を達成できない。米国ではオバマケア補助金の期限切れを再び控え、その費用を巡る議論が起きる。
WHOは気候変動に焦点を当てた第14次4カ年計画に乗り出す。異常気象による死者が増える中、各国政府は警報システムを整備し、米国の自動車メーカーは車に熱中症警報を追加する。感染症への警戒から各国政府は遅れていたパンデミック条約に署名する。中国とインドが廉価版を生産し、肥満治療薬の種類は急増する。ノボノルディスクは肥満薬を心臓治療薬に転用しようとする。さらに高額な治療法が登場し、医薬品全体の売上高は1兆7000億ドルに膨らむ。
2025年にはワクチンが進歩する。ババリアン・ノルディックはエムポックスワクチン1000万回分を製造する。科学者は鳥インフルエンザワクチンやコロナウイルス用万能ワクチンを試験する。がん向けmRNAワクチンの供給が始まる可能性さえある。
インフラ:グリーン政策が建設をけん引
グリーン政策が2025年に建設ラッシュを引き起こす。インフラ支出の目安となる総固定資本形成は6%増の28兆ドル(世界のGDPの約25%)となる。その5分の1近くを米国が占め、バイデン政権時代の補助金が支出を促すが、インフラ需要には届かない。欧州と中国はグリーンインフラとデジタル網に巨額投資する。
資金は政府や年金基金、政府系ファンドに加え民間企業からもたらされる。その多くは再生可能エネルギーに流れる。これはデジタル化を後押しする一方、データセンターの増加が電力網を圧迫する。第5世代(5G)通信網も徐々に拡大する。日本の万博はデジタルの未来を描き出し、サウジアラビアは未来都市ネオムに投資する。
より環境に優しい移動への移行にもかかわらず、交通インフラは遅れを取る。欧州では鉄道が復権し、ブリュッセル―ベネチア間の夜行列車やアムステルダム発の新路線が登場する。航空機への依存度が高い東欧にはブダペスト―ベオグラード直通鉄道ができる。インドは道路を建設し、2026年3月までの1年間に1万3000キロ近くを新設する。中国はアフリカで港湾を拡張しペルーで開港して貿易路を固め、軍事力も強化する。
戦争とオンラインでの妨害工作が2025年のインフラ計画を脅かす。ガザ・イスラエル戦争の余波が発電所とスエズ運河を危険にさらす。国連はリスク拡大を受けサイバー犯罪条約の策定を進める。重要インフラへのサイバー攻撃は2025年に数億件発生する。
情報技術:AIが3.6兆ドルの支出をけん引
人工知能ブームによりIT支出総額は伸びを加速し、2025年に8%増の3兆6000億ドルとなる。ただパンデミック特需で14%急増した2021年ほど速くはない。ChatGPTなど大規模言語モデルを活用しようとする企業が増え、データセンターへの投資と収益は拡大する。
会計事務所EYによると、米国では約30%の企業がAIに1000万ドル以上を投資し、2024年の16%から上昇する。アップルは生成AIツール「アップルインテリジェンス」をより多くのiPhoneユーザーに届ける。
投資ブームの一部は単なる熱狂かもしれない。コンサルティング会社のガートナーは、巨額コストと不確実な効果を背景に、生成AIプロジェクトの30%が「概念実証」の段階を通過できないと予測する。さらに進んだ計画でさえもてはやしに見合わないこともある。一方規制当局は目を光らせる。2025年にはEUのAI法の一部が施行される。アフリカ連合は共通AI戦略の策定を目指す。
ハードウエアでは半導体製造を巡る競争が激化し、AI半導体の王者エヌビディアはアームやグーグルなどの競合を退けようとする。各国政府はサプライチェーン保護のため半導体工場誘致を競う。台湾のTSMCは延期が続いた米国初の工場開設を目指す。米国のマイクロンは初のインド製チップを製造する。
2025年は国連の国際量子科学技術年で、同分野の誕生から100年の節目となる。量子コンピューターは現在のコンピューターの数百万倍の速度で演算できる可能性がある。ただ広範な普及への道のりは長い。
メディアと娯楽:広告鈍化、配信シフト
五輪なし、大型スポーツイベントは減少、米国の選挙もなし。2025年は広告主にとって2024年ほどの盛り上がりに欠ける。広告大手の電通によると、世界の広告費の伸びは2025年に約4%に鈍化する。全体の60%超を占めるデジタル広告の売上高は2020年以来の低成長となる。
広告主は他のデジタルツールに向かう。AIは広告制作や顧客ターゲティングで流行するが、著作権などを巡るメディア大手とAI企業の争いは長引く。広告主にとって重要なソーシャルメディアは規制当局の監視を集める。米国の議員は中国系のTikTokとのつばぜり合いを続ける。マレーシアは大手テックプラットフォームにライセンス申請を義務付け、言論の自由擁護派を揺るがす。
ケーブルテレビは断末魔にある。2025年には全米世帯の72%がケーブル解約済みか、そもそも契約したことがない状態となる。その衰退はアマゾンプライムやHuluなど配信プラットフォームの広告付きプラン投入で加速した。ケーブルプラットフォームからのライブスポーツの流出がとどめを刺す。2025年からアマゾンは11年間にわたり全米バスケットボール協会(NBA)の放映権を持つ。ワールド・レスリング・エンターテインメントの週刊番組はネットフリックスに移る。
配信業者も興行収入を圧迫している。2025年になっても映画興行収入はパンデミック前の水準を回復せず、コンサルティング会社PwCは410億ドルに達すると予測する。映画館の助けとなるのは、ハリウッドのストライキで延期された「アバター3」と「ミッション:インポッシブル」シリーズ第8作だ。
ディズニーはインドで苦戦してきた。ただ規制当局が承認すれば、2025年にインド事業が現地大手リライアンス・インダストリーズの配信事業と統合し、夢がかなう。新会社は7億5000万人のインド人視聴者を抱える。
金属・鉱業:卑金属7.5%上昇
他の工業用商品が下落する中でも、グリーン政策と建設増加が2025年の金属価格を押し上げる。EIUの卑金属指数は7.5%上昇し、2022年のピークを上回る。電線・電池需要が銅価格を押し上げ、インフラ投資が鉄鋼・鉄鉱石・アルミ価格を下支えし、亜鉛に活気を与える。スズは電子機器消費で輝く。不確実な時代の安全資産である金は光沢を増し、ダイヤモンドも輝きを取り戻す。
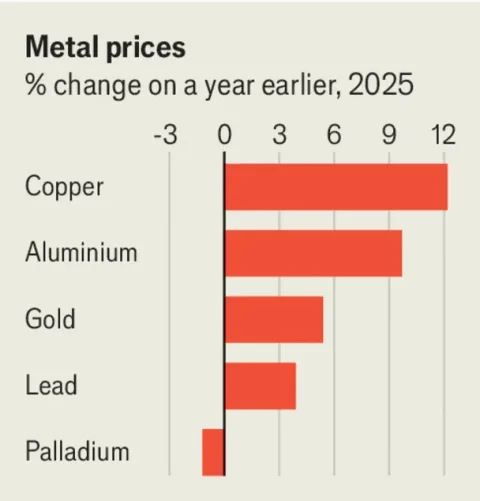
他の金属にはさえない運命が待つ。EV販売の失速と自動車メーカーの新型電池模索により、ニッケル、コバルト、リチウムは緩やかな上昇にとどまる。鉛価格は苦戦しつつ上昇し、プラチナとパラジウムは下落する。
鉱業各社は投資を横ばいに保つ。アングロ・アメリカンは57億ドル、ヴァーレは65億ドルで設備投資を維持する。中南米からアフリカまで各国政府は投資家誘致に躍起となる。エクアドルは採掘許可を、チリはリチウム契約を提供する。中国のレアアース支配が、海底を含む代替探しを促す。
2025年、ノルウェーが北部海底の一部を採掘向けに競売にかけることで、北極圏の探査は新たな意味を持つ。投資家は銅、ニッケル、マンガンを求める。ノルウェーは海底を持続可能に採掘できると主張する。抗議者たちは激しく反対する。
不動産:融資は低廉化も価格は高止まり
金利低下が2025年の不動産市場を支えるが、都心部はパンデミック前より静かなままだ。週数日の出社を求める雇用主が増え、オフィス賃貸は持ち直す。一等地の店舗は底堅い。ただネット通販ブームの沈静化で倉庫賃貸は横ばいとなる。観光都市は活況だが、湾岸諸国とインドを除きホテル建設は鈍い。
住宅ローンは低廉化するが、供給不足により多くの人にとって住宅価格と家賃は手の届かないままだ。各国政府は特に欧州で建設促進を図る。英国は150万戸の追加供給へグリーンベルトの一部用途を変更する。オランダの建設は回復し、低迷するスペインの住宅市場さえ好転する見込みだ。住宅増加により1世帯当たりの平均人数は欧州で2.4人、世界で3.3人に低下する。
欧州の銀行規制当局はバブル崩壊の兆候を警戒して住宅市場を注視する。中国では政府の安定化策にもかかわらず住宅価格が4%下落する。米国ではオフィス価値が下落し、不良債権が増える。世界で2兆1000億ドルの不動産ローンが満期を迎え、その4分の3を米国が占める。省エネ目標も重しとなる。EUでは多くの老朽建物が改修を迫られるか、座礁資産となる。
小売:販売量は拡大もコストと規制が重し
世界の小売販売数量は2025年に前年比2%超拡大し、先進国のインフレ鈍化に支えられ2021年以来の速さとなる。実店舗・ネット通販とも経済的な逆風に直面しながらの成長だ。高止まりする金利とクレジットカード債務が裁量的支出を抑え、多くの店舗網が縮小する。米ディスカウントチェーンのファミリーダラーは300超の店舗を閉鎖する。
先進国では住宅(と家具)の購入希望者が高価格に尻込みし、家具・家庭用品の販売業者も苦戦する。他の壁は規制だ。米国の議員は国内企業保護のため、中国の格安ネット通販シーインとテム(Temu)を取り締まる。同じく中国企業のTikTokは、米国での将来が脅かされる中でも欧州でショップ機能の拡大を計画する。北米(アジアと同様)のオンラインショッピングは全販売の約18%を占め、世界平均を上回る。
商業のグリーン化は規制を増やす。フランスの議員は炭素排出抑制のためファストファッションの広告禁止を目指す(2020年にEU市民が使用した繊維の生産で1人当たりCO2換算270キロが発生)。再利用・リサイクル促進のため、EUは企業に古着・古靴と他のごみの分別を義務付ける。環境意識(と安さ)が若年層の中古衣料購入を後押しし、再販プラットフォームのスレッドアップは古着が2025年までにファッション市場の10%を占めるとみる。
海運・物流:迂回と環境課金
中東の緊張が、アジアと欧州を結ぶ最短路スエズ運河の海上交通を2025年にかけて混乱させる。海運会社は喜望峰回りの迂回を続け、航海は長期化し、エジプトは数億ドルの収入を失う。不満を抱く港湾労働者のストが世界でさらなる遅延と損失をもたらす可能性もある。
海運業者には規制の渦も待ち受ける。2025年から汚染者負担となり、EUの排出量取引制度は排出量の40%を対象とし、2027年までに100%に拡大する。多忙なEU規制当局は低額品の無関税取引を可能にする規則も引き締める。これは越境ECが生む貿易の重しとなり、これまで航空貨物業者に恩恵をもたらしてきた追い風が弱まる。
トラック業界もでこぼこ道に直面する。厳しい労働条件が高齢化する運転手の補充を難しくしている。オーストラリアだけでも数万人の欠員があり、人手不足は2025年以降も続く見込みだ。
中国は南シナ海の海南島を貿易拠点に変えようとしている。この熱帯の島は製造業向け輸入拡大へ2025年までに自由貿易の税関制度を設ける計画だ。ただ香港との競争は嵐の中の航海のようだ。2023年に香港は1400万TEU(20フィート換算)超のコンテナを扱ったのに対し、海南は200万TEUに満たない。
通信:5Gが28億契約に急増
旧式の移動通信技術が敬遠される中、5G契約は2025年に25%超増の28億件に急増すると大手通信機器メーカーのエリクソンはみる。調査会社IDCによると、5G端末は販売の4分の3を占め、スマートフォン出荷を2%押し上げる。それでも5G網の整備は遅れ、北米でようやく加入者の50%超に達したばかりだ。
一方、経済・政治的に苦境にあるパキスタンは2025年に5G周波数のオークションを終える。アフリカは大きく遅れ、5Gを開始した国は3分の1に満たない。それでも移動体ブロードバンドの標準化団体3GPPは2025年に6Gの作業を開始する。
固定インターネットの普及は遅い。外貨不足と通信インフラ盗難のリスクにより、ナイジェリアは2025年までに国民の70%にブロードバンドを普及させるという野心的目標を達成できない。インドでも人口の81%しかインターネットを利用できない。
国際接続は主に海底ケーブルに依存し、紛争リスクに直面する。各国政府は対応に動く。2025年にフランス政府はノキアの海底ケーブル事業を買収する。ベトナムは2025年までに最大4本を追加し、2030年までに国際回線を15に3倍増させることを目指す。2025年には衛星経由でインターネットを提供するワンウェブやイーロン・マスク氏のスターリンクなどが利用者の助けとなるかもしれない。ただし各国政府が期限内に周波数を割り当てればの話だ。
旅行・観光:出国者16億人に
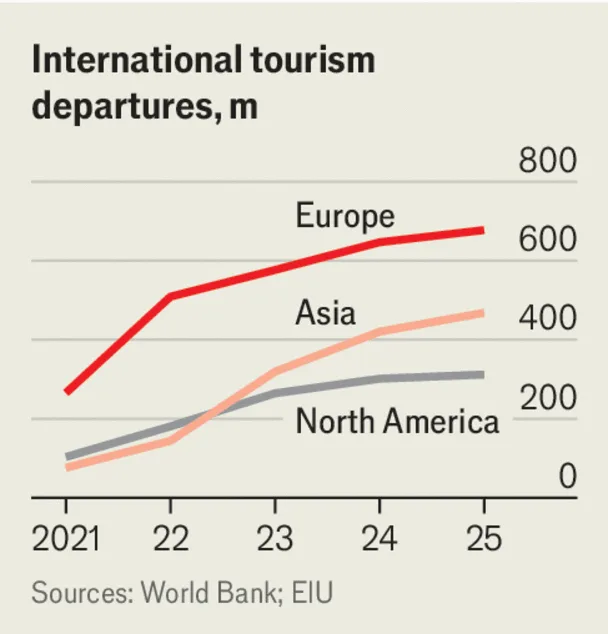
観光出国者数は2025年に16億人と過去最高に跳ね上がり、経済を押し上げる一方で地元住民をいら立たせる。全体の1割を占める中国の海外旅行はようやくパンデミック前を上回る。タイは査証要件緩和の恩恵を受け、インドネシアも追随する可能性がある。中国は訪中旅行者の規制を緩和する。ただ中国人観光客の海外買い物熱は冷める。それでもアジアの観光支出シェアは37%に達し、欧州に並ぶ。
ただ欧州は国際到着者の半分超を引き付ける。オーバーツーリズムへの抗議は続き、混雑都市は短期賃貸を規制する。EUは英国・米国を含む60超の国からの観光客に7ドルの「査証免除」取得を求め、監視を強化する。ノルウェーがスバールバル諸島への上陸を制限し、北極訪問は難しくなる。一方サウジアラビアとザンビアのホテル投資により、中東・アフリカの一部はより多くの旅行者を迎える。
EUからニュージーランドまで「持続可能な」旅行が流行する。排出削減協定CORSIAに参加する航空会社が増える。英国はより環境に優しい航空燃料を義務付ける。ただ世界の観光業は温室効果ガスの5~8%を排出する。中国のCOMAC(中国商用飛機)はC919を売り込み、エアバスと苦境のボーイングからシェアを奪う。
2025年に海外旅行するインド人は17%増の2900万人に増える。中国の5分の1だが伸びは速い。多くは中東と米国を訪れるが、査証免除により約70%はアジアにとどまる。インド人観光客は1人当たり1400ドルを支出し、世界平均の1033ドルを大きく上回る。
業界予測は特記のない限りすべて2025年が対象。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.