Audio
Listen to the article
¿Ha llegado por fin el momento? Tras cuatro años de expansión que ha desafiado las sanciones, un grupo de economistas de centros de estudios prevé el fin de la economía de guerra rusa. Un nuevo estudio del Instituto de Kiel para la Economía Mundial afirma que Rusia afronta un “agotamiento estructural”. Charles Hecker, del Real Instituto de Servicios Unidos (RUSI), cree que “probablemente ya está en recesión”. Nigel Gould-Davies, del Instituto Internacional de Estudios Estratégicos (IISS), habla de “la crisis que se avecina en la economía política rusa”. Incluso los datos oficiales rusos muestran una caída del PIB del 0,2% interanual en el primer trimestre. Las pruebas que siguen apuntan a algo menos dramático: una economía tensionada, más lenta y lejos del colapso.
- Economistas de centros de estudios advierten del “agotamiento estructural”, de una probable recesión y de “la crisis que se avecina en la economía política rusa”.
- Sin embargo, el PIB por habitante ajustado a la inflación subió un 12% entre 2022 y 2025 y el paro se mantiene cerca de un mínimo histórico en torno al 2%.
- Las subidas de impuestos, los fondos de reserva, el crédito interno cautivo y, como último recurso, la incautación de depósitos en rublos mantienen financiada la guerra.
Una economía de guerra que ha desafiado los pronósticos
Desde la invasión de Ucrania en 2022, la Rusia de Vladímir Putin ha hecho caso omiso de los pronósticos de desastre económico. Ha sorteado las sanciones occidentales ampliando el comercio con países como China e India, al tiempo que ha destinado generosos recursos presupuestarios al ejército, las infraestructuras y las prestaciones sociales. Entre 2022 y 2025, el PIB por habitante ajustado a la inflación aumentó un 12% —un dato modesto frente a otros mercados emergentes e inflado por una producción militar que no mejora la situación de los hogares, pero más sólido de lo que implicaban las expectativas más sombrías.
Aumento del PIB por habitante, 2022–25
Desempleo, cerca de un mínimo histórico
Del PIB destinado a las fuerzas armadas, el año pasado
Por qué las cifras oficiales exageran la ralentización
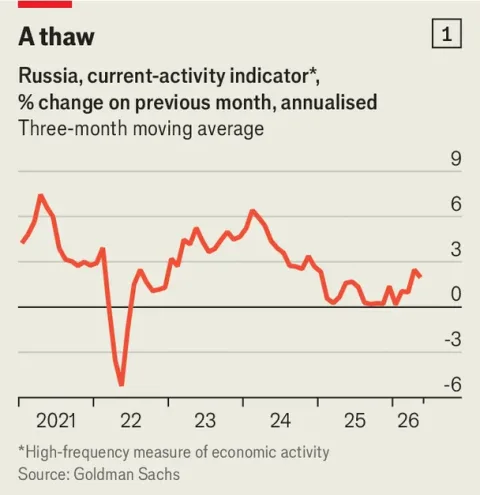
Empecemos por las flojas cifras oficiales. Reflejan en gran medida una ilusión estadística. El aumento del impuesto sobre el valor añadido (IVA) en enero, del 20% al 22%, llevó a los rusos a adelantar muchas compras a finales de 2025, lo que impulsó el crecimiento de ese trimestre y deprimió el siguiente. Los primeros meses de 2026 también tuvieron menos días laborables que el año anterior, además de una meteorología extrema incluso para Rusia. Un indicador de actividad posiblemente más fiable, elaborado por Goldman Sachs, apunta a un crecimiento débil más que a una contracción (véase gráfico 1). Los datos de VEB, el banco estatal de desarrollo, indican que el PIB se aceleró en marzo y abril, ayudado en parte por un repunte de los precios del petróleo. Es casi seguro que Rusia no está en recesión.
Señales contradictorias sobre confianza, empleo y exportaciones
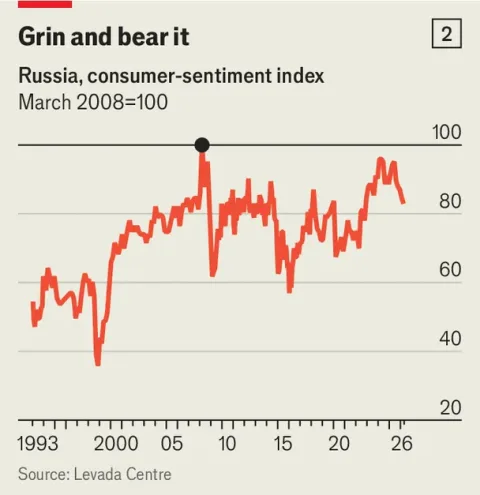
En otros ámbitos, las señales son dispares. La confianza del consumidor ha retrocedido, según el indicador que elabora el Centro Levada, una encuestadora independiente. Con todo, ese retroceso partió de un máximo casi histórico (véase gráfico 2). Las oportunidades de empleo pueden haberse reducido ligeramente, pero el desempleo se mantiene cerca de un mínimo histórico en torno al 2%. Rusia tiene más dificultades para vender combustibles fósiles en el exterior a medida que Ucrania intensifica los ataques contra su infraestructura energética, mientras los precios del crudo se sitúan por debajo de los máximos alcanzados durante la guerra de Irán. Aun así, las exportaciones totales de bienes en abril superaron ligeramente el nivel de un año antes, según los datos globales de materias primas y mercados.
Dónde la economía sigue mostrándose fuerte
En varios frentes, la economía parece más fuerte. La inflación se sitúa en la mitad de su máximo reciente de más del 10%. Los salarios reales, ya un 25% por encima de su nivel de 2019, siguen subiendo. Muchas empresas registran buenos resultados. Entre enero y mayo, Aeroflot, la aerolínea de bandera, transportó a sus pasajeros un total acumulado de 40.000 millones de kilómetros, casi un 10% más que en el mismo periodo del año anterior. A los oligarcas les va aún mejor. Las ventas de coches de lujo occidentales introducidos de forma ilícita han aumentado; las ventas de Lamborghini han subido un 80% respecto a 2025.
Por qué el Kremlin aún puede pagar la guerra
Buena parte de esta resistencia proviene de un fuerte estímulo fiscal. El año pasado el Gobierno destinó entre el 7% y el 8% del PIB a las fuerzas armadas. Los críticos que prevén una crisis sostienen que ese gasto priva al resto de la economía de trabajadores y vacía las arcas del Estado. Es posible. Pero el incremento en defensa equivale a un aumento de entre 3 y 4 puntos del PIB respecto a la norma anterior a la guerra: significativo, pero insuficiente para provocar daños colaterales masivos. La economía civil está estancada, no contrayéndose.
Mientras tanto, los problemas presupuestarios de Rusia aún no son graves. Para financiar la guerra, el Gobierno puede subir impuestos, como hizo con el IVA. Puede cubrir el déficit actual —ahora en torno al 3% del PIB— con sus fondos de reserva. Puede endeudarse en el mercado interno cautivo. Si fuera necesario, los financieros del Sr. Putin pueden incautar depósitos en rublos de empresas y hogares. Esa sería una última opción con efectos secundarios reales. Pero ¿quién se lo impediría?
Qué podría frenar aún la economía de guerra
En conjunto, Rusia puede prever un crecimiento del PIB de alrededor del 1% este año: un ritmo similar al de Francia o Canadá. Sanciones más duras, como las anunciadas por Reino Unido el 16 de junio, podrían recortar algo esa expansión. La caída de los precios del petróleo haría lo mismo si el descenso persiste, al igual que nuevos ataques ucranianos contra la infraestructura petrolera rusa. Sin embargo, para impedir que la economía de guerra del Sr. Putin siga avanzando se necesitaría algo mucho más drástico. ■
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.