Audio
Listen to the article
- La deuda federal de Estados Unidos ha superado los 40 billones de dólares, pero su respaldo federal unificado y su estatus de moneda de reserva amortiguan el riesgo.
- La UE debe 15,7 billones de euros (18,2 billones de dólares), el 83 % del PIB, pero con 27 prestatarios distintos es tan sólida como su miembro más débil.
- Francia, con una deuda del 118 % del PIB, rendimientos a diez años del 4,2 % y elecciones en 2027, es ahora el principal riesgo fiscal de la eurozona.
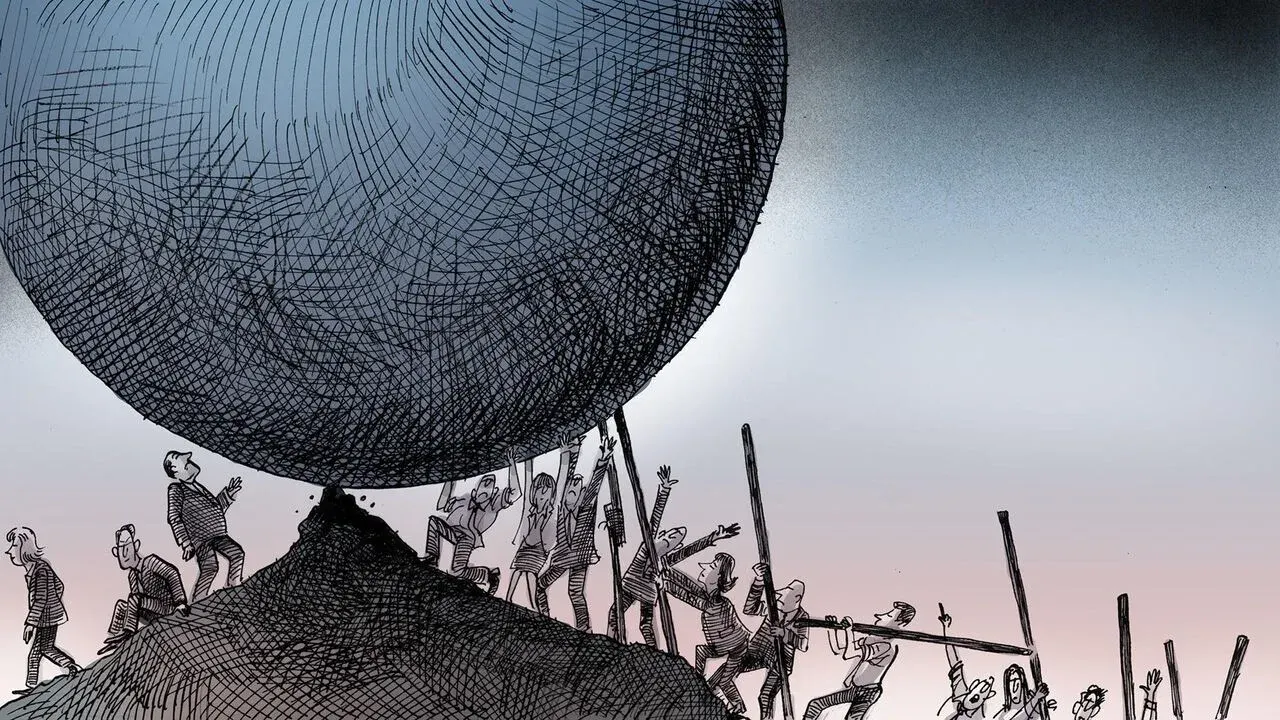
Vivir en Europa significa disfrutar de una gastronomía refinada, de ciudades pensadas para caminar y de recordatorios constantes de que su economía va a la zaga de la estadounidense. Por eso, cuando la deuda federal de Estados Unidos superó los 40 billones de dólares en las últimas semanas y suscitó dudas sobre cuánto tiempo más los inversores en bonos seguirán financiando los déficits crónicos, en algunos círculos europeos se percibió cierta Schadenfreude. Europa, bien versada en turbulencias por deudas desbocadas, podía imaginar un cambio de papeles y sermonear a Washington sobre la gestión responsable.
A primera vista, las cifras favorecen al viejo continente. Los pasivos combinados de los Gobiernos de la Unión Europea suman solo 15,7 billones de euros (18,2 billones de dólares), en una economía solo ligeramente más pequeña que la estadounidense: los europeos ganan menos, pero son más. Hace veinte años, ambos tenían ratios de deuda sobre PIB cercanas al 65 %. Desde entonces, la de Estados Unidos se ha disparado por encima del 120 %, y el FMI prevé que supere el 140 % en 2031. Europa se sitúa en «solo» el 83 %, con una trayectoria más o menos estable, aún dentro de unos márgenes ampliamente prudentes.
Deuda federal de EE. UU.
Deuda de la UE sobre el PIB
Deuda de EE. UU. sobre el PIB, ahora → FMI 2031
Sin embargo, los europeos tentados de sermonear a los estadounidenses —¿quizá Washington quiera su propio informe Draghi?— deberían detenerse a reflexionar. Mientras Estados Unidos carga con la mayor deuda, Europa carga con el problema de deuda más grave. Estados Unidos se beneficia de la moneda de reserva mundial y de una economía en expansión. El lastre de Europa se resume en una sola palabra: Francia.
Por qué la menor deuda de Europa es más peligrosa
Comparar el endeudamiento europeo con el estadounidense es más complejo de lo que sugieren las cifras totales. Estados Unidos sin duda debe en exceso, pero Europa debe en todos los lugares más incómodos. A la hora de pagar los intereses de billones en valores federales, Estados Unidos es más fuerte que la suma de sus partes: toda la federación garantiza cada dólar prestado.
En Europa, por el contrario, la mayoría de los préstamos los contraen los 27 Estados miembros, cada uno obligado a cumplir sus propias obligaciones para que la unión se mantenga unida. Eso deja a la UE —o al menos a la eurozona que constituye su centro— tan sólida como su miembro más frágil, como demostró Grecia cuando coqueteó con el impago.
Muchos Estados de la UE soportan cargas controlables, sobre todo Alemania y sus vecinos del norte. Otros, como Grecia y España, tienen una deuda elevada pero generan suficiente crecimiento para calmar a los vigilantes de los bonos. Francia se distingue por no tener ni margen presupuestario —sus pasivos equivalen al 118 % del PIB— ni impulso —un decepcionante 0 % en el último trimestre.
Francia, en el centro de la fragilidad de la eurozona
Los rendimientos franceses en máximos de 18 años
En consecuencia, los rendimientos de los bonos franceses a diez años han alcanzado ahora el 4,2 %, su máximo en 18 años, incluso por encima de Italia, el prestatario problemático habitual del continente. En parte, esto refleja una pauta mundial: los Estados de todo el mundo se enfrentan a intereses más caros mientras los inversores se preocupan por la inflación y la geopolítica. Pero la brecha entre los bonos franceses y los alemanes, la prima que París debe pagar a los acreedores para convencerlos de que acepten su papel más arriesgado, se acerca ya a un punto porcentual.
La dispersión de los tipos entre los Estados de la UE sigue muy por debajo de las tensiones vividas durante la crisis de la eurozona de la década de 2010. Ello se debe en gran medida al Banco Central Europeo, que desde entonces ha indicado que podría intervenir si los costes de financiación de algún Gobierno de la eurozona subieran en exceso. Sin embargo, se supone que el apoyo del banco central depende de que el Gobierno en apuros se comprometa con reformas creíbles y ponga orden en su desbarajuste fiscal.
Las elecciones de 2027 elevan la apuesta
La política suele obstaculizar esa sensata estrategia, y a Europa le espera mucha política. En 2027 están previstas elecciones nacionales en Francia, Grecia, Italia y España, cuatro naciones muy endeudadas. La disciplina presupuestaria probablemente se erosionará a medida que se agasaje a los electores con prebendas.
Francia vuelve a destacar. La líder en las encuestas es Marine Le Pen, una populista que anteriormente defendió abandonar el euro. Últimamente, el líder de su partido insinuó que se podría presionar al BCE para que ayude de algún modo. Su rival en la izquierda populista, Jean-Luc Mélenchon, ha declarado que desea «prender fuego» a parte de los bonos del Estado francés. Incluso entre los centristas sensatos, nadie propone volver a situar los déficits en el 3 %, como exigen los tratados de la UE, a corto plazo.
Insinuar que Francia es la próxima Grecia es un alarmismo exagerado, por el momento al menos. Aun así, la extravagancia francesa ya está transformando la política fiscal de Europa.
Por qué el endeudamiento conjunto de la UE está ahora en suspenso
Estados Unidos puede sostener cuantiosos déficits en parte porque su enorme oferta de letras del Tesoro está denominada en la moneda de reserva mundial, lo que las convierte en un refugio útil para los inversores nerviosos en tiempos turbulentos. Europa ansía hacerse con una parte de este «privilegio exorbitante».
Un intento consistió en que la UE vendiera sus propios bonos federales, garantizados colectivamente por los 27 miembros. El bloque comenzó a emitir a gran escala en 2021 para financiar su plan de recuperación tras la pandemia. Muchos esperaban vender más deuda conjunta después para pagar el gasto en defensa, haciéndose eco de los llamamientos de Emmanuel Macron, presidente de Francia, a una mayor «autonomía estratégica» europea.
Sin embargo, el persistente desliz fiscal francés probablemente ha acabado con las perspectivas de más endeudamiento colectivo. Cuanto mayor sea el diferencial entre los rendimientos de los bonos franceses y alemanes, mayor será la transferencia oculta de Berlín a París —y, en general, de los ricos en efectivo a los faltos de liquidez en toda la UE— cada vez que se vendan bonos comunes. Alemania, que nunca se mostró entusiasta de ampliar el mecanismo al principio, tiene ahora una poderosa objeción: ¿quién compartiría voluntariamente una cuenta conjunta con un despilfarrador cuya solvencia cuestiona el mercado?
La laxitud fiscal francesa impuso durante mucho tiempo un precio a los franceses. Ahora, sus socios europeos también están pagando la factura.
Este artículo se publicó en la sección de Europa de la edición impresa del 5 de septiembre de 2026 con el titular «Cuotas de la Unión».
Pasivos combinados de la UE: 15,7 billones de euros (18,2 billones de dólares); deuda de la UE sobre el PIB: 83 %; deuda de EE. UU. sobre el PIB: más del 120 %, previsión del FMI de más del 140 % en 2031; ambos cerca del 65 % hace 20 años. Deuda francesa: 118 % del PIB; rendimiento francés a diez años: 4,2 %. Referencia de déficit: 3 % según los tratados de la UE. Fuentes: FMI; cuentas nacionales; precios de mercado.
De la edición del 5 de septiembre de 2026
Explore más historias de esta sección y de otras en el índice de contenidos.
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.