Audio
Listen to the article
- México afronta la fecha límite del presupuesto de 2027 a más tardar el 8 de septiembre con costes de financiación del 9,3% en pesos y del 6,4% en dólares.
- El déficit alcanzó el 5,7% del PIB en 2024, la deuda ha subido al 63% y Pemex ha absorbido 130.000 millones de dólares desde 2018, ahogando la inversión.
- Las agencias de calificación sitúan a México justo por encima del grado especulativo; los inversores quieren pruebas de corrección fiscal, no solo promesas.
Ciudad de México
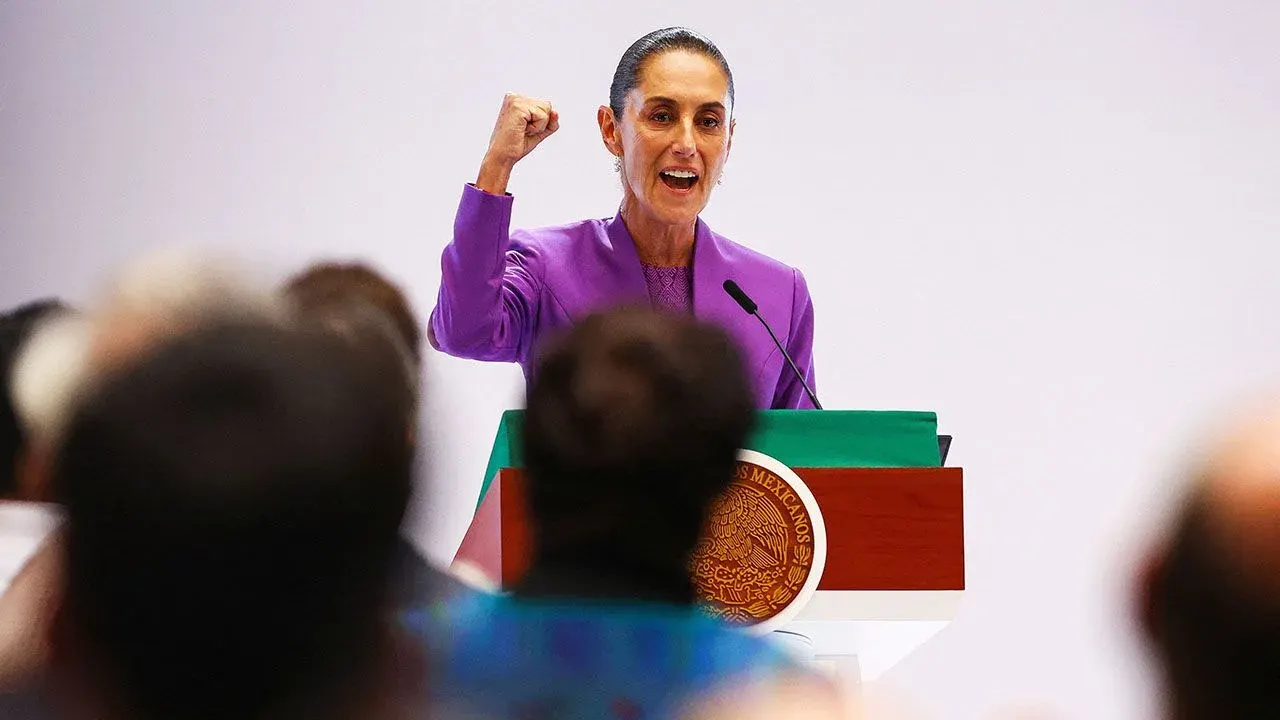
México presentará su presupuesto de 2027 a más tardar el 8 de septiembre, una prueba de credibilidad para la presidenta Claudia Sheinbaum mientras sube la rentabilidad de los bonos y las agencias de calificación acechan. Los costes de financiación a diez años han subido al 9,3% en pesos y al 6,4% en dólares —una prima que ya supera la rentabilidad de varios emisores con calificación por debajo del grado de inversión— mientras Moody’s, S&P Global y Fitch sitúan a México solo justo dentro del grado de inversión.
Rentabilidad a 10 años en pesos
Rentabilidad a 10 años en dólares
Mínimo en dos años, el pasado octubre
Por qué suben ahora los costes de financiación de México
El escepticismo de los inversores se centra en el presupuesto. Moody’s rebajó en mayo la deuda soberana mexicana a solo un escalón por encima del grado especulativo. S&P Global ha advertido de que podría ser la siguiente en actuar. Fitch ya considera que los títulos mexicanos están solo marginalmente dentro del grado de inversión.
Esa cautela es visible en las rentabilidades. Financiarse en dólares a diez años cuesta un 6,4%, por encima de los niveles que pagan varios emisores con calificación por debajo del grado de inversión como Guatemala. En pesos, la financiación a diez años le cuesta al Estado un 9,3%, por encima del mínimo en dos años del 8,5% registrado el pasado octubre.
La credibilidad presupuestaria es clave.
Renzo Merino · Moody’s
Un déficit cercano al 5% del PIB y una deuda del 63%
México se había ganado esa credibilidad a lo largo de las últimas décadas. Sin embargo, en 2024, cuando la Sra. Sheinbaum sucedió a su mentor y predecesor de izquierdas, Andrés Manuel López Obrador, el desfase presupuestario alcanzó el 5,7% del PIB, el mayor en casi 40 años. Desde entonces se ha mantenido cerca del 5%.
La Sra. Sheinbaum promete una reducción al 4,1% el próximo año, aunque seguiría siendo elevada. Con un crecimiento cercano al 1%, la deuda pública ha subido del 52% del PIB en 2019 al 63%. Las pensiones, las prestaciones sociales y los intereses absorben tres cuartas partes del gasto.
Desfase presupuestario en 2024 —el mayor en casi 40 años—, con el déficit aún cerca del 5% y la promesa de reducirlo al 4,1% el próximo año.
Pemex y el ahogo de la inversión pública
Pemex, la petrolera nacional, consume gran parte del resto. El Estado le ha canalizado 130.000 millones de dólares desde 2018 (excluida la ayuda extrapresupuestaria). México Evalúa, un centro de análisis, estima que entre enero y junio, por cada diez pesos que Pemex ingresó en el Tesoro, casi ocho regresaron a la empresa.
En consecuencia, el gasto de capital del Estado es exiguo, aunque el crecimiento más rápido depende de él. El gasto de capital privado también es débil: se contrajo durante 19 meses seguidos hasta finales de marzo.
Crecimiento, relocalización y dudas sobre el Estado de derecho
Las expectativas de que las tensiones comerciales empujarían a las multinacionales a relocalizar las cadenas de suministro cerca de los compradores estadounidenses han decepcionado en gran medida. El sentimiento se ha resentido por las dudas sobre el Tratado entre México, Estados Unidos y Canadá (T-MEC), que el presidente de Estados Unidos está desmantelando. En el plano interno, cambios como la elección popular de jueces han suscitado preocupación sobre el Estado de derecho en México.
Lo que Sheinbaum ha prometido —y lo que descarta—
La Sra. Sheinbaum comprende estas presiones. Ha preparado programas económicos razonables y ha adoptado un tono más amistoso hacia las empresas que el Sr. López Obrador. Su objetivo es que Pemex cubra sus propias finanzas para 2027. Ha buscado ingresos adicionales exprimiendo más impuestos a las grandes empresas e imponiendo nuevos gravámenes al azúcar.
Aun así, sus instintos de izquierdas son cada vez más visibles. Despachó la rebaja de Moody’s de mayo como una reliquia de «la era neoliberal». Parece reacia a plantearse reducir las transferencias sociales (especialmente antes de las elecciones intermedias de 2027). Vender Pemex está fuera de cuestión.
¿Mantendrá México la calificación de grado de inversión?
Es probable que México evite la humillación de caer al grado especulativo. Sigue siendo una economía grande y diversificada con, al menos por ahora, acceso directo al mayor mercado del mundo. Haría falta otro impacto —por ejemplo, una ruptura total del T-MEC— para provocar esa rebaja. El 31 de agosto el banco central elevó su previsión de crecimiento para este año al 1,5%.
Sin embargo, para que bajen las rentabilidades mexicanas, los mercados de bonos necesitan argumentos más contundentes, especialmente cuando el aumento desbocado de la deuda tensiona a los bancos centrales.
Grado de inversión frente a grado especulativo — las calificaciones a solo un escalón por encima del grado especulativo, o «marginalmente dentro del grado de inversión», indican mayores costes de financiación y un escrutinio más estrecho por parte de los inversores en bonos.
Para más análisis experto de las grandes historias de economía, finanzas y mercados, suscríbase a Money Talks, nuestro boletín semanal solo para suscriptores.
Fuentes
Evaluaciones de calificación de Moody’s, S&P Global y Fitch; rentabilidades mexicanas a 10 años (pesos y dólares); cifras de presupuesto y deuda; transferencias a Pemex; estimación de México Evalúa; previsión de crecimiento del banco central. Reportaje con imagen de Reuters.
Más lecturas en GlobeBriefly: mercados globales y datos económicos; mercados europeos de bonos; aumento desbocado de la deuda y bancos centrales.
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.