Audio
Listen to the article
- Los supervisores financieros han comunicado a los bancos que podrán conceder hipotecas de hasta cuatro décadas a prestatarios solventes para vivienda.
- El crédito a promotoras podrá extenderse hasta siete años, ajustado al periodo de construcción financiado, y el suelo podrá pagarse de forma fraccionada.
- La contrapartida está en la preventa: las promotoras no podrán comercializar viviendas en nuevos proyectos hasta haber levantado la estructura principal, y solo recibirán el dinero cuando el piso esté terminado.
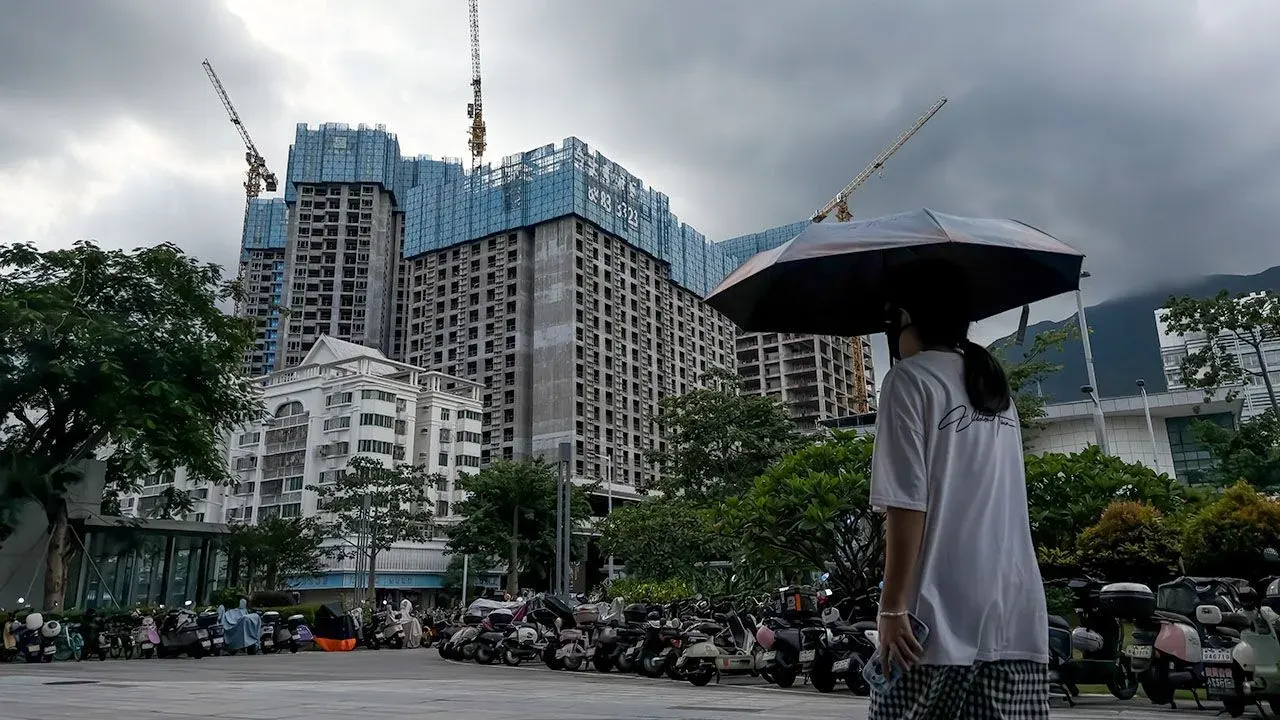
Según la normativa publicada el 28 de agosto, algunos compradores en China podrían pasarse los próximos 40 años pagando su deuda hipotecaria antes de quedar libres de cargas. Los supervisores financieros han indicado a los bancos que podrán conceder plazos de hasta cuatro décadas a prestatarios solventes para vivienda. Esta medida forma parte de una batería de cambios para un sector inmobiliario sumido en una caída que se arrastra desde 2021.
La caída no lleva 40 años. Sin embargo, a veces puede parecerlo. ¿Cómo será China dentro de cuatro décadas? Distintas proyecciones prevén que su producción crezca dos tercios, mientras otras estiman que su población se reduzca en una cuarta parte. Nadie puede anticipar los avances tecnológicos ni las convulsiones políticas que puedan producirse entre tanto. Al fin y al cabo, el país ha cambiado hasta resultar irreconocible en las últimas cuatro décadas.
Años, el plazo hipotecario máximo ofrecido a prestatarios solventes
Años, el plazo máximo de crédito disponible ahora para las promotoras
El año en que comenzó la caída inmobiliaria
Qué cambia con las nuevas normas inmobiliarias de China
El nuevo marco también permite a los bancos conceder a las promotoras créditos de hasta siete años, con duraciones ajustadas al periodo de construcción financiado. Otra medida permitirá a los constructores pagar la compra de suelo de forma fraccionada. El suelo, por muy nivelado que esté, siempre ha exigido grandes desembolsos de capital. Para cubrir ese coste inicial, las empresas solían recurrir a un elevado endeudamiento. La alternativa del pago fraccionado podría reducir esa necesidad.
Si los bancos y las autoridades municipales colaboran, estas reformas podrían permitir a compradores y constructoras repartir sus obligaciones de forma más asumible. Sin embargo, existe una contrapartida.
El freno a la preventa y la sombra de Evergrande
Al mismo tiempo, las autoridades chinas han restringido otra vía de financiación: las ventas anticipadas. Las promotoras suelen comercializar los pisos antes de terminarlos. Esos ingresos deberían destinarse al mismo proyecto vendido por anticipado. Durante el auge, sin embargo, grupos agresivos como Evergrande, una promotora gigantesca, desviaron con frecuencia ese dinero hacia otros fines.
Cuando estalló la crisis inmobiliaria, numerosas empresas se quedaron sin fondos para terminar pisos ya vendidos sobre plano. Liquidar el lastre de la propia Evergrande llevó cinco años. Hui Ka Yan, fundador de la empresa y principal artífice de aquellos excesos, fue condenado a cadena perpetua el mes pasado.
Los supervisores chinos están decididos a evitar otro fiasco de las ventas anticipadas. En adelante, las promotoras no podrán comercializar viviendas en nuevos proyectos hasta que la estructura principal esté completamente levantada. Los ingresos deberán pasar por cuentas de depósito en garantía supervisadas. Y las empresas no recibirán el dinero hasta que el piso esté terminado.
- Hipotecas de hasta 40 años para prestatarios solventes para vivienda.
- Crédito a promotoras de hasta siete años, ajustado al periodo de construcción.
- Pago fraccionado de la compra de suelo, que reduce la necesidad de un gran endeudamiento inicial.
- Prohibición de comercializar viviendas en nuevos proyectos antes de levantar la estructura principal.
- Los ingresos de los compradores deben pasar por cuentas de depósito en garantía supervisadas.
- Las promotoras solo reciben el dinero cuando el piso está terminado.
Un mercado más seguro, pero más difícil para construir
En teoría, la reforma debería fomentar un mercado más seguro y menos propenso a quiebras. Sin embargo, complicará aún más la capacidad de las promotoras para lanzar nuevos proyectos, presionando las ventas y el empleo.
Pekín parece ansioso por pasar página de la crisis inmobiliaria nacional. Las promotoras no tienen ese privilegio. Quizá el episodio haya terminado para 2066.■
Para más análisis expertos de las grandes historias de economía, finanzas y mercados, suscríbase a Money Talks, nuestro boletín semanal solo para suscriptores.
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.