Audio
Listen to the article
- 墨西哥面临不晚于9月8日的2027年预算最后期限,借贷成本比索达9.3%、美元达6.4%。
- 2024年赤字达GDP的5.7%,债务已升至63%,墨西哥国家石油公司自2018年以来已吸纳1300亿美元,挤压了投资。
- 评级机构将墨西哥维持在投机级之上仅一步;投资者要看到财政修复的实证,而不仅仅是承诺。
墨西哥城
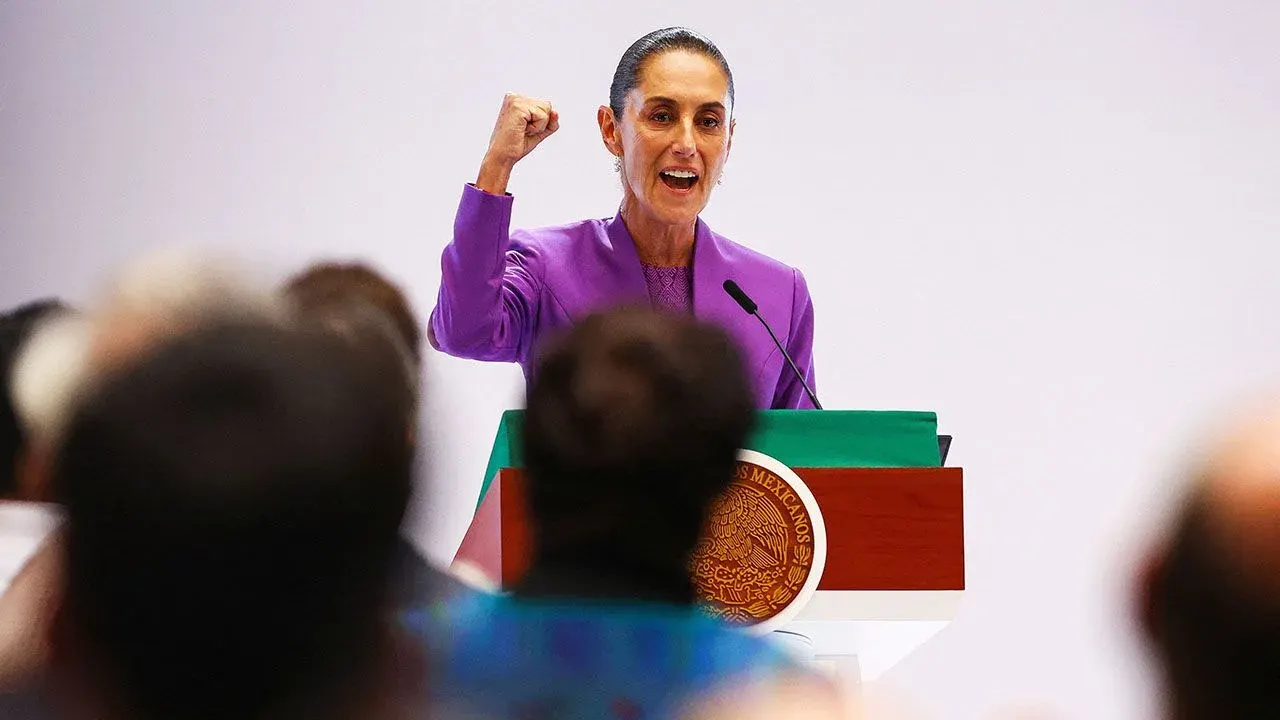
墨西哥将不晚于9月8日提交2027年预算,这将是对克劳迪娅·辛鲍姆总统可信度的考验,当前债券收益率攀升,评级机构步步紧逼。十年期借贷成本已升至比索9.3%、美元6.4%——这一溢价如今已超过多个次投资级发行体的收益率——而穆迪、标普全球和惠誉均将墨西哥置于投资级的最低端。
10年期比索收益率
10年期美元收益率
两年低点,去年10月
为何墨西哥借贷成本此刻上升
投资者的疑虑集中在预算上。穆迪在5月将墨西哥主权债务下调至仅比投机级高一级。标普全球已警告可能采取后续行动。惠誉已将墨西哥证券评估为仅勉强属于投资级。
这种谨慎在收益率上清晰可见。以美元计价的十年期债券借贷成本为6.4%,高于危地马拉等多个次投资级发行体支付的水平。以比索计价,政府十年期融资成本为9.3%,高于去年10月创下的8.5%的两年低点。
预算可信度是关键。
伦佐·梅里诺 · 穆迪
接近GDP 5%的赤字与63%的债务
这种可信度是墨西哥在过去几十年中赢得的。然而在2024年,随着辛鲍姆接替其导师和左翼前任安德烈斯·曼努埃尔·洛佩斯·奥夫拉多尔,预算缺口达到GDP的5.7%,为近40年来最阔。此后一直维持在5%附近。
辛鲍姆承诺明年将赤字降至4.1%,但这仍处于高位。在经济增速接近1%的情况下,政府债务已从2019年占GDP的52%攀升至63%。养老金、福利支出和利息吞噬了四分之三的支出。
2024年预算缺口达5.7%——为近40年来最阔——赤字仍接近5%,并承诺明年将其削减至4.1%。
墨西哥国家石油公司与公共投资承压
国有石油公司墨西哥国家石油公司消耗了剩余资金中的大部分。自2018年以来,政府已向其输送1300亿美元(不包括预算外援助)。智库México Evalúa估计,今年1月至6月,墨西哥国家石油公司上缴国库的每十比索中,有近八比索又回流至该公司。
因此,政府资本支出微薄,尽管更快的增长有赖于此。私人资本支出同样疲弱:截至3月底已连续19个月萎缩。
增长、近岸外包与法治疑虑
贸易紧张将推动跨国公司把近岸供应链转移至美国买家附近的预期大多落空。由于美国总统正在拆解美墨加协定(USMCA),市场情绪受到对该协定疑虑的拖累。在国内,包括法官普选在内的变革引发了对墨西哥法治的担忧。
辛鲍姆承诺了什么——又排除了什么
辛鲍姆理解这些压力。她已制定了合理的经济计划,并对企业采取了比洛佩斯·奥夫拉多尔更友好的语气。她的目标是让墨西哥国家石油公司到2027年实现财务自给。她通过向大企业征收更多税款以及对糖征收新税来寻求额外收入。
但她的左翼本能日益显现。她将穆迪5月的降级视为“新自由主义时代”的遗物而不予理会。她似乎不愿考虑削减福利转移支付(尤其在2027年中期选举投票之前)。出售墨西哥国家石油公司则不在考虑之列。
墨西哥能保住投资级评级吗?
墨西哥可能避免沦为投机级的耻辱。它仍是一个庞大、多元的经济体,至少目前进入世界最大市场畅通无阻。若要触发降级,还需要另一场冲击——例如美墨加协定全面破裂。8月31日,央行将今年经济增长预期上调至1.5%。
然而,要压低墨西哥收益率,债券市场需要更有力的说服,尤其是在飙升的债务令央行承压之际。
投资级与投机级 — 仅比投机级高一级、或“勉强投资级”的评级,意味着更高的借贷成本和债券投资者更密切的审视。
欲获取关于经济学、金融和市场重大新闻的更多专家分析,请订阅Money Talks,这是我们每周仅供订阅者阅读的新闻通讯。
资料来源
穆迪、标普全球和惠誉评级评估;墨西哥10年期收益率(比索和美元);预算和债务数据;墨西哥国家石油公司划转;México Evalúa估计;央行增长预测。经由路透社图片报道。
在GlobeBriefly上延伸阅读:全球市场与经济数据;欧洲债券市场;飙升的债务与央行。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.