Los rendimientos de los bonos de la eurozona vuelven a subir con el regreso de los operadores tras las vacaciones de verano. Quien compra deuda soberana en la eurozona debe evaluar a 21 prestatarios nacionales además de los bonos emitidos por la propia UE, en un agosto de escasa negociación y con un impulso estacional ya conocido —el rendimiento del Bund alemán a diez años, el activo de referencia de la región, suele subir alrededor de 0,15 puntos porcentuales al terminar agosto—. Este año el movimiento se adelantó y se extendió mucho más allá de Alemania.
- Los rendimientos soberanos globales se han disparado mientras los inversores se deshacen de deuda pública; los de la eurozona también suben, aunque siguen por debajo de los máximos de 2008.
- Tres presiones impulsan el ascenso en Europa: la inflación energética derivada de la guerra de Irán, las tensiones presupuestarias en Alemania y Francia y la batalla global por el capital a largo plazo.
- La abundante oferta, la reducción de la cartera del BCE y el trasvase de demanda de los fondos de pensiones a los hedge funds hacen que el alivio parezca lejano.
Los rendimientos se disparan en todo el mundo y Europa no es una excepción
Los mercados de deuda soberana en todo el mundo se han vuelto febriles en las últimas semanas (véase el gráfico 1). Los rendimientos se han disparado de forma casi universal a medida que los tenedores se deshacían de deuda pública —los precios caen cuando los rendimientos suben—, alarmados por los riesgos al alza para la inflación, las dudas sobre la expansión económica y la falta de voluntad para apretarse el cinturón.
Rendimiento japonés a 10 años el 1 de septiembre — por primera vez en 30 años
Tesoro estadounidense a 30 años — justo por debajo del máximo de 19 años de mediados de agosto
Gilt británico a 30 años — en su nivel más débil desde 1998
El 1 de septiembre el rendimiento de la deuda japonesa a diez años alcanzó el 3% por primera vez en 30 años. Los bonos del Tesoro estadounidense a 30 años se sitúan solo ligeramente por debajo del máximo de 19 años del 5,31% registrado a mediados de agosto. Los gilts británicos equivalentes, que ahora rinden un 5,9%, no cotizaban tan débiles desde 1998.
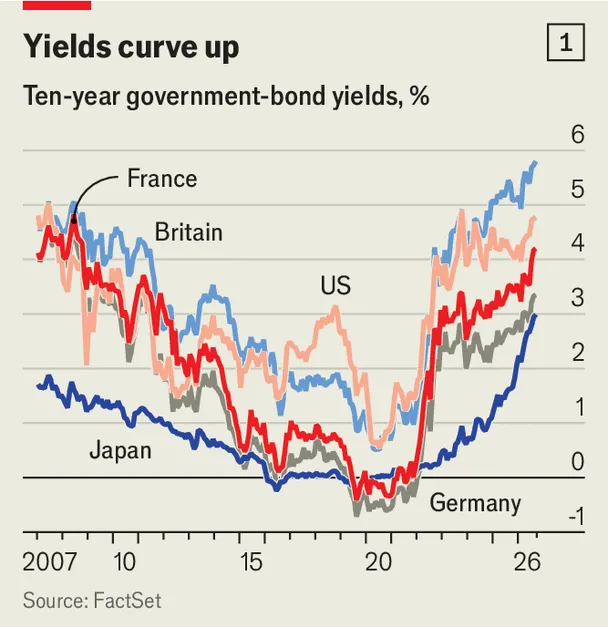
Europa aún no ha alcanzado esos extremos. Los rendimientos de los Bunds a diez y a 30 años siguen muy por debajo de su cota máxima de 2008. Los vencimientos equivalentes franceses tampoco superan los niveles de aquel episodio. Aun así, los gobiernos que emiten en Europa lidian con tensiones propias y diferenciadas.
Tres factores que presionan al alza los rendimientos en la eurozona
1. Inflación energética que el BCE no puede contener fácilmente
A diferencia de Estados Unidos, donde el aumento más rápido de los precios se debe sobre todo al vigor del gasto interno, en Europa la presión proviene de la oferta, fuera del alcance de quienes fijan los tipos: la sacudida energética provocada por la guerra de Irán. Los operadores prevén ahora que el Banco Central Europeo eleve su tipo oficial hasta el 2,9% a mediados de 2027, frente al 2% antes de que Estados Unidos e Israel atacaran Irán a finales de febrero.
Cuando el riesgo de inflación es elevado y tiene su origen en la oferta, los tenedores exigen una mayor compensación por poseer deuda a muy largo plazo. En parte, eso refleja la necesidad de un colchón frente a movimientos impredecibles de los precios. En parte, refleja que, durante una perturbación de oferta, la renta variable y los bonos suelen caer a la vez en lugar de compensarse entre sí. Eso debilita el papel de los bonos como cobertura dentro de una cartera mixta, por lo que los rendimientos deben subir para atraer compradores.
2. Finanzas públicas tensionadas en Alemania y Francia
El renovado entusiasmo de Alemania por endeudarse para invertir y la prodigalidad crónica de Francia han elevado los costes de endeudamiento desde 2025. Eso, a su vez, ha engordado la factura del servicio de la deuda.
Fitch, la agencia de calificación crediticia, estima que Francia destinará el 6% de los ingresos del Estado al pago de cupones en 2028, frente al 3% en 2019. Para Italia, la ratio pasará del 7% al 8,8% en el mismo periodo.
Dado que la carga fiscal en Europa es mucho mayor en relación con el PIB que en Estados Unidos, resulta difícil subir aún más los impuestos para cerrar los déficits presupuestarios. Recortar el gasto es políticamente tóxico, sobre todo con el avance de los desafiantes populistas en todo el continente.
3. Competencia global por capital y riesgo de duración
Al margen de la inflación, la presión al alza sobre los rendimientos refleja la expansión y el gasto de capital fuera de Europa, que desvía fondos hacia otros destinos. La economía estadounidense avanza con fuerza, impulsada por la construcción de infraestructuras de inteligencia artificial. Se prevé que los grandes grupos tecnológicos que lideran ese auge desembolsen más de 5 billones de dólares en centros de datos de IA entre 2025 y 2030. El gasto comparable en Europa es minúsculo. Aunque la rentabilidad está disminuyendo en parte por la escasez de inversión, las empresas europeas siguen siendo ahorradoras netas (véase el gráfico 2).
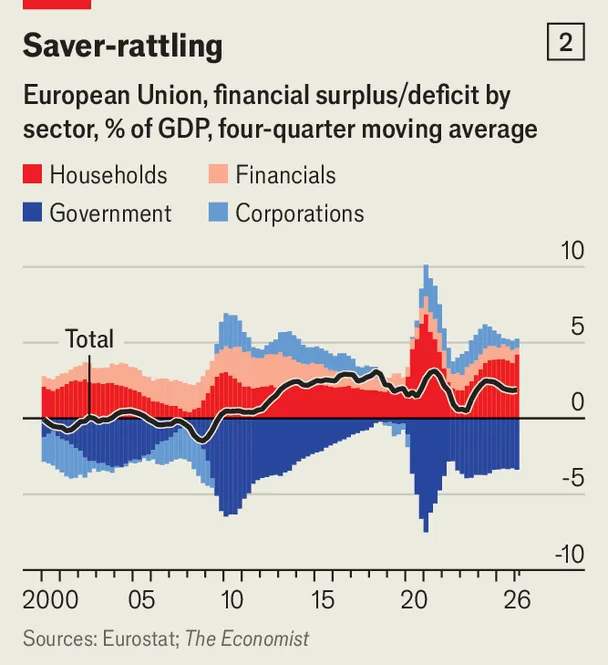
Sin embargo, aunque las empresas europeas se mantienen al margen de la carrera de la IA, los prestatarios soberanos europeos sí sienten su atracción. Los gigantes tecnológicos estadounidenses están colocando sus propios bonos a largo plazo para financiar el dispendio —250.000 millones de dólares este año y 400.000 millones en 2027, según cálculos de Goldman Sachs, el banco—. Estos emisores corporativos tan solventes tienen una calidad crediticia equiparable a la de los Estados, por lo que compiten con los gobiernos por el efectivo de los compradores. Representan casi una décima parte de la emisión de bonos corporativos denominados en euros este año, según el BCE.
El mayor endeudamiento a escala mundial implica una abundancia de papel a largo plazo. Eso obliga a los inversores a asumir más “riesgo de duración” —cuánto varía el precio de un bono cuando cambian los tipos de interés—. La oferta en Europa es aún mayor porque el BCE está reduciendo su cartera, que ha disminuido en 1,2 billones de euros desde 2022 y sigue cayendo.
Mientras tanto, el apetito de los grandes tenedores se está enfriando. Los fondos de pensiones que acumularon vencimientos largos para respaldar planes de prestación definida están migrando hacia planes de aportación definida que buscan mayores ganancias mediante activos más agresivos como la renta variable. Los recién llegados que cubren ese hueco, como los hedge funds, negocian mucho más duro.
Reducción de la cartera de bonos del BCE desde 2022 — que se suma a la oferta de papel a largo plazo que los inversores deben absorber.
Por qué el alivio parece lejano
“Estamos en un nuevo régimen macro global.”
Freya Beamish · TS Lombard, firma de análisis
Esa valoración resume el ánimo del mercado. Con las expectativas de inflación energética, las mayores necesidades de financiación soberana y la intensa competencia de los emisores corporativos estadounidenses empujando en la misma dirección, los inversores ven pocas razones para esperar que los rendimientos retrocedan pronto. Como dice Beamish, los deudores simplemente deben adaptarse a la realidad.
Para más análisis experto de las historias más importantes de economía, finanzas y mercados, suscríbase a Money Talks, nuestro boletín semanal solo para suscriptores.
Fuentes
Datos de mercado y gráficos: The Economist; rendimientos soberanos de Japón, EE. UU. y Reino Unido a principios de septiembre; estimaciones de calificaciones de Fitch para el servicio de la deuda de Francia e Italia (2028 frente a 2019); BCE sobre emisión de bonos corporativos denominados en euros y reducción de cartera; estimaciones de Goldman Sachs para emisión de bonos de tecnológicas estadounidenses para IA.
Audio: The Economist — Finanzas y economía: Rendimientos de los bonos.
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.