Audio
Listen to the article
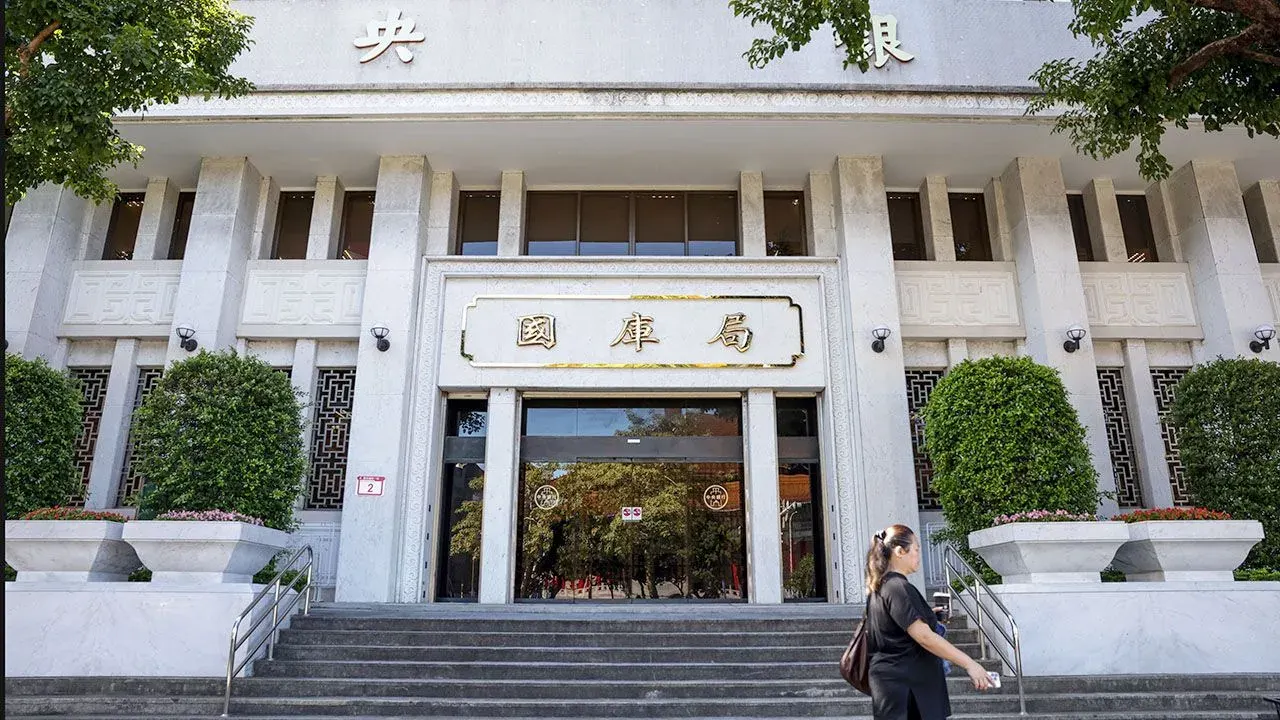
台北
我们最近发表了一篇社论和一篇简报,认为台湾的弱货币政策正在损害消费者利益并积聚金融风险。被称为CBC的中央银行撰写了详细的回应,全文刊登如下。
- 台湾央行(CBC)表示,仅在必要时进行干预以维持动态稳定,并未故意压低新台币汇率。
- 该行反对使用巨无霸指数和购买力平价来判断货币低估,认为顺差源于超额储蓄和外部需求。
- 该行表示,低利率反映低通胀,住房调控措施正在见效,购买力有所上升,保险业风险可控。
CBC所述的我方观点
我们怀着极大兴趣阅读了贵刊关于台湾经济的社论和简报(“台湾繁荣中隐藏的风险”、“福尔摩沙流感”,11月15日)。你们利用巨无霸指数推断新台币被严重低估。
你们的核心论点是,台湾的中央银行(CBC)因出口商面临的压力,持续干预外汇市场,故意压低新台币汇率。你们声称,这导致了巨额贸易顺差和大量外汇储备的积累,进而释放过剩流动性,造成国内低利率环境。
你们还认为,CBC为向国库上缴盈余,将汇率维持在低估水平并保持低利率,但这些政策推高了房价和进口价格,削弱了消费者购买力,侵蚀了劳动收入份额,并阻碍了产业升级。
此外,你们指称CBC巧妙地将台湾庞大的经常账户顺差引向寿险业,并干预换汇市场以降低该行业的外汇避险成本,鼓励海外投资,导致保险公司资产负债表出现货币错配。你们得出结论称,新台币大幅升值可能引发金融危机。我们在下文提供更细致的评估。
干预与新台币汇率
自1989年4月实施管理浮动汇率制度以来,CBC仅在必要时根据维护汇率动态稳定的法定职责干预外汇市场。
我们并未故意压低汇率。从长期看,新台币呈现双向波动,名义汇率在过去十五年中总体趋于升值。
关于CBC因出口商游说而压低新台币的说法,必须指出,在金融自由化之后,岛内外汇市场参与者类型众多。新台币汇率由多元参与者共同决定,不可能为针对单一行业或部门而进行调整。
尽管CBC根据法定职责在必要时干预市场以维持汇率动态稳定,但这些举措从未成为台湾产业政策的一部分。CBC不会为维持出口商竞争力而压低汇率。
金融自由化之后,金融账户交易已占外汇交易的90%以上,在全球和台湾都成为决定汇率的主要因素。因此,汇率与经常账户差额之间的联系已经减弱。
为何购买力平价与巨无霸指数并不适用
使用包括巨无霸指数在内的购买力平价(PPP)概念来衡量均衡汇率是不恰当的。
世界银行和联合国等国际机构通过国际比较项目估算购买力平价。ICP官网、世界银行和经合组织都强调,购买力平价旨在衡量各国的价格水平和购买力。他们明确指出,购买力平价并非均衡汇率,不应用于衡量货币低估或高估,更不能仅凭单一商品来评估一国汇率水平。
贸易顺差、进口与外汇储备
关于经常账户顺差,由于人口老龄化和岛内投资不足,台湾长期呈现高储蓄率、低投资率的超额储蓄特征。经常账户顺差的扩大反映了国内长期高储蓄、低投资等结构性经济问题。
此外,台湾出口生产高度依赖进口原材料,农工原料进口约占进口总额的三分之二。新台币升值或贬值不仅影响出口价格,也影响进口成本,形成部分抵消。这削弱了汇率波动对出口的影响,使汇率成为调节贸易失衡越来越不灵敏的工具。
值得注意的是,自2018年美中贸易冲突升级以来,台湾贸易顺差的扩大主要由外部需求增长、全球供应链调整、台湾产业结构升级以及高科技产品国际竞争力提升所推动。汇率并非主要动因。
台湾外汇储备的增加,一部分源于CBC为维持汇率稳定而进行的市场干预,一部分源于储备资产的投资收益。自1997年亚洲金融危机以来,大多数小型开放经济体、特别是亚洲经济体的中央银行都积累储备,以缓冲大规模资本流动带来的不利冲击。这对台湾尤为重要,因为外资机构投资者经常在很短时间内同步大进大出台湾。
充足的外汇储备使CBC能够更有效地应对大规模资本流动和高地缘政治不确定性的影响,从而维护货币的动态稳定。
流动性、利率与房价
关于岛内流动性和房价,CBC运用多种冲销工具,妥善管理因外汇市场操作而释入银行体系的流动性。因此,准备货币增长保持稳定,增速慢于外汇储备增速。台湾长期低而稳定的利率,主要反映了长期通胀率低于发达经济体且更为稳定。
另一方面,房价受多种因素影响,利率只是其中之一。解决住房可负担性问题需要中央部会与地方政府共同努力。自2020年以来,CBC已七次调整选择性信用管制措施,以抑制信贷流入房地产市场。
因此,银行信贷集中于不动产贷款的情况逐步改善,住宅交易量放缓,房价涨势趋缓,民众对未来房价上涨的预期减弱,显示这些政策的效果日益显现。因此,CBC的利率政策仍主要聚焦于控制通胀。
购买力与岛内物价
你们提到台湾的购买力已被侵蚀。事实上,台湾的通胀率长期低而稳定。根据国际清算银行编制的64个经济体指数,从1995年到2025年10月,新台币名义有效汇率升值9.6%,而实际有效汇率下降18.9%。两者之差主要反映台湾的物价涨幅比主要贸易伙伴低约35.2%,表明长期来看岛内物价相对低而稳定,有助于购买力提升。
此外,为应对新冠疫情、俄乌战争等供给面冲击,自2021年底以来,政府陆续实施多项稳定物价措施,包括稳定油电价格,调降关税、货物税和营业税等。这些措施缓解了岛内通胀压力,有助于维持民众的实际购买力。
此外,根据世界银行2021年国际比较项目估算,台湾家庭消费价格水平明显低于七国集团国家,以及韩国、新加坡和香港。根据国际货币基金组织估算,2025年台湾人均名义GDP为37,827美元,而按购买力平价计算的人均GDP达85,127美元,高于香港、加拿大、韩国、英国和日本。
上述数据都表明,台湾享有低而稳定的物价环境和稳健的经济增长,整体实际购买力持续上升,并无贵刊文章所称“购买力被侵蚀”的证据。
劳动份额、保险业与外汇换汇交易
经济学人用单位劳动成本下降来解释台湾劳动收入份额下降是不恰当的。台湾单位劳动成本下降反映了不同行业的兴衰以及信息通信技术行业生产率的大幅提高。台湾劳动份额下降主要源于全球化、技术进步、金融化以及岛内制造业向高资本密集型产业转型,与汇率无关。
台湾寿险业资产负债表上的货币错配,主要是因为该行业资金来源以长期新台币保单负债为主。然而,由于政府严格遵守财政纪律,公债发行有限,导致岛内长期投资工具短缺。因此,保险公司为匹配资产负债存续期间并缓解负利差而投资海外。这并非CBC刻意引导。
至于外汇换汇交易,这是CBC的货币政策工具之一。通过参与银行间换汇市场,CBC提供美元流动性,降低岛内借款人的外币资金成本,这符合促进经济发展的职责。因此,寿险业的资产负债货币错配和海外投资扩张,与CBC提供外汇换汇交易无关。
此外,寿险业已采取多种策略管理汇率风险。金融监督管理委员会也在持续推动强化寿险业财务健全的措施,这将增强该行业抵御金融冲击的韧性,防范系统性金融危机。
盈余缴库与金融稳定
最后,向国库上缴盈余并非CBC的法定目标,也不是考核CBC绩效的关键指标。CBC不需要、也不会为增加对国库的上缴而压低新台币汇率。
总之,在金融自由化之后,汇率不再仅由经常账户交易决定,CBC对外汇市场的干预也不是台湾产业政策的一部分。鉴于美国财政部通过半年度汇率报告密切监控主要贸易伙伴的汇率政策,台湾几乎不可能进行货币操纵。
CBC的汇率政策目标始终是维持新台币的动态稳定以促进金融稳定,从而助力台湾经济持续发展。希望这些澄清能为理解台湾经济的结构与韧性提供更全面的视角。
Pi-Chun Hsu
助理局长
经济研究处
Chia-Tien Chen
高级专员
外汇局
中华民国中央银行(台湾)
台北
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.