Audio
Listen to the article
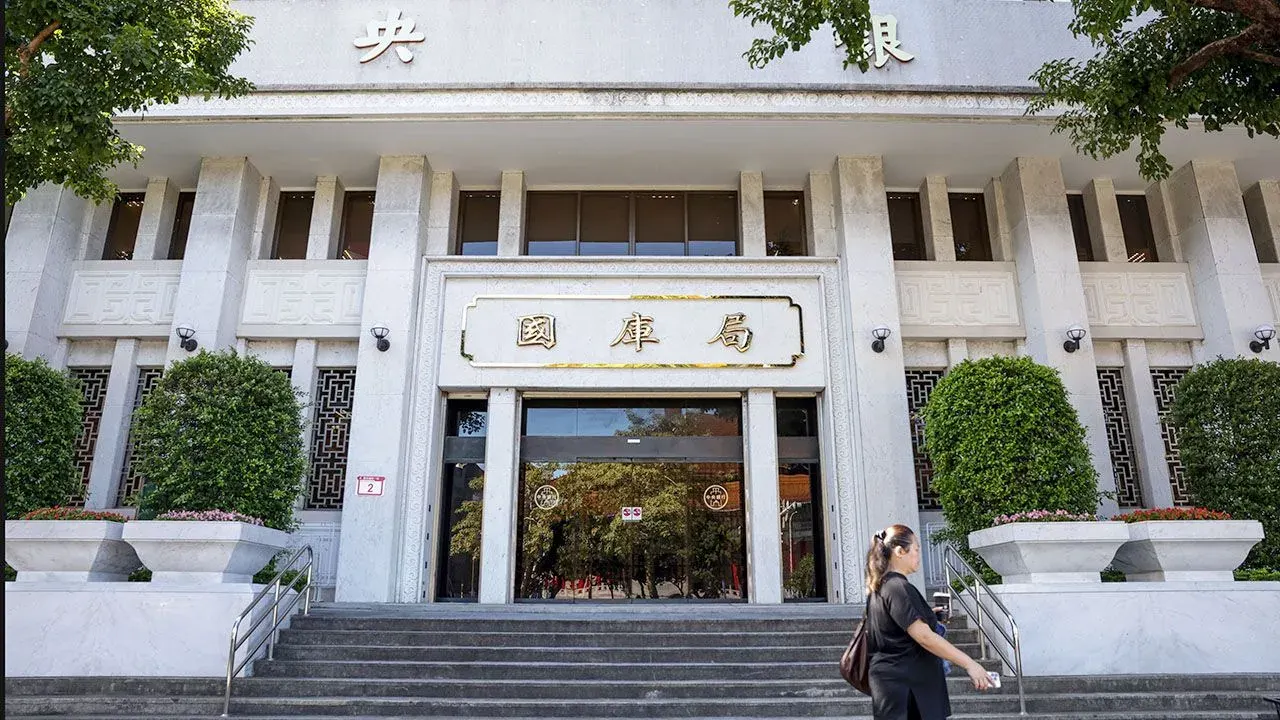
Taipéi
Recientemente publicamos un editorial y un informe que sostenían que la política de moneda débil de Taiwán está castigando a los consumidores y acumulando riesgo financiero. El banco central, conocido como CBC, ha enviado una respuesta detallada, que publicamos a continuación.
- El CBC de Taiwán afirma que solo interviene cuando es necesario para mantener la estabilidad dinámica y que no deprime deliberadamente el dólar taiwanés.
- Rechaza el uso del índice Big Mac y de la paridad del poder adquisitivo para determinar la infravaloración y vincula el superávit al exceso de ahorro y a la demanda exterior.
- Sostiene que los tipos bajos reflejan una inflación baja, que las restricciones a la vivienda están funcionando, que el poder adquisitivo ha aumentado y que los riesgos de las aseguradoras están controlados.
Lo que el CBC dice que sostuvimos
Hemos leído con gran interés su editorial y su informe sobre la economía de Taiwán (“The hidden risks in Taiwan’s boom”, “Formosan flu”, 15 de noviembre). Utilizaron el índice Big Mac para inferir que el nuevo dólar taiwanés, o dólar taiwanés, está significativamente infravalorado.
Su argumento central es que el banco central de Taiwán, el CBC, debido a la presión de los exportadores, interviene de forma persistente en el mercado de divisas para deprimir deliberadamente el tipo de cambio del dólar taiwanés. Afirman que esto ha generado un amplio superávit comercial y la acumulación de cuantiosas reservas de divisas, lo que a su vez libera un exceso de liquidez y crea un entorno interno de tipos de interés bajos.
También sugieren que, para generar excedentes destinados al Tesoro nacional, el CBC mantiene infravalorados los tipos de cambio y bajos los tipos de interés, pero que estas políticas encarecen la vivienda y las importaciones, debilitan el poder adquisitivo de los consumidores, erosionan la participación de las rentas del trabajo en la renta y frenan la modernización industrial.
Además, alegan que el CBC canaliza hábilmente el cuantioso superávit por cuenta corriente de Taiwán hacia el sector de los seguros de vida e interviene en el mercado de swaps para reducir los costes de cobertura cambiaria del sector, fomentando la inversión en el exterior y provocando descalces de moneda en los balances de las aseguradoras. Concluyen que una fuerte apreciación del dólar taiwanés podría desencadenar una crisis financiera. A continuación ofrecemos una valoración más matizada.
La intervención y el tipo de cambio del dólar taiwanés
Desde la implantación de un régimen de tipo de cambio flotante administrado en abril de 1989, el CBC solo ha intervenido en el mercado de divisas cuando ha sido necesario, de conformidad con nuestro mandato legal de mantener la estabilidad dinámica del tipo de cambio.
No practicamos una contención deliberada del tipo de cambio. A largo plazo, el dólar taiwanés ha registrado fluctuaciones en ambas direcciones y, en términos nominales, ha tendido a apreciarse durante la última década y media.
Respecto a la afirmación de que el CBC contiene el dólar taiwanés por la presión de los exportadores, debe señalarse que, tras la desregulación financiera, existen muchos tipos distintos de participantes en el mercado nacional de divisas. El tipo de cambio del dólar taiwanés lo determina conjuntamente un conjunto de agentes diversos y no puede ajustarse para favorecer a un único sector o industria.
Aunque el CBC interviene en el mercado cuando es necesario para mantener la estabilidad dinámica del tipo de cambio en virtud de sus obligaciones legales, estas actuaciones nunca han formado parte de la política industrial de Taiwán. El CBC no contiene el tipo de cambio para preservar la competitividad de los exportadores.
Tras la liberalización financiera, las transacciones de la cuenta financiera han pasado a representar más del 90% de las operaciones de divisas, tanto a escala mundial como en Taiwán, y se han convertido en el principal determinante de los tipos de cambio. En consecuencia, el vínculo entre los tipos de cambio y el saldo por cuenta corriente se ha debilitado.
Por qué el PPA y el índice Big Mac no son adecuados
Utilizar conceptos de paridad del poder adquisitivo (PPA), incluido el índice Big Mac, para calcular el tipo de cambio de equilibrio no es adecuado.
Instituciones internacionales como el Banco Mundial y las Naciones Unidas calculan la PPA a través del Programa de Comparación Internacional. El sitio web del PCI, el Banco Mundial y la OCDE subrayan que la PPA está diseñada para medir los niveles de precios y el poder adquisitivo entre países. Afirman explícitamente que la PPA no es un tipo de cambio de equilibrio y que no debe utilizarse para medir la infravaloración o sobrevaloración de una moneda, y mucho menos basándose en un único producto para evaluar la valoración cambiaria de un país.
Superávit comercial, importaciones y reservas de divisas
En cuanto al superávit por cuenta corriente, Taiwán presenta desde hace tiempo un exceso de ahorro caracterizado por una alta tasa de ahorro y una baja tasa de inversión, debido al envejecimiento de la población y a la insuficiente inversión interna. El aumento del superávit por cuenta corriente refleja problemas económicos estructurales como el elevado ahorro interno y la baja inversión prolongados en el tiempo.
Además, la producción de las exportaciones de Taiwán depende en gran medida de materias primas importadas; las importaciones de materias primas agrícolas e industriales representan aproximadamente dos tercios de las importaciones totales. La apreciación o depreciación del dólar taiwanés afecta no solo a los precios de exportación, sino también a los costes de importación, lo que produce una compensación parcial. Esto reduce el impacto de las fluctuaciones cambiarias en las exportaciones y convierte el tipo de cambio en un instrumento cada vez menos preciso para corregir los desequilibrios comerciales.
En particular, desde la intensificación de las tensiones comerciales entre Estados Unidos y China en 2018, la ampliación del superávit comercial de Taiwán se ha debido principalmente al crecimiento de la demanda exterior, a los ajustes en las cadenas mundiales de suministro, a la modernización de la estructura industrial de Taiwán y a la creciente competitividad internacional de los productos de alta tecnología. El tipo de cambio no es el factor desencadenante principal.
El aumento de las reservas de divisas de Taiwán procede en parte de las intervenciones del CBC en el mercado para mantener la estabilidad cambiaria y en parte de los rendimientos de la inversión de los activos de reserva. Desde la crisis financiera asiática de 1997, los bancos centrales de la mayoría de las economías pequeñas y abiertas, en particular las de Asia, han acumulado reservas como colchón frente al impacto adverso de los movimientos masivos de capital. Esto es especialmente relevante para Taiwán, ya que los inversores extranjeros de cartera suelen mover grandes volúmenes de fondos hacia o desde Taiwán en intervalos de tiempo reducidos y de forma sincronizada.
Unas amplias reservas de divisas permiten al CBC gestionar con mayor eficacia el impacto de los flujos de capital a gran escala y de la elevada incertidumbre geopolítica en su esfuerzo por mantener la estabilidad dinámica de la moneda.
Liquidez, tipos de interés y precios de la vivienda
En cuanto a la liquidez interna y los precios de la vivienda, el CBC emplea diversos instrumentos de esterilización para gestionar adecuadamente la liquidez inyectada en el sistema bancario por nuestras operaciones en el mercado de divisas. En consecuencia, el crecimiento del dinero de reserva se ha mantenido estable y ha avanzado a un ritmo más lento que las reservas de divisas. Los tipos de interés bajos y estables de Taiwán reflejan principalmente unas tasas de inflación a largo plazo más bajas y estables que las de las economías avanzadas.
Los precios de la vivienda, por su parte, están influidos por varios factores, de los que los tipos de interés son solo uno. Afrontar la asequibilidad de la vivienda requiere un esfuerzo conjunto de los ministerios centrales y los gobiernos locales. Desde 2020, el CBC ha ajustado en siete ocasiones las medidas selectivas de control del crédito para frenar el flujo de crédito hacia el mercado inmobiliario.
Como resultado, la concentración del crédito bancario en préstamos inmobiliarios se ha diluido gradualmente, el volumen de transacciones de vivienda se ha ralentizado, el alza de los precios de la vivienda se ha moderado y las expectativas de la población sobre futuras subidas de precios se han suavizado, lo que demuestra la creciente eficacia de estas políticas. Por tanto, la política de tipos de interés del CBC sigue centrada principalmente en el control de la inflación.
Poder adquisitivo y precios internos
Mencionaron que el poder adquisitivo en Taiwán se ha erosionado. De hecho, la tasa de inflación de Taiwán ha sido baja y estable durante mucho tiempo. Entre 1995 y octubre de 2025, el tipo de cambio efectivo nominal del dólar taiwanés se apreció un 9,6%, mientras que el tipo de cambio efectivo real disminuyó un 18,9%, según los índices elaborados por el Banco de Pagos Internacionales para 64 economías. La diferencia entre ambos refleja principalmente que las subidas de precios en Taiwán fueron aproximadamente un 35,2% inferiores a las de sus principales socios comerciales, lo que indica que los precios internos son relativamente bajos y estables a largo plazo, algo que contribuye a aumentar el poder adquisitivo.
Además, desde finales de 2021 y para hacer frente a perturbaciones de oferta como la pandemia de covid-19 y la guerra entre Rusia y Ucrania, el Gobierno ha aplicado sucesivamente diversas medidas de estabilización de precios. Entre ellas figuran la estabilización de los precios de los carburantes y la electricidad y la reducción de aranceles, impuestos sobre productos básicos e impuestos empresariales. Estas medidas han aliviado la presión inflacionista interna y han contribuido a mantener el poder adquisitivo real de la población.
Asimismo, según las estimaciones del PCI de 2021 del Banco Mundial, el nivel de precios del consumo de los hogares en Taiwán es significativamente inferior al de los países del G7, así como al de Corea del Sur, Singapur y Hong Kong. Según estimaciones del FMI, el PIB nominal por habitante de Taiwán en 2025 es de 37.827 dólares estadounidenses. Sin embargo, el PIB por habitante en PPA alcanza los 85.127 dólares, cifra superior a la de Hong Kong, Canadá, Corea del Sur, el Reino Unido y Japón.
Todos los datos mencionados indican que Taiwán se beneficia de un entorno de precios bajos y estables y de un crecimiento económico sostenido, lo que se traduce en un aumento continuo del poder adquisitivo real general. No hay pruebas del “poder adquisitivo erosionado” que se afirma en su artículo.
Participación laboral, aseguradoras y swaps de divisas
El uso por parte de The Economist de la caída de los costes laborales unitarios para explicar la reducción de la participación de las rentas del trabajo en Taiwán es inadecuado. El descenso de los costes laborales unitarios de Taiwán refleja el flujo y reflujo de los distintos sectores y el notable crecimiento de la productividad en el sector de las tecnologías de la información y la comunicación. La disminución de la participación laboral se debe principalmente a la globalización, el progreso tecnológico, la financiarización y el desplazamiento del sector manufacturero nacional hacia industrias de alta intensidad de capital. No guarda relación con el tipo de cambio.
El descalce de monedas en el balance del sector de seguros de vida de Taiwán se debe principalmente a que sus fuentes de financiación están dominadas por pasivos de seguros a largo plazo en dólares taiwaneses. Sin embargo, debido a la estricta disciplina fiscal del Gobierno, la emisión de bonos públicos es limitada, lo que provoca una escasez de instrumentos de inversión interna a largo plazo. En consecuencia, las aseguradoras invierten en el exterior para acompasar la duración de activos y pasivos y mitigar los diferenciales negativos de tipos de interés. Esto no está dirigido deliberadamente por el CBC.
En cuanto a los swaps de divisas, son uno de los instrumentos de política monetaria del CBC. Al participar en el mercado interbancario de swaps, el CBC proporciona liquidez en dólares estadounidenses y reduce el coste de financiación en moneda extranjera para los prestatarios nacionales, en consonancia con nuestro mandato de fomentar el desarrollo económico. Por tanto, el descalce de monedas entre activos y pasivos y la expansión de las inversiones en el exterior de las aseguradoras de vida no guardan relación con la provisión de swaps de divisas por parte del CBC.
Además, el sector de los seguros de vida ya ha adoptado diversas estrategias para gestionar el riesgo cambiario. Y la Comisión de Supervisión Financiera sigue promoviendo medidas para reforzar la solidez financiera del sector de los seguros de vida, lo que mejorará la resiliencia del sector frente a perturbaciones financieras y evitará crisis financieras sistémicas.
Excedentes y estabilidad financiera
Por último, la transferencia de excedentes al Tesoro nacional no es un objetivo legal del CBC ni un indicador clave para evaluar su desempeño. El CBC no necesita contener el tipo de cambio del dólar taiwanés para aumentar las aportaciones al Tesoro, ni lo haría.
En resumen, tras la liberalización financiera, el tipo de cambio ya no viene determinado únicamente por las transacciones por cuenta corriente, y la intervención del CBC en el mercado de divisas no forma parte de la política industrial de Taiwán. Dado que el Tesoro estadounidense vigila de cerca las políticas cambiarias de sus principales socios comerciales mediante informes semestrales sobre divisas, es prácticamente imposible que Taiwán incurra en manipulación monetaria.
El objetivo de la política cambiaria del CBC siempre ha sido mantener la estabilidad dinámica del dólar taiwanés para promover la estabilidad financiera y contribuir así al desarrollo económico continuado de Taiwán. Esperamos que estas aclaraciones ofrezcan una perspectiva más completa sobre la estructura y la resiliencia de la economía taiwanesa.
Pi-Chun Hsu
Subdirector general
Departamento de Investigación Económica
Chia-Tien Chen
Especialista sénior
Departamento de Divisas
Banco Central de la República de China (Taiwán)
Taipéi
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.