Audio
Listen to the article
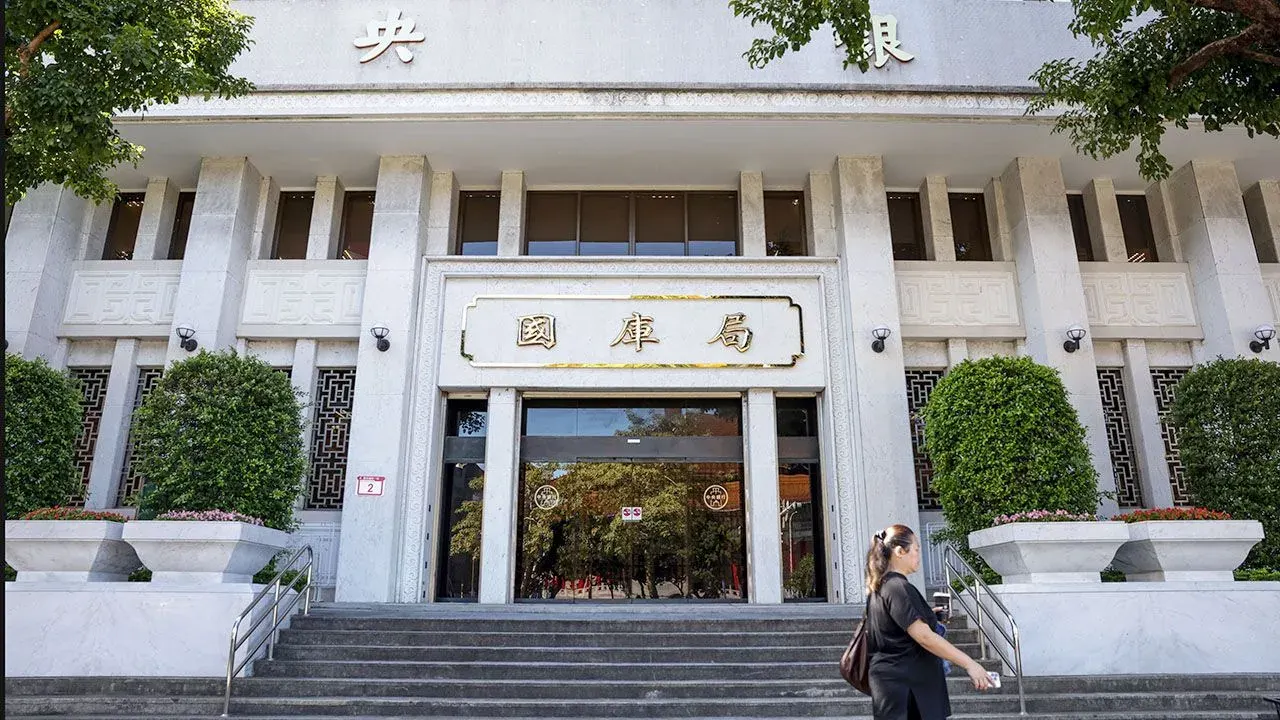
台北
台湾の通貨安政策が消費者に負担を強め、金融リスクを蓄積させていると指摘する社説とブリーフィングを最近掲載した。これに対し、中央銀行(CBC)から詳細な反論が寄せられたため、以下に掲載する。
- 台湾の中央銀行(CBC)は、為替の動的な安定を維持するために必要な場合にのみ介入しており、台湾ドルを意図的に押し下げてはいないとしている。
- ビッグマック指数や購買力平価で過小評価を判断することに反対し、黒字は過剰貯蓄と海外需要によるものと説明している。
- 低金利は低インフレを反映したもので、住宅抑制策は効果を上げ、購買力は向上し、生保のリスクは管理されているとしている。
CBCが指摘する本誌の主張
貴誌の台湾経済に関する社説とブリーフィング(「The hidden risks in Taiwan’s boom」「Formosan flu」、11月15日)を大変興味深く拝読した。貴誌はビッグマック指数を用いて、新台湾ドル(台湾ドル)が大幅に過小評価されていると推論している。
貴誌の中心的な主張は、台湾の中央銀行(CBC)が輸出業者の直面する圧力を背景に外国為替市場に持続的に介入し、台湾ドルの為替相場を意図的に押し下げているというものだ。これにより巨額の貿易黒字と多額の外貨準備の蓄積を招き、さらに過剰な流動性が供給されて国内の低金利環境が生み出されていると主張している。
また、国庫への納付剰余金を生み出すためにCBCが為替を割安に、金利を低く抑えているが、こうした政策が住宅価格や輸入価格を押し上げ、消費者の購買力を弱め、労働分配率を低下させ、産業の高度化を妨げているとも指摘している。
さらに、CBCが台湾の巨額の経常黒字を生命保険業界に巧みに誘導し、スワップ市場に介入して同業界の為替ヘッジコストを引き下げ、海外投資を促して生保のバランスシートに通貨ミスマッチを生じさせていると主張している。そして、台湾ドルの急激な上昇が金融危機を引き起こしかねないと結論づけている。以下で、よりきめ細かな評価を示したい。
介入と台湾ドルの為替相場
1989年4月に管理変動相場制を導入して以来、CBCは為替相場の動的な安定を維持するという法定の任務に基づき、必要な場合にのみ外国為替市場に介入してきた。
為替相場を意図的に押し下げるようなことは行っていない。長期的に見れば、台湾ドルは双方向に変動し、名目ベースでは過去10年半にわたり上昇傾向にある。
CBCが輸出業者の働きかけを受けて台湾ドルを押し下げているとの主張については、金融自由化後、国内外国為替市場には多くの異なる種類の参加者が存在することを指摘しておかなければならない。台湾ドルの為替相場は多様な参加者によって共同で決定されるものであり、特定の業種や部門を狙って調整できるものではない。
CBCは法定の責務に基づき為替相場の動的な安定を維持するために必要な場合に市場介入を行うが、こうした行動が台湾の産業政策の一環であったことは一度もない。CBCは輸出業者の競争力を維持するために為替相場を押し下げてはいない。
金融自由化後、金融収支の取引は外国為替取引の90%超を占めるようになり、世界的にも台湾においても為替相場の主な決定要因となっている。その結果、為替相場と経常収支の結びつきは弱まっている。
なぜPPPとビッグマック指数は不適切なのか
購買力平価(PPP)の概念(ビッグマック指数を含む)を用いて均衡為替相場を測ることは不適切である。
世界銀行や国連などの国際機関は、国際比較プログラム(ICP)を通じてPPPを推計している。ICPのウェブサイト、世界銀行、OECDはいずれも、PPPは各国間の物価水準と購買力を測るためのものであると強調している。PPPは均衡為替相場ではなく、通貨の過小・過大評価を測るために用いるべきではなく、まして単一の商品で一国の為替評価を判断すべきではないと明言している。
貿易黒字、輸入、外貨準備
経常黒字については、台湾は高齢化と国内投資の不足を背景に、貯蓄率が高く投資率が低いという過剰貯蓄の状態が長く続いてきた。経常黒字の拡大は、長期にわたる国内の高貯蓄・低投資といった経済の構造的な問題を反映している。
さらに、台湾の輸出品の生産は輸入原材料への依存度が高く、農産物や工業用原材料の輸入は総輸入の約3分の2を占めている。台湾ドルの上昇や下落は輸出価格だけでなく輸入コストにも影響し、部分的に相殺される。このため、為替変動が輸出に与える影響は弱まり、貿易不均衡を調整する手段としての為替の効果はますます鈍くなっている。
特に、2018年に米中貿易摩擦が激化して以降、台湾の貿易黒字の拡大は主に海外需要の伸び、グローバル・サプライチェーンの調整、台湾の産業構造の高度化、ハイテク製品の国際競争力の向上によってもたらされたものである。為替は主な要因ではない。
台湾の外貨準備の増加は、一つには為替の安定を維持するためのCBCの市場介入によるものであり、一つには準備資産の運用収益によるものである。1997年のアジア通貨危機以降、アジアを中心とする小規模開放経済の中央銀行の多くは、巨額の資本移動による悪影響に備える緩衝材として準備を積み増してきた。これは台湾に特に当てはまり、海外のポートフォリオ投資家はしばしば短期間に同調して巨額の資金を台湾に流入・流出させる。
潤沢な外貨準備により、CBCは大規模な資本移動や高い地政学的不確実性の影響をより効果的に管理し、通貨の動的な安定の維持に努めることができる。
流動性、金利、住宅価格
国内の流動性と住宅価格については、CBCは外国為替市場操作によって銀行システムに供給された流動性を適切に管理するため、さまざまな不胎化手段を用いている。その結果、マネタリーベースの伸びは安定を保ち、外貨準備よりも緩やかなペースで増加してきた。台湾の低く安定した金利は主に、長期的に先進国よりも低く安定したインフレ率を反映している。
一方、住宅価格は複数の要因に影響され、金利はその一つにすぎない。住宅の購入しやすさへの対応には、中央省庁と地方政府の連携が必要である。CBCは2020年以降、不動産市場への信用流入を抑制するため、選択的信用規制を7回調整してきた。
その結果、銀行与信に占める不動産向け融資の集中は徐々に緩和し、住宅不動産の取引量は鈍化し、住宅価格の上昇は緩やかになり、将来の値上がりに対する国民の期待も和らいでおり、これらの政策の効果が高まっていることが示されている。したがって、CBCの金利政策は引き続き主にインフレ抑制に重点を置いている。
購買力と国内物価
貴誌は台湾の購買力が損なわれたと指摘したが、実際には台湾のインフレ率は長く低く安定している。国際決済銀行が64の国・地域を対象にまとめた指数によると、1995年から2025年10月にかけて、台湾ドルの名目実効為替相場は9.6%上昇した一方、実質実効為替相場は18.9%低下した。両者の差は主に、台湾の物価上昇が主要貿易相手よりも約35.2%低かったことを反映しており、国内物価が長期的に比較的低く安定し、購買力の向上に寄与していることを示している。
さらに政府は、新型コロナのパンデミックやロシア・ウクライナ戦争などの供給側ショックに対応するため、2021年末以降、さまざまな物価安定策を相次いで実施してきた。これには燃料・電力価格の安定、関税・物品税・営業税の減免などが含まれる。これらの措置により国内のインフレ圧力が緩和され、国民の実質購買力の維持に役立っている。
また、世界銀行の2021年ICP推計によると、台湾の家計消費の物価水準はG7諸国や韓国、シンガポール、香港を大幅に下回っている。IMFの推計によると、2025年の台湾の1人当たり名目GDPは3万7827米ドルであるが、PPPベースの1人当たりGDPは8万5127米ドルに達し、香港、カナダ、韓国、英国、日本を上回っている。
上記のデータはいずれも、台湾が低く安定した物価環境と着実な経済成長の恩恵を受け、全体の実質購買力が継続的に上昇していることを示している。貴誌の記事が主張する「損なわれた購買力」を示す証拠はない。
労働分配率、生保、為替スワップ
エコノミストが単位労働コストの低下を用いて台湾の労働分配率の低下を説明したことは不適切である。台湾の単位労働コストの低下は、各産業の盛衰と情報通信技術部門の大幅な生産性向上を反映している。台湾の労働分配率の低下は主にグローバル化、技術進歩、金融化、そして国内製造業の高資本集約型産業へのシフトによるものである。為替とは無関係である。
台湾の生命保険業界のバランスシート上の通貨ミスマッチは主に、同業界の資金調達が長期の台湾ドル建て保険負債に偏っているためである。しかし、政府の厳格な財政規律により国債発行は限られ、国内の長期投資手段が不足している。その結果、生保各社は資産と負債のデュレーションを合わせ、逆ざやを緩和するために海外投資を行っている。これはCBCが意図的に誘導したものではない。
為替スワップについては、CBCの金融政策手段の一つである。銀行間スワップ市場に参加することで、CBCは米ドル流動性を供給し、経済発展を促進するという任務に沿って国内借り手の外貨調達コストを引き下げている。したがって、生保の資産・負債の通貨ミスマッチや海外投資の拡大は、CBCによる為替スワップの提供とは無関係である。
さらに、生命保険業界はすでに為替リスクを管理するためのさまざまな戦略を採用している。また、金融監督管理委員会は生保業界の財務の健全性を強化する措置を推進し続けており、これにより同部門の金融ショックに対する耐性が高まり、システミックな金融危機を防ぐことができる。
納付剰余金と金融の安定
最後に、国庫への剰余金の納付はCBCの法定目標ではなく、CBCの業績評価における主要指標でもない。CBCは国庫への納付金を増やすために台湾ドル相場を押し下げる必要はなく、そのようなこともしない。
まとめると、金融自由化後、為替相場はもはや経常取引だけで決まるものではなく、CBCの外国為替市場への介入は台湾の産業政策の一部ではない。米財務省が半期ごとの為替報告書を通じて主要貿易相手の為替政策を厳しく監視していることを考えれば、台湾が通貨操作を行うことは事実上不可能である。
CBCの為替政策の目標は常に、台湾ドルの動的な安定を維持して金融の安定を促進し、それによって台湾の持続的な経済発展を支えることにある。本説明が台湾経済の構造と強靱性について、より包括的な視点を提供することを願っている。
Pi-Chun Hsu
副局長
経済研究処
Chia-Tien Chen
上級専門官
外為部
中華民国中央銀行(台湾)
台北
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.