Audio
Listen to the article
- Cinco neoclouds cotizadas, incluida CoreWeave, alcanzaron 18.000 millones de dólares en ingresos anuales, frente a los 3.000 millones de 2024, con entre 1,5 y 2,5 GW de capacidad frente a los 20-24 GW de Alphabet, Amazon, Microsoft y Meta.
- Ese crecimiento se sustenta en 61.000 millones de dólares de deuda en balance y 18.000 millones en arrendamientos operativos; ninguna obtiene beneficio operativo y los intereses se llevaron una quinta parte de los ingresos en Nebius y una cuarta parte en CoreWeave el último trimestre.
- Unas 200 neoclouds compiten ya con los hiperescalares, Meta, Oracle y SB Neo de SoftBank, lo que deja los choques crediticios y la ralentización de la demanda de IA como los dos riesgos principales.
Las neoclouds como CoreWeave, que compran chips especializados en IA y alquilan el acceso a ellos, figuran entre los negocios de más rápida expansión del sector de la IA. Como los intermediarios de los años sesenta que adquirían mainframes de IBM y los alquilaban a bancos y contratistas de defensa, y los especuladores de la era puntocom que registraban dominios web y los revendían con beneficio, son intermediarias creadas por una ola tecnológica —y están inusualmente expuestas.
Por qué las neoclouds crecieron tan rápido
Dos fuerzas han impulsado a las neoclouds en los últimos años. En primer lugar, la demanda de IA ha superado la capacidad de los hiperescalares estadounidenses para añadir potencia de cálculo. Varias neoclouds comenzaron como mineras de criptomonedas antes de reconvertir sus centros de datos. Al concentrarse exclusivamente en la IA en lugar de en una amplia cartera en la nube, han focalizado el gasto con mayor precisión.
En consecuencia, desarrolladores de modelos como OpenAI se han convertido en grandes clientes, junto a los propios hiperescalares, que con frecuencia alquilan capacidad sobrante a las neoclouds. En segundo lugar, Nvidia, el proveedor dominante de chips de IA deseoso de reducir su dependencia del silicio a medida de los hiperescalares, ha proporcionado diversas formas de apoyo financiero para fomentar compras mayores de chips.
18.000 millones en ingresos sobre 61.000 millones de deuda
En los últimos 12 meses, los ingresos anuales de las cinco mayores neoclouds cotizadas —CoreWeave, Nebius, IREN, Applied Digital y Core Scientific— ascendieron a 18.000 millones de dólares, frente a los 3.000 millones de 2024. Siguen siendo mucho más pequeñas que los hiperescalares, pero están recortando distancias.
Dell’Oro, una firma de análisis, sitúa la capacidad conjunta de los centros de datos de las neoclouds en 1,5-2,5 gigavatios (GW), frente a los 20-24 GW combinados de Alphabet, Amazon, Microsoft y Meta. Sin embargo, la capacidad de las neoclouds se duplica aproximadamente cada año, es decir, a un ritmo unas tres veces superior al de los hiperescalares.
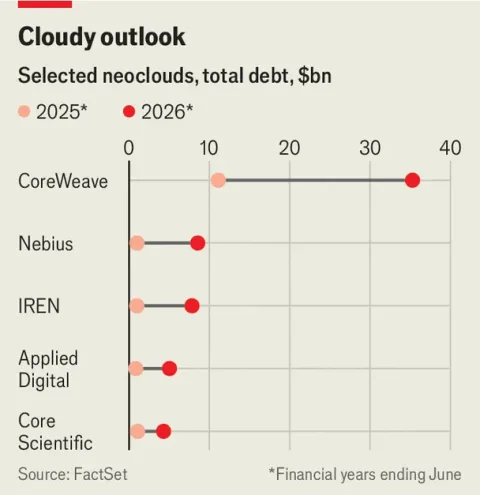
Dicho crecimiento se apoya en un endeudamiento enorme. La deuda en balance de esas cinco neoclouds cotizadas asciende ya a 61.000 millones de dólares, cuatro veces el nivel de hace apenas 12 meses, a lo que se suman 18.000 millones en arrendamientos operativos. Ninguna obtiene beneficio operativo y los costes por intereses las lastran hasta las pérdidas. El último trimestre, los pagos por intereses equivalieron a una quinta parte de los ingresos en Nebius; en CoreWeave alcanzaron una cuarta parte.
Las neoclouds apuestan a que un crecimiento sostenido y vertiginoso acabará generando beneficios. Es posible. Sin embargo, la presión competitiva no da señales de remitir. Más allá de los gigantes establecidos de la nube —además de Meta, que estudia lanzar su propio servicio para terceros— unas 200 neoclouds en todo el mundo compiten ya por los contratos.
La competencia se intensifica en todos los frentes
Un número creciente de proveedores medianos se suma a la pugna. Oracle, antaño principalmente una empresa de bases de datos, ha invertido con fuerza para entrar en el grupo de los hiperescalares con su propia operación en la nube. Se prevé que su gasto de capital, financiado en gran parte con deuda, alcance los 77.000 millones de dólares este año.
En julio, SoftBank, un conglomerado japonés fuertemente endeudado, desveló una operación en la nube denominada SB Neo. El grupo también posee una participación mayoritaria en SB Energy, una empresa de infraestructuras que se ha asociado con OpenAI para construir un enorme centro de datos en Ohio y que el 1 de septiembre solicitó una oferta pública inicial.
Dos riesgos: un choque crediticio y la ralentización de la demanda de IA
La intensa competencia magnifica los dos principales peligros que afrontan las neoclouds. Uno es un choque en el mercado crediticio que eleve los costes de financiación y comprima aún más los márgenes. Los inversores ya se muestran nerviosos: el diferencial de rendimiento entre los bonos de las neoclouds y los bonos basura en general se está ampliando.
Una amenaza aún mayor es un nuevo equilibrio entre oferta y demanda. Actualmente se está construyendo una infraestructura enorme bajo la premisa de que el uso de la tecnología seguirá disparándose. Si la adopción se ralentiza, sin embargo, tanto los creadores de modelos como los hiperescalares podrían concluir rápidamente que ya no necesitan la capacidad de las neoclouds.
Sobrevivir implica dejar de ser simples intermediarias
Cualquiera de los dos choques resultaría devastador para el sector. Solo las neoclouds que ofrezcan a los clientes algo más que capacidad bruta lograrían evitar el fracaso. Por ello, algunas se promocionan como socios de infraestructuras fiables para gobiernos occidentales cada vez más recelosos de los gigantes tecnológicos estadounidenses.
Otras, entre ellas CoreWeave y Nebius, intentan añadir servicios de software para sus clientes. Para perdurar, las neoclouds quizá tengan que dejar de ser simples intermediarias. ■
Para seguir las tendencias que configuran el comercio, la industria y la tecnología, suscríbase a “The Bottom Line”, nuestro boletín semanal exclusivo para suscriptores sobre negocios globales.
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.