- 包括CoreWeave在内的五家上市新兴云厂商年收入达180亿美元,高于2024年的30亿美元,数据中心容量为1.5-2.5吉瓦,而Alphabet、亚马逊、微软和Meta合计为20-24吉瓦。
- 这一增长建立在610亿美元资产负债表债务和180亿美元经营租赁之上;没有一家实现营业利润,上季度Nebius的利息支出占收入的五分之一,CoreWeave则占四分之一。
- 全球约200家新兴云厂商如今要面对超大规模云厂商、Meta、甲骨文和软银旗下SB Neo的竞争,信用冲击和AI需求放缓成为两大核心风险。
购买专用AI芯片并出租算力的新兴云厂商如CoreWeave,是AI领域扩张最快的企业之一。正如上世纪60年代买下IBM大型主机再租给银行和国防承包商的商人,以及注册网络域名再转手获利的互联网泡沫投机者一样,它们都是技术浪潮催生的中间商——而且风险敞口异常之大。
新兴云厂商为何增长如此之快
近年来,推动新兴云厂商发展的有两大力量。首先,AI需求增速超过了美国超大规模云厂商扩充算力的能力。几家新兴云厂商起初是加密货币矿商,后来将其数据中心改造。从广泛的云业务组合转向只专注于AI,使它们能更集中地投入资金。
因此,OpenAI等模型开发商已成为其主要客户,超大规模云厂商本身也是大客户,经常向新兴云厂商租用闲置产能。其次,占主导地位的AI芯片供应商英伟达为降低对超大规模云厂商定制芯片的依赖,以多种形式的财务支持鼓励它们购买更多芯片。
180亿美元收入建立在610亿美元债务之上
过去12个月,五大上市新兴云厂商——CoreWeave、Nebius、IREN、Applied Digital和Core Scientific的年收入从2024年的30亿美元攀升至180亿美元。它们仍远小于超大规模云厂商,但正在缩小差距。
研究公司Dell’Oro估计,新兴云厂商的数据中心总容量为1.5-2.5吉瓦(GW),而Alphabet、亚马逊、微软和Meta合计为20-24吉瓦。不过,新兴云厂商的容量每年大约翻一番,增速约为超大规模云厂商的三倍。
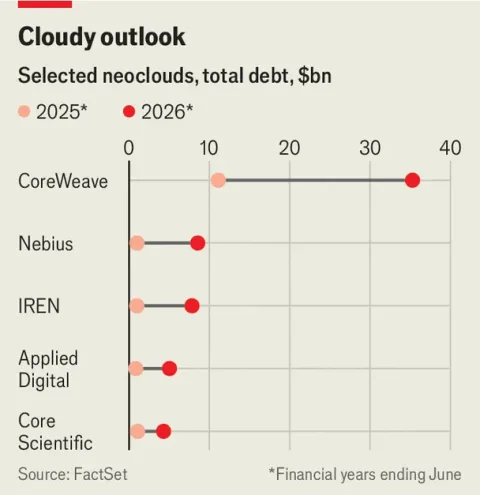
这种增长建立在巨额借款之上。这五家上市新兴云厂商的资产负债表债务总额现已达610亿美元,是12个月前的四倍,另有180亿美元经营租赁。没有一家实现营业利润,利息支出使它们全部深陷亏损。上季度,Nebius的利息支出相当于收入的五分之一,CoreWeave则达到四分之一。
新兴云厂商赌的是持续的高速增长最终会带来盈利。或许如此。但竞争压力丝毫没有缓解。除现有云巨头——以及考虑推出自家第三方服务的Meta之外,全球约200家新兴云厂商正在争夺订单。
各方竞争日趋激烈
越来越多的中型供应商加入战局。曾以数据库为主业的甲骨文已投入巨资,凭借自家云业务跻身超大规模云厂商行列。其主要靠债务融资的资本支出预计今年将达到770亿美元。
7月,负债沉重的日本企业集团软银发布了名为SB Neo的云业务。该集团还持有基础设施公司SB Energy的多数股权,后者已与OpenAI合作在俄亥俄州建设大型数据中心,并于9月1日提交了首次公开募股申请。
两大风险:信用冲击与AI需求放缓
激烈的竞争放大了新兴云厂商面临的两大主要风险。一是信用市场冲击推高借贷成本,进一步压缩利润率。投资者已显不安:新兴云厂商债券与整体垃圾债券之间的收益率息差正在扩大。
更大的威胁是供需再度趋于平衡。目前巨额基础设施建设的前提是 该技术的应用将继续飙升。但如果应用普及放缓,模型开发商和超大规模云厂商可能很快就会认为不再需要新兴云厂商的产能。
要生存,就不能只做中间商
任何一种冲击对该行业都将是毁灭性的。只有能为客户提供超出基础算力的新兴云厂商才能幸免。因此,一些厂商正把自己宣传为西方政府值得信赖的基础设施合作伙伴,而这些政府对美国科技巨头越来越警惕。
包括CoreWeave和Nebius在内的其他厂商,正试图为客户增加软件服务。要存续下去,新兴云厂商可能必须超越中间商的角色。■
订阅我们的全球商业周刊订户专享新闻通讯“The Bottom Line”,追踪塑造商业、工业和科技的趋势。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.