Audio
Listen to the article
- CoreWeaveを含む上場ネオクラウド5社の年間売上高は180億ドルに達し、2024年の30億ドルから増加した。設備容量は1.5~2.5GWで、アルファベット、アマゾン、マイクロソフト、メタの20~24GWと対比される。
- この成長は610億ドルのバランスシート負債と180億ドルのオペレーティングリースに支えられている。いずれも営業利益を出しておらず、直近四半期の利息負担はNebiusで売上高の5分の1、CoreWeaveでは4分の1に達した。
- 約200社のネオクラウドが現在、ハイパースケーラーやメタ、オラクル、ソフトバンクのSB Neoと競合しており、信用市場のショックとAI需要の減速が二大リスクとして残る。
専門特化したAIチップを購入し、その利用権を貸し出すCoreWeaveのようなネオクラウドは、AI業界で最も急成長している事業の一角を占める。1960年代にIBMのメインフレームを取得して銀行や防衛請負業者に貸し出したトレーダーや、ウェブドメインを登録して転売益を上げたドットコム投機家と同じく、彼らは技術の波が生み出した仲介業者であり、そして際立ってリスクにさらされている。
なぜネオクラウドはこれほど急速に成長したのか
近年、ネオクラウドを動かしてきた力は二つある。第一に、AI需要が米国のハイパースケーラーの計算能力増強のペースを上回ったことだ。いくつかのネオクラウドは暗号通貨マイニング事業として始まり、その後データセンターを転用した。幅広いクラウドポートフォリオではなくAIだけに集中することで、支出をより鋭く絞り込んだ。
その結果、OpenAIのようなモデル開発企業が主要顧客となったほか、しばしばネオクラウドから余剰能力を借りるハイパースケーラー自身も顧客となっている。第二に、ハイパースケーラー独自のシリコンへの依存を減らしたいAIチップ最大手のNvidiaが、チップの大口購入を促すため様々な形の資金支援を提供してきた。
610億ドルの負債の上に築かれた180億ドルの売上高
過去12カ月間で、上場ネオクラウド最大手5社——CoreWeave、Nebius、IREN、Applied Digital、Core Scientific——の年間売上高は180億ドルに達し、2024年の30億ドルと比べて増加した。ハイパースケーラーよりはるかに小さいままだが、その差は縮まりつつある。
調査会社Dell’Oroは、ネオクラウドのデータセンター容量を合計1.5~2.5ギガワット(GW)と推計する。アルファベット、アマゾン、マイクロソフト、メタを合わせた20~24GWと対比される。ただしネオクラウドの容量はほぼ毎年倍増しており、ハイパースケーラーのおよそ3倍のペースだ。
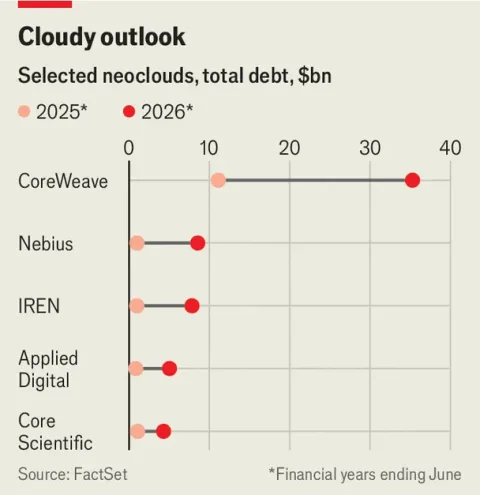
こうした成長は巨額の借り入れに支えられている。上場ネオクラウド5社のバランスシート負債は現在合計610億ドルと、わずか12カ月前の4倍に膨らみ、さらに180億ドルのオペレーティングリースを抱える。いずれも営業利益を出しておらず、利息負担がすべてを大幅な赤字に押し込んでいる。直近四半期、利息支払いはNebiusで売上高の5分の1に相当し、CoreWeaveでは4分の1に達した。
ネオクラウドは、持続的な猛烈な成長が最終的には利益をもたらすと賭けている。おそらくそうなるかもしれない。だが競争圧力が衰える気配はない。既存のクラウド大手に加え、独自の第三者向けサービス投入を検討しているメタもあり、世界中で約200社のネオクラウドが契約を争っている。
競争はあらゆる面で激化している
中堅サプライヤーの増加も戦いを激しくしている。かつては主にデータベース企業だったオラクルは、自前のクラウド事業でハイパースケーラーの仲間入りを果たすため巨額を投じてきた。その設備投資は主に負債で賄われ、今年は770億ドルに達すると見込まれる。
7月、多額の負債を抱える日本の複合企業ソフトバンクは、SB Neoというクラウド事業を発表した。同グループは、OpenAIと提携してオハイオ州に巨大データセンターを建設するインフラ企業SB Energyの過半数株も保有しており、同社は9月1日に新規株式公開(IPO)を申請した。
二つのリスク:信用市場のショックとAI需要の減速
激しい競争は、ネオクラウドが直面する二つの主要な危険を増幅する。一つは、借り入れコストを押し上げ、マージンをさらに圧縮する信用市場のショックだ。投資家はすでに神経質になっている。ネオクラウド債とジャンク債全体との利回り格差は拡大している。
さらに大きな脅威は、需給バランスの再調整だ。現在、テクノロジーの利用が今後も急増し続けるとの前提の下で巨大なインフラが建設されている。しかし導入が減速すれば、モデル開発企業もハイパースケーラーも、ネオクラウドの容量はもう不要だと急速に判断しかねない。
生き残るには仲介業者以上の存在になること
どちらのショックもこのセクターにとって致命的となるだろう。顧客に生の容量以上のものを提供できるネオクラウドだけが破綻を免れる。そこで一部は、米国のテック大手にますます警戒を強める西側政府にとって信頼できるインフラパートナーとして自らを売り込んでいる。
CoreWeaveやNebiusなど他社は、顧客向けにソフトウェアサービスを追加しようと試みている。生き残るには、ネオクラウドは仲介業者以上の存在にならなければならないかもしれない。■
商業、産業、テクノロジーを形作るトレンドを追うには、世界のビジネスを扱う週刊有料会員限定ニュースレター「The Bottom Line」にご登録ください。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.