Audio
Listen to the article
エヌビディアはAIブームをけん引している。AIチップへの飽くなき需要を背景に時価総額5.4兆ドルに達した同社は今、GPU購入者への融資となる1兆ドル規模の取引をめぐりバブルへの懸念に直面している。しかし詳しく見れば、その巨額の賭けこそ資本主義があるべき姿なのだ。
- 1993年にラテン語の「羨望」にちなんで名付けられたエヌビディアは、時価総額5.4兆ドルで世界で最も価値ある企業であり、来年には3700億ドルの純利益を生み出し、2029年までに売上高1兆ドルに達する可能性がある。
- 購入者に現金や保証を供与する1兆ドル規模の取引を通じて、批評家たちは2000〜01年のシスコのような「ベンダー・ファイナンス」を懸念している。
- 990億ドルの現金、倍増する売上高、75%の粗利益率、そして実在するAI収益を抱え、エヌビディアは借金ではなく現金でその賭けを支えることができる。
エヌビディアが羨望と恐怖を呼ぶ理由
エヌビディアは1993年にラテン語の「羨望」にちなんで名付けられた。果たして、この米国の巨人は多くの羨望を集めている。人工知能を動かす半導体である画像処理装置(GPU)への飽くなき世界的な需要により、エヌビディアは時価総額5.4兆ドルで世界で最も価値ある企業となった。来年には3700億ドルの純利益を上げ、最も利益を上げる企業にもなるかもしれない。2029年までに売上高は1兆ドルに達する可能性がある。
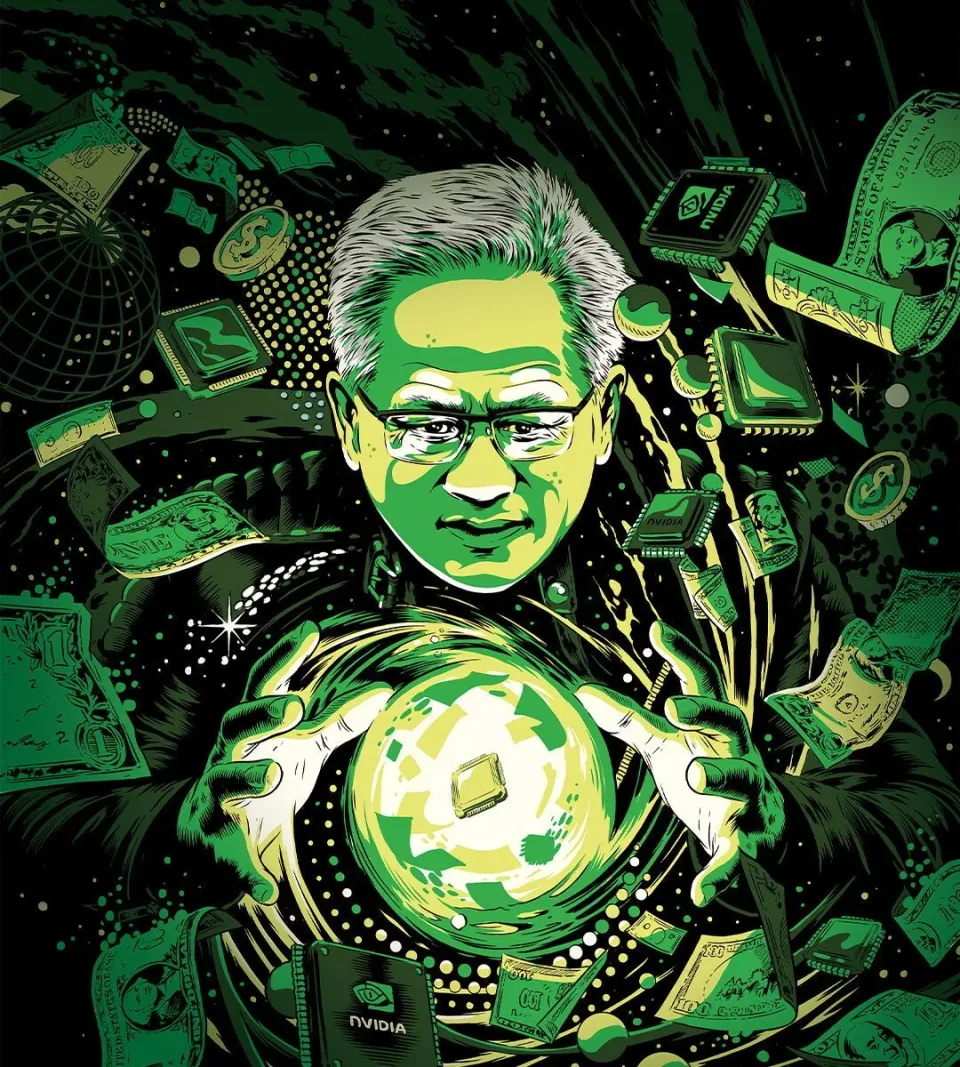
エヌビディアのトップ、ジェンスン・フアンはまさにAIブームの中心にいる魔術師だ。同社の株価は2022年後半のChatGPT公開時の14倍になっている。AIを推進する上場企業上位10社はS&P 500指数の価値の40%を占める。エヌビディアだけで8%を占め、スマートフォンや自動車を作るアップルやテスラなどとは異なり、ほぼ純粋にAIへの賭けである。同社は2023年以降の米国株式市場が生んだリターンの1ドルあたり約15セントを生み出してきた――金利上昇や関税、イランとの戦争にもかかわらず消費者の支出を支えてきたリターンだ。
しかし多くの人々はフアン氏をより不安な意味での魔術師とも見ており、危険なバブルを膨らませる手品師ではないかと恐れている。1兆ドル規模の取引を通じて、エヌビディアはデータセンター事業者やAI研究所に現金や保証を提供し、同社のGPUを購入できるようにしている。これを「AIの銀行」と呼ぶ向きもある。少なくとも、エヌビディアの批判者たちは、その金融工学は2000〜01年のドットコム狂乱期にシスコなどのネットワーク機器メーカーの売上をかさ上げした「ベンダー・ファイナンス」を彷彿とさせ、その崩壊は景気後退を招いたと指摘する。
しかし詳しく見れば、その懸念のほとんどは根拠が薄い。エヌビディアのAIへの賭けが成功すれば、技術の普及が加速し、生産性と生活水準を押し上げるだろう。失敗したとしても、その代償は主にエヌビディアの株主に降りかかる。それこそ資本主義があるべき姿なのだ。
バブル論の根拠:シスコ、ベンダー・ファイナンス、AIトークン
確かに、ドットコム・ブームとAIブームには不安をかき立てる共通点がある――刺激的な新技術、壮大な強気相場、傲慢なテック経営者だ。ビデオゲーマーや暗号資産のマイナー向けの半導体販売業者から経済の要へというエヌビディアの台頭は急速で、社名の発音(「ヌビディア」ではなく「エンビディア」)をまだ知らない人も多いほどだ。これは2000年に一時期世界で最も価値ある企業となったシスコの上昇と重なる。シスコのルーターやスイッチの売上がウェブトラフィックの指数関数的成長を前提としていたように、エヌビディアのGPU売上はAIトークンへの無限の需要を想定している。
シスコは最終的な需要については正しかったが、時期を読み違えた――それがドットコム崩壊の原因だ。今日予測が難しいのはAI普及の速度である。Claudeに夢中なソフトウェア技術者を除けば、利用はまだ初期段階にとどまっている。普及がすぐに急拡大しなければ、半導体メーカー自身の売上が急落するのと同時に、エヌビディアの顧客が保証の履行を求める可能性がある。GPUがどれほど速く価値を失うのか誰にも分からないため、エヌビディアが回収する中古チップは無価値になるかもしれない。
エヌビディアがシスコとは違う理由
エヌビディアの金融魔術には一部、守りの側面もある。同社の最新GPUはもはや市場を独占していない。売上高のおよそ半分は、主にアマゾン、グーグル、メタ、マイクロソフトといった米国のクラウドコンピューティングの「ハイパースケーラー」によるもので、彼らは自社製半導体を設計している。エヌビディア以外のAIチップは市場の38%を占め、2023年の26%から拡大した。先頭を維持するため、エヌビディアはかつて売上高の5分の1以上を研究開発に投じていたが、今は10分の1未満しか投じていない。
さらに、エヌビディアの金融コミットメントの規模は恐ろしく見えることもある。モルガン・スタンレーは、2029年初めまでに同社の全体的な信用エクスポージャー――すなわち小規模な借り入れと顧客支援の合計――が2000億ドルに達すると見積もっている。やがてエヌビディアの影の負債は3000億ドル以上に達する可能性がある。巨大な金額だ。今日、これより多くの負債を抱えるのは米国の6大銀行だけである。
世界で最も価値ある企業
貸借対照表上の現金
粗利益率、60%弱から上昇
しかしドットコム・ブームとの違いは、類似点よりも重要だ。エヌビディアの貸借対照表は極めて強固である。同社は990億ドルの現金を保有し、さらに生み出し続けている。過去3年間、年間の売上高は毎年ほぼ倍増してきた。粗利益率は60%弱から75%へと厚みを増した。フアン氏のカリスマ経営者としての地位は今やイーロン・マスク氏に匹敵する。しかしマスク氏の企業がほとんど現金を生まない(テスラ)か大量に消費する(スペースX)のに対し、エヌビディアは今年約2000億ドルを生み出す見込みだ。
これは、シスコが負債を利用したのに対し、エヌビディアは現金でGPU購入者との取引を裏付けできることを意味する。仮にそのコミットメントの履行を求められ、来年からキャッシュフローが横ばいになったとしても、2028年時点で同社のレバレッジは、今日のS&P 500構成企業のうち金融を除く39社を除くすべての企業よりも低くとどまるだろう。投資適格級の信用格付けを失うには、その水準から利益が60%減少する必要がある。
AI需要は本物、ただし十分ではない
そしてAIへの需要は、Pets.comやその他の無収益のドットコムの寵児の場合のような幻想ではない。主要なAI研究所であるアンスロピックの売上高は、第1四半期の50億ドルから第2四半期には115億ドルへと急増した。最大のライバルであるオープンAIもおそらく大きくは離されていない。ハイパースケーラーもAIによる収益を計上している。全体として、AIは数年前のゼロから米国のテック企業に年間約1500億ドルをもたらしている可能性がある。AI設備投資を賄うのに必要な2.5兆ドルにはまだ遠いが、成長は速い。
2023年以降の米国株式市場が生んだリターンの1ドルごとにエヌビディアが生み出した――消費者の支出を支え続けてきたリターン。
賭ける価値のある資本主義の賭け
フアン氏は、AI革命の最大の障害はAIへの需要不足ではなく、不十分なインフラだと考えている。市場は必要な規模の資本を提供しないだろうから、エヌビディア自らが融資を提供しているのだ。エヌビディアはリスクとリターンのバランスを理解する上で優位にある。この賭けは経済に影響を与えるほど大きいが、起業家的な賭けである。現金を株主に還元せず再投資するすべての企業も、市場に勝てるという賭けをしている。企業はそのような集中した賭けをするために存在する。投資家が分散したいのであれば、自分自身でできるのだ。
そしてフアン氏は決して孤独ではない。エヌビディアが登場する前に世界で最も成功した企業であるハイパースケーラーも同じ賭けをしている。ウォール街の大手もそうだ。先月、ゴールドマン・サックス、ブラックロック、ブラックストーンなどがエヌビディアとともに5000億ドルのデータセンター構想に参画した。フアン氏の株主たちも同様で、まだ出口に殺到してはいない。彼らが皆間違っているなら、危険にさらされるのは彼ら自身の資金だ。そして彼らが正しければ、AIの時代は少し早く到来するかもしれない。■
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.