Audio
Listen to the article
- UPIは8月25日に10周年を迎え、8月だけで250億件・約30兆ルピーの送金を処理した。初年度の7300万件・2270億ルピーから急拡大した。
- 普及を支えたのはシンプルさ、2016年のJio参入によるデータ料金の大幅低下、同年11月の500ルピー札・1000ルピー札の廃貨、そして2020年以降の加盟店手数料ゼロだ。
- 議会は商用手数料の徴収を再び容認した——下限額を設けて大企業のみを対象とする想定だが、非営利のNPCIと銀行は依然としてコストのごく一部しかカバーしない少額の補助金に頼り、維持や不正対策、イノベーションの資金が不足している。
インド
Iそれはムンバイのビーチ屋台に積まれたココナッツの山の上、デリーの軽食スタンドのサモサの横、コルカタのたばこ屋のNavy Cuts(ネイビーカット)の脇に現れる。人力車の座席の背もたれや電気料金の請求書、アマゾンの決済画面まで飾っている。ひとつのスキャンで10ルピー(約10セント)のピーナッツ一袋も、10万ルピーのiPhoneも決済できる。そのQRシンボルはあまりにも日常に溶け込み、読み取りが当たり前になったため、インドの街角に登場したのがつい最近だったことを思い出すのさえ難しい。
月数百億件の送金が今も無料——それが問題だ
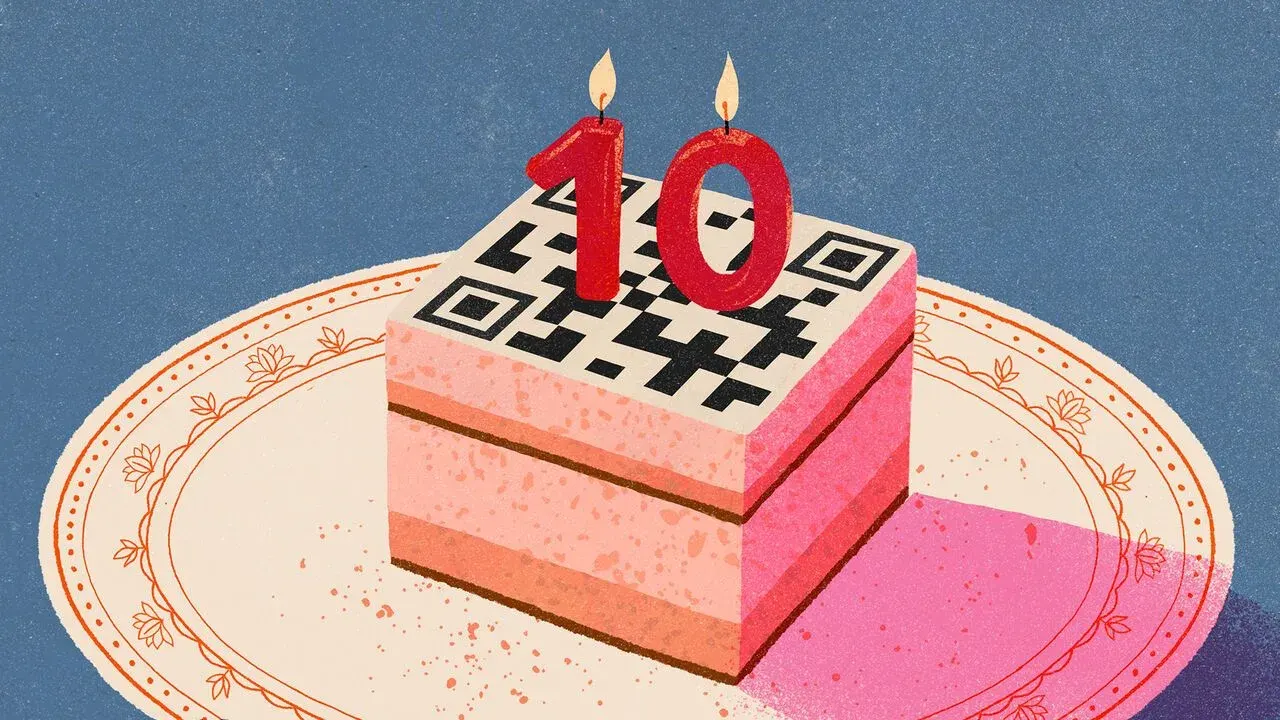
そのQR模様こそが、8月25日に10周年を迎え、インド全土の資金移動を一変させたネットワーク、統一決済インターフェース(UPI)の顔である。
7300万件から250億件へ:UPIが10年で拡大した軌跡
石器時代——2016年以前——には、件数ベースでほぼすべての取引、金額ベースでも3分の2を現金が占めていた。残りのキャッシュレス取引の大半は小切手だった。そしてなぜか誰も小銭を持っていることを認めず、1ルピーのキャラメルが代替通貨として流通するほどだった。
UPI登場後の12カ月間で、インド人は同システムを通じて7300万件、2270億ルピーの取引を完了した。今年8月だけで利用は250億件、総額で30兆ルピー近くに達した。現在、キャッシュレス取引の85%以上がUPI経由で流れ、小切手はわずか0.2%に縮小した。それでも拡大の余地はある。このプラットフォームの約5億5000万人のユーザーは、インドの成人の半分強に過ぎないからだ。
8月単月のUPI取引件数
同月に動いた金額(ルピー)
UPIユーザー数——成人の半数強
なぜUPIは普及したのか:シンプルさ、安いデータ料金、そして廃貨
UPIの成功には複数の理由がある。第一はシンプルさだ。送金にも集金にも、ユーザーは銀行口座をモバイルアプリに連携させるだけでよい。その後は相手のQRコードをスキャンするか電話番号を入力するだけで支払いが完了する——銀行情報を開示する必要も、プラスチックカードを操作する必要も、POS端末に近づく必要もない。
他の要因も後押しした。通信事業者のJio(ジオ)はUPIと同じ年にサービスを開始した。その超低価格戦略でモバイルデータ料金は急落し、数百万人のインド人がインターネットに接続し、ひいてはUPIアプリを利用するようになった。
ナレンドラ・モディ首相が2016年11月に価値ベースで86%の現金を廃貨とした衝撃的な措置——不透明な現金保有に打撃を与えるためとされた500ルピー札と1000ルピー札の廃止——も寄与した。この措置は非公式経済に打撃を与え、GDP成長を鈍化させたが、キャッシュレス化は予想通り急増した。UPI取引は2016年10月の10万件から同年12月には200万件へ跳ね上がった。
UPIを遍在させた手数料ゼロのルール
さらに後押しした、より害の少ない措置が、商用UPI取引への手数料徴収を禁じたニューデリーの決定だった。クレジットカードやデビットカードを受け付ける店は通常、そのサービスに対して手数料を支払う。その手数料はネットワーク提供者(ビザやマスターカードなど)やカード発行銀行などで分配される。しかし2020年以降、加盟店はUPIでの支払い受け取りにコストを負担していない。それが普及をさらに促したのだ。
議会が手数料を再容認——ただし大手加盟店のみ
UPIの10周年を目前に控え、議会はその手数料を再び認める法律を制定した。新たな料率はまだ定まっていないが、商用取引のみを対象とし、ココナッツ売りや人力車の運転手への支払い、個人間送金など大半の取引を除外する下限額が設けられるとみられる。発想は、大企業のみが負担するというものだ。
インドでは大企業があまり好かれないにもかかわらず、奇妙なことに反応は概ね否定的だった。手数料導入への反対論者は、紙幣印刷費の削減で政府支出は相殺される、UPIの利点は費用を上回る、そしていずれ消費者が負担を強いられると主張してきた。
なぜ無料決済にも誰かが代償を払っているのか
少なくとも最後の主張には一理ありそうだ。だがUPIの運営は無料ではない。運営を担うのは、官民の金融機関が共同所有する非営利団体、インド決済公社(NPCI)だ。銀行はネットワークの維持や不正防止、決済の安定処理のために巨額を投じている。その見返りに、政府の補助金は支出のごく一部しか補填しない。
十分な資金を得られなければ、銀行はイノベーションに投資する動機をほとんど持てない。さらに深刻なのは、基本的な維持管理や不正対策さえままならなくなることだ。消費者はすでに代償を払っている——税金という形で間接的に、そして本来あり得るよりも質の劣るサービスという形で。
加盟店手数料ゼロは普及を加速させたが、ネットワーク維持や不正対策の費用を、コストのごく一部しかカバーしない補助金に頼る銀行に押し付けた——税金と質の低下したサービスという形で支払われる隠れたコストだ。
インドが正しく行ったこと——そして次に必要なこと
ニューデリーはUPIを構築し、国家決済の中核へと育て上げ、手数料について二度にわたり正しい選択をした点で称賛に値する。しかしネットワークが衰退したり機能不全に陥ったりすれば、その進歩もほとんど意味をなさない。長年、UPIは他者に支払いをさせてきた。今度は自らを支える資金を確保しなければならない。■
GlobeBrieflyの購読者は、主要な社説、コラム、寄稿、読者の声をまとめたOpinionニュースレターにご登録いただけます。
KEEP THE CONVERSATION GOING
A good story is worth sharing.
Send this story to someone who values the bigger picture.
See more from GlobeBriefly on Google
Choose us as a preferred source in your Google preferences.